Ваша фінтех-команда запустила виплати в кількох країнах. API приймає запити, клієнт бачить статус «обробляється», а казначейство очікує швидкого надходження коштів отримувачу. Потім один переказ зупиняється на перевірці, другий надходить з іншою сумою після FX-конвертації, а третій має статус завершеного у провайдера, проте не знаходить відповідності у внутрішньому журналі.
Перша реакція — домовитися про нижчі комісії або додати ще одного платіжного провайдера. Це може допомогти, але не усуває глибшу проблему. Головний ворог — фрагментований стан, коли банки, гаманці, FX-провайдери, системи перевірки та внутрішні журнали зберігають лише частину історії.
Надійне рішення для транскордонних платежів має працювати як операційна система руху коштів. Воно координує платіжні мережі, конвертацію валют, маршрутизацію, докази розрахунку, правила підписання, події та звірку в одному контрольованому процесі. Цей посібник призначений засновникам, CTO, продуктовим і операційним командам, фінансистам та власникам процесів відповідності, яким потрібна реалізовна архітектура.
Зміст
- Чому транскордонні платежі досі створюють збої у продуктах
- Що насправді являє собою рішення для транскордонних платежів
- Як кошти рухаються через кордони: мережі, FX і розрахунки
- Компроміси вартості, затримки й надійності
- Архітектура та моделі інтеграції для фінтех-команд
- AML, відповідність і контроль ризиків до запуску
- Як об'єднати компоненти в API-first стек
Чому транскордонні платежі досі створюють збої у продуктах
Платіж не завершується в момент створення запису про переказ у застосунку. Операційно він завершений, коли правильна сума пройшла схваленим маршрутом, банк або гаманець отримувача прийняв кошти, потрібні перевірки виконано, а журнал доводить кожен перехід стану.
Ця різниця важлива, бо міжнародні потоки перетинають кілька інституційних меж. Виплата може починатися в одній валюті, пройти FX-конвертацію, рухатися кореспондентською або локальною мережею, пройти санкційну й AML-перевірку та залежати від установи отримувача, яка має провести остаточне зарахування. Кожен учасник може створити власний статус, посилання, часову мітку та вплив на баланс.
Головний ворог — фрагментовані журнали
Фрагментований журнал — це не лише незручність для фінансів. Він створює невизначеність у продукті. Підтримка не може впевнено сказати, чи кошти заблоковано, відпущено, вони перебувають у дорозі або вже доставлені. Казначейство не може розрахувати доступну ліквідність із неповних записів. Інженери не можуть безпечно повторити запит, якщо не знають, чи створила перша спроба зобов'язання.
Аналіз BIS щодо фрагментованих журналів пояснює складність звірки: окремі журнали не гарантують єдиного спільного базового стану. На практиці дві системи можуть вважати транзакцію чинною, але не погоджуватися щодо її поточного стану.
Практичне правило: розглядайте кожен платіжний статус як підтверджений доказами перехід стану, а не як мітку одного провайдера.
Чому важлива операційна модель
Транскордонні платежі є частиною торгівлі, казначейства, грошових переказів і фінансових ринків. Робочий документ IMF оцінює сукупний традиційний і крипторинок у 2024 році приблизно в $1 квадрильйон. За тим самим аналізом, доларові транзакції становили 53,4% потоків фінансових установ і 55,1% клієнтських потоків, а долар і євро разом — понад 70% платежів фінансових установ та понад 80% клієнтських платежів.
Це не означає, що кожному продукту потрібні всі валюти й мережі. Але командам потрібні продуманий вибір напрямів, валютний контроль і чіткі записи розрахунків. Інфраструктура має пояснювати, де перебувають кошти, чому обрано маршрут, хто його схвалив і як звірено підсумковий баланс.
Що насправді являє собою рішення для транскордонних платежів
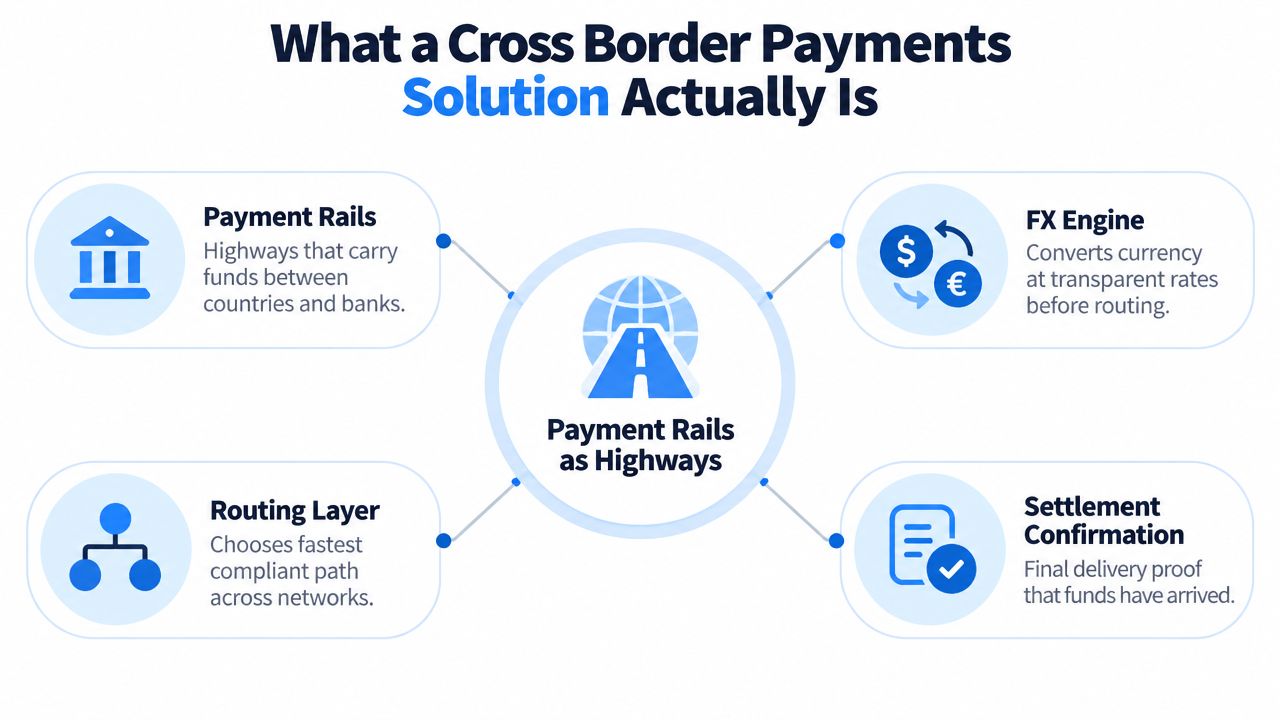
Уявіть платіжні мережі як дороги. Банківський переказ, локальна клірингова мережа, картковий конектор, стейблкоїн-мережа й переказ між гаманцями мають різні правила входу, швидкість, вартість і докази доставки. Застосунок не повинен показувати клієнту всі деталі, але має враховувати їх усередині.
Сучасне рішення координує чотири завдання:
- Ініціювання: платник надає суму, валюту, отримувача, призначення та референсні дані.
- Конвертація: система розраховує або фіксує FX-курс і записує комісії.
- Маршрутизація: оркестрація обирає допустимий шлях за напрямом, валютою, правилами, ліквідністю й часом.
- Підтвердження розрахунку: система зберігає доказ отримання коштів або виконання визначеної умови фінальності.
Обмін повідомленнями — це не кліринг і не розрахунок
Ці поняття часто змішують:
- Обмін повідомленнями передає платіжні інструкції та статуси між учасниками.
- Кліринг обчислює зобов'язання між установами й готує їх до обміну.
- Розрахунок передає вартість і погашає зобов'язання.
Повідомлення «відправлено» не доводить, що отримувач може користуватися коштами. Статус «завершено» у провайдера може означати завершення лише його ділянки, тоді як клієнтське зобов'язання ще потребує підтвердження банку отримувача або визначеного правила фінальності.
Валюта також змінює дизайн. У роздрібних платежах важливі користувацький досвід, локальна доступність і передбачувана сума. Оптові потоки передбачають більші баланси, казначейську ліквідність, інституційних контрагентів і формальніший контроль. Команди, що оцінюють платежі для агентів, мають застосовувати таку саму дисципліну до автономної діяльності, особливо щодо авторизації, лімітів і доказів.
Запитуйте не «Чи може провайдер відправляти гроші за кордон?», а: які мережі доступні для кожного напряму, як записується FX, яка подія доводить доставку і як вона звіряється з журналом?
Як кошти рухаються через кордони: мережі, FX і розрахунки
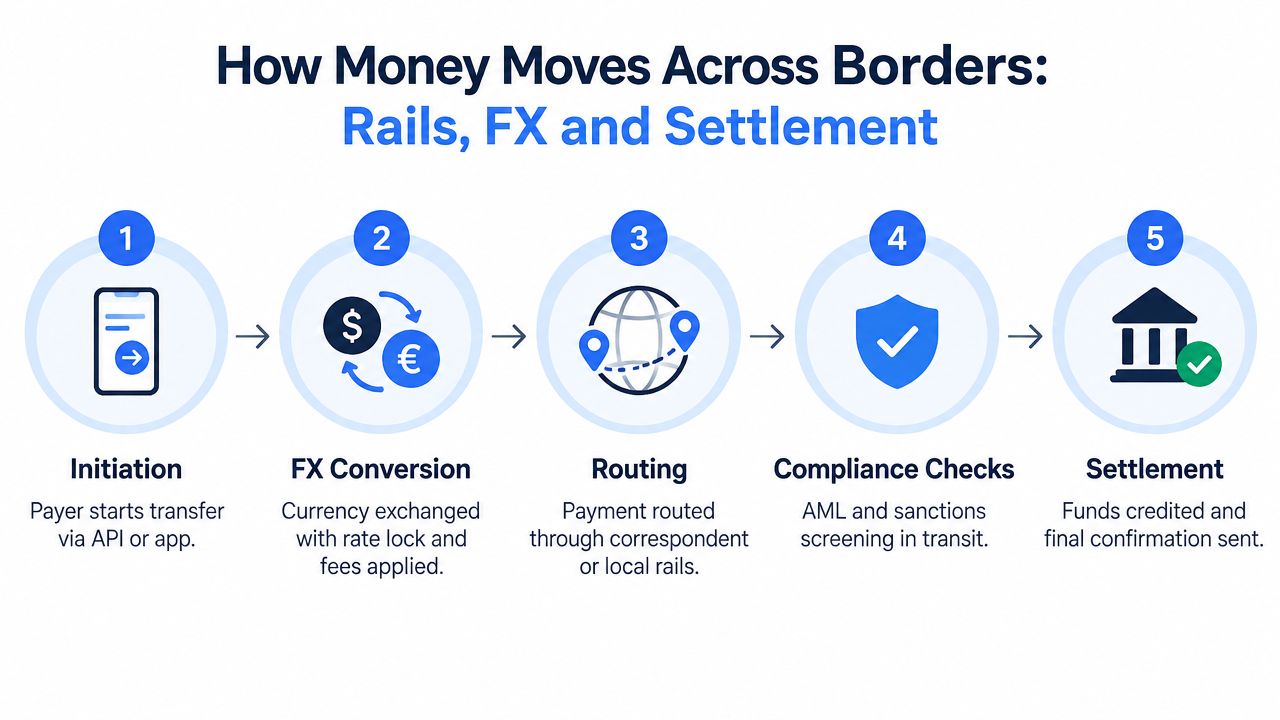
Транскордонний платіж може виглядати завершеним у панелі, хоча отримувач ще не може скористатися коштами. Шлях містить кілька переходів стану, і кожен потребує події, відповідального та запису в журналі.
Процес починається з інструкції із джерельним рахунком, даними отримувача, сумою, валютою і призначенням. Шар оркестрації перевіряє дозволи, баланс, доступність напряму, обов'язкові дані та правила. Він також має створити незмінюваний намір платежу, щоб повторні спроби не стали дубльованими переказами.
FX створює ще один контрольований стан. Система може конвертувати до маршрутизації, доручити конвертацію провайдеру або використати баланс у валюті призначення. Кожен варіант потребує запису курсу, спреду чи комісії, вихідної та кінцевої суми й моменту фіксації курсу. Далі звірка зіставляє події провайдера із записами журналу.
Маршрутизація — лише одна складова швидкості
Швидка мережа не усуває затримок поза нею. Перевірки, доступність FX, обробка банком отримувача, часові обмеження, контроль ліквідності й виправлення даних можуть зупинити платіж після прийняття.
Річний звіт FSB фіксує різні результати на різних етапах. За даними 2024 року, 50,6% платежів Swift зараховувалися протягом години і 92% — протягом робочого дня. Окремо Swift повідомляв, що 90% міжнародних платежів у його мережі досягали банку отримувача менш ніж за годину. Це різні етапи й вибірки, тому їх не можна перетворювати на однакову клієнтську гарантію.
Ціль G20 передбачає зарахування 75% транскордонних платежів протягом години до 2027 року. ISO 20022 підтримує багатші структуровані дані, але вони допомагають лише тоді, коли джерельні системи надають повні й точні поля.
Якість даних тепер впливає на відправлення
Із листопада 2026 року неструктуровані поштові адреси планують прибрати з повідомлень CBPR+, повідомляє Swift. Місто й країна мають бути в окремих полях. Тому до відправлення потрібні перевірка схеми, нормалізація й доповнення адрес, а не сподівання, що посередник виправить неповні дані.
Для кожного напряму опишіть ініціювання, авторизацію, маршрутизацію, FX, перевірки, проведення та остаточне зарахування. Зафіксуйте відповідального, вхідні дані, очікувану подію, резервний маршрут і доказ звірки. API-first події та порогове підписання узгоджують схвалення, повторні спроби й стан журналу. Це дає точну відповідь, що означає «в реальному часі»: швидку доставку інструкції, зарахування банком чи доступність коштів. Ширший огляд методів подано в матеріалі про форми платежу.
Компроміси вартості, затримки й надійності
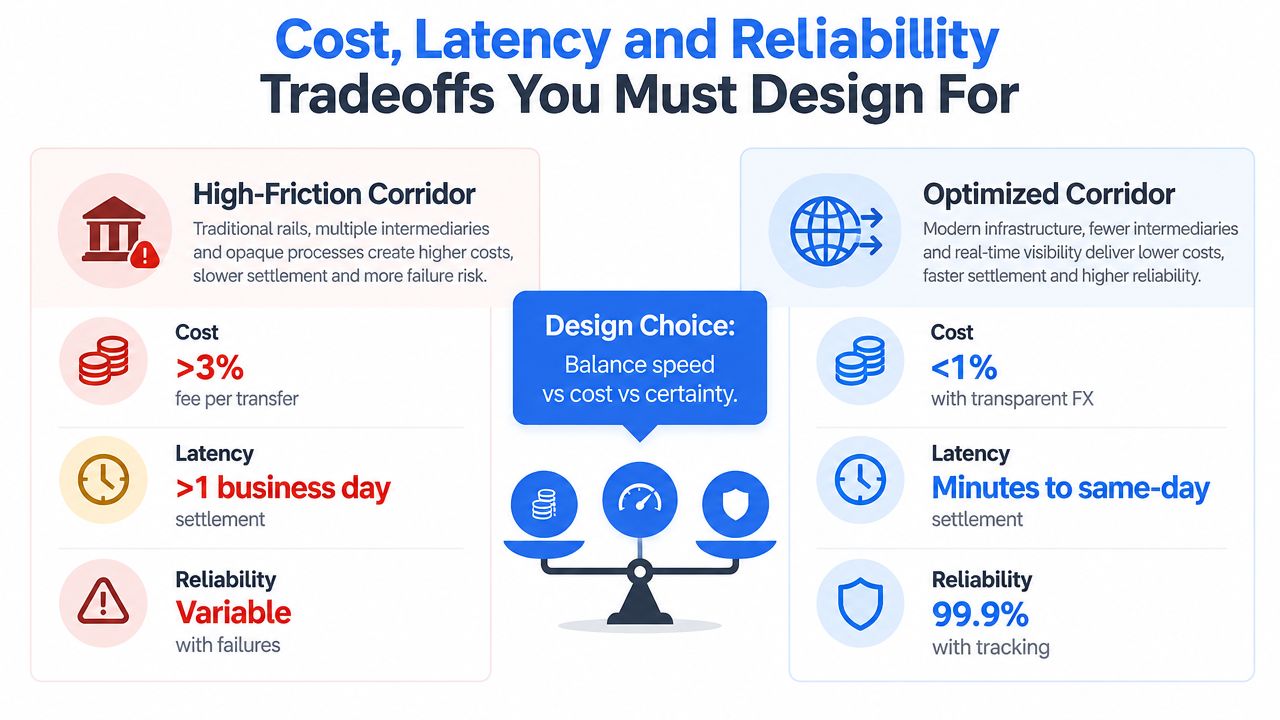
Платіж може бути дешевим, швидким або дуже передбачуваним, але один напрям рідко забезпечує все одночасно. Продуктова команда має визначити рівень сервісу для конкретного сценарію й закріпити його в журналі, подіях і контролях, а не зводити рішення лише до комісії.
ECB повідомляв, що майже чверть глобальних платіжних напрямів коштувала понад 3%, а третина роздрібних транскордонних платежів у 2024 році розраховувалася довше одного робочого дня. Виступ ECB 2025 року також показує різницю між сценаріями: понад дві третини P2P-платежів завершувалися протягом робочого дня, а частка B2B і B2P була нижчою за 45%.
Ці відмінності мають визначати клієнтські обіцянки. Споживчий переказ може використовувати швидшу локальну мережу. Бізнес-виплата може чекати перевірки, схвалення казначейства, перевірки рахунку або проведення банком. Кожен етап має створювати придатну подію, щоб «відправлено», «схвалено» і «розраховано» не ставали одним нечітким статусом.
Матриця ефективності напрямів і вибору мережі
| Сценарій | Типовий розрахунок | Тиск на вартість | Наслідок для дизайну |
|---|---|---|---|
| P2P-переказ | Часто протягом робочого дня, залежно від напряму | Споживачі чутливі до видимих комісій і FX | Прозора оцінка, відстеження статусу й резервна маршрутизація |
| B2B-платіж | Може потребувати додаткової перевірки й інституційної обробки | Казначейські та посередницькі збори впливають на загальну вартість | Зберігати призначення, докази схвалення та референси звірки |
| B2P-виплата | Часто повільніша за споживчі потоки | Важливі зарплатні правила, перевірки й точність даних отримувача | Попередня перевірка, обробка винятків і явний контроль відправлення |
| Розрахунок у цифрових активах | Залежить від підтвердження мережі та перевірки правил | Комісії мережі й конвертації змінюються | Розділяти стани «виявлено», «підтверджено», «схвалено» і «сплачено» |
Стейблкоїн-мережі слід описувати вузько. Вони зростають, але залишаються малими відносно роздрібних транскордонних платежів. За даними FXC Intelligence, які цитує ECB, у 2025 році стейблкоїни становили 0,31% ринку обсягом $44,3 трлн, хоча обсяг зріс на 64% рік до року. Отже, вони підходять окремим потокам, а не кожному банківському чи локальному платежу.
FX додає ризик керування станом. BIS про ризик FX-розрахунків наголошує на прозорій, точній обробці в реальному часі. Пов'яжіть фіксацію курсу, маршрутизацію з урахуванням ліквідності, конвертацію та звірку, щоб котирування, проведена сума й остаточний розрахунок залишалися простежуваними.
До запуску створіть рішення для кожного напряму: результат для клієнта, максимальну затримку, показ комісії, резервний маршрут і подію, що переводить платіж у стан розрахованого. Шлюз може виконувати частину руху, як описано в посібнику з платіжних шлюзів, а журнал зберігатиме повну історію. Використовуйте API-first звірку та вимагайте порогове підписання, коли сума, схвалення або ризик перетинають встановлені межі.
Архітектура та моделі інтеграції для фінтех-команд
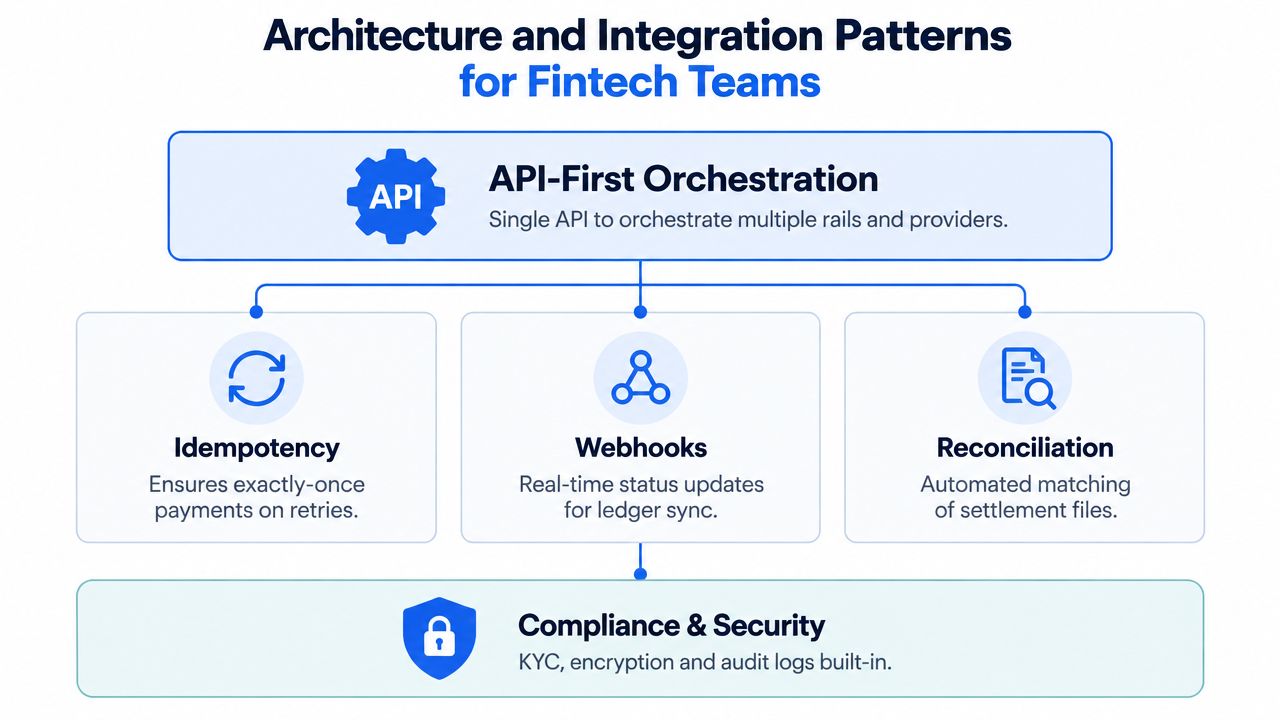
Найстійкіша архітектура розміщує API-first шар оркестрації між продуктом і зовнішніми мережами. Продукт один раз створює намір платежу. Далі оркестрація застосовує правила, обирає провайдера, надсилає інструкцію, приймає події та додає записи журналу, не змушуючи кожну продуктову команду знати деталі всіх мереж.
Зробіть повторні спроби безпечними
Мережеві тайм-аути нормальні. Дубльовані зобов'язання — ні. Кожен запит створення платежу має містити унікальний ключ ідемпотентності, а система — зберігати його разом із записом платежу. Рекомендації Formance описують очікувану поведінку: повторний ключ повертає початковий результат і не створює другий платіж.
Безпечний процес:
- Створити намір: зберегти запит, отримувача, суму, валюту й ключ ідемпотентності.
- Перевірити правила: дозволи, баланс, обмеження напряму й обов'язкові дані.
- Надіслати один раз: передати нормалізовану інструкцію обраній мережі або провайдеру.
- Прийняти події: оновлювати стан з автентифікованих подій, а не сліпим опитуванням.
- Звірити: зіставити посилання провайдера й докази розрахунку з журналом.
Події WebSocket дають оперативну видимість депозитів, підтверджень, виведень і результатів правил. Вебхуки можуть виконувати схожу роль, але система має перевіряти підписи, відхиляти повторні події та зберігати початкові дані для аудиту.
Свідомо обирайте модульність
Модульний підхід дає змогу незалежно додавати гаманець, FX-провайдера, локальну мережу, картковий конектор або журнал. Це корисно, якщо наявні системи вже обробляють частину потоку. Недолік — ризик ланцюга провайдерів: кожна передача створює ще один ідентифікатор, модель подій і межу звірки.
Єдиний стек зменшує кількість меж, але також потребує чітких інтерфейсів. Визначте, кому належать гаманці: користувачам, агентам, гравцям, казначейським рахункам чи операційним ролям. В iGaming окремий гаманець гравця спрощує атрибуцію. Для AI-агентів окремі гаманці разом із RBAC та аудитом обмежують дозволені дії.
Журнал має бути незмінюваним. Не перезаписуйте «очікує» на «розраховано». Додавайте нову подію, зберігайте попередній стан, прикріплюйте зовнішні посилання й робіть вплив на баланс пояснюваним. Так інженери, фінанси та команда з відповідності отримують єдине джерело істини.
AML, відповідність і контроль ризиків до запуску
Виплата може бути технічно чинною й зупинитися через неповні дані особи, адресу, результат перевірки або запис схвалення. Тому перевірки мають бути частиною платіжного шляху, а не ручною чергою після запуску. До відправлення система повинна ідентифікувати сторони, оцінити транзакцію, застосувати правила й записати рішення в журнал.
Структуровані адреси показують цінність ранньої перевірки. CBPR+ планує припинити підтримку неструктурованих адрес із листопада 2026 року, тому потік має перевіряти місто й країну у визначених полях до відправлення. Виявити помилку раніше дешевше, ніж опрацьовувати відхилення, плутанину клієнта, розслідування та повторне надсилання.
Побудуйте ланцюг контролю
Розглядайте кожну перевірку як контрольну точку, пов'язану з платіжною подією:
- Ідентичність і перевірка: зберіть дані платника й отримувача, виконайте доречні KYC або AML-перевірки та збережіть результат.
- Правила транзакції: застосуйте обмеження напрямів, суми, активу, швидкості операцій і вимоги схвалення.
- FX і ліквідність: запишіть котирування, інструкцію конвертації, вихідний баланс, кінцеву суму й умови фіксації курсу.
- Повноваження підписання: вимагайте авторизованого підписанта або рішення правил до руху коштів.
- Доказ розрахунку: збережіть посилання мережі, провайдера, банку або гаманця разом із подією завершення.
- Аудит: збережіть суб'єкта, роль, час, хеш запиту, рішення та запис журналу.
Цей ланцюг робить відповідність вимогам функцією операційної системи платежів. Журнал фіксує події, події показують зміну стану, а контроль пояснює, чому система дозволила або зупинила дію. Це також дає змогу виконати звірку без реконструкції рішень із розрізнених журналів.
Для безпеки без передання контролю порогове підписання усуває залежність від одного повного приватного ключа. Документація MetaMask про MPC описує модель 2 з 3: частка автентифікації, частка пристрою й резервна або 2FA-частка. Підпис можливий лише за потрібного порогу, тому одна сторона не може відновити повний ключ.
BroSettlement може поєднувати DKG/MPC-підписання 2 з 3, клієнтський Co-Signer і відправлення у 10 блокчейнів у межах API-first процесу. BroWallet підтримує вбудовані гаманці користувачів, агентів або гравців. API-ключі з обмеженими правами, RBAC, список дозволених IP, Ed25519, захист від повторення та аудиторські сліди обмежують доступ. Оцінюйте їх відповідно до власної моделі управління, а не як її заміну.
Використовуйте документований процес керування відповідністю вимогам з визначеними власниками й шляхами ескалації. До запуску протестуйте відхилені адреси, дублікати запитів, невдалу перевірку, застарілі FX-котирування, недостатню ліквідність, відмову підписанта, затримані підтвердження та розбіжності звірки. Успішна демонстрація доводить лише щасливий шлях; операційна готовність потребує безпечної обробки заблокованих і неповних станів.
Як об'єднати компоненти в API-first стек
Розгляньмо iGaming-оператора, який виплачує гравцям USDT. Для кожного гравця продукт створює ідентичність гаманця, приймає депозит, чекає потрібного підтвердження, застосовує правила й створює запит виплати. Кожен крок має окремий стан. Виявлений депозит ще не підтверджений, а схвалена виплата — не те саме, що підписана й відправлена транзакція.
API-first стек зберігає ці відмінності на інфраструктурному рівні. BroWallet забезпечує моделі вбудованих гаманців. Операційний журнал незмінно фіксує баланс і правила. WebSocket показує депозити й підтвердження. BroSettlement координує DKG/MPC-підписання 2 з 3 із клієнтським Co-Signer до відправлення в підтримувані мережі. Разом вони перетворюють потік на операційну систему журналів, подій і контролів, а не набір розрахунків комісій.
Практична послідовність упровадження
Почніть з одного напряму або активу. Налаштуйте пісочницю, механізм комісій, API-ключі з обмеженими правами та модель подій журналу до підключення реальної ліквідності. Кожен стан має бути спостережуваним із доказом події, схвалення або мережевого посилання.
Далі перевірте контроль у такій послідовності:
- Цілісність запиту: повторіть той самий платіж. Ідемпотентність має повернути початковий результат без дублювання.
- Застосування правил: спробуйте виплату понад ліміт або без обов'язкових даних перевірки.
- Розділення підписання: переконайтеся, що застосунок не може самостійно відправити кошти, якщо Co-Signer вимагає іншого схвалення.
- Порядок подій: надішліть затримані, дубльовані й невпорядковані події WebSocket. Баланси мають залишитися правильними.
- Звірка: зіставте внутрішні записи з референсами провайдера, банку або мережі. Невідповідності мають потрапити у визначену чергу винятків.
- Комунікація з клієнтом: показуйте «ініційовано», «на перевірці», «відправлено», «підтверджено» й «розраховано» лише за наявності відповідного доказу.
Модулі BroLabel охоплюють BroSettlement, вбудовані MPC-гаманці, незмінюваний операційний журнал, події WebSocket, BroWallet, інтеграції фіатного вводу/виводу та карткову інфраструктуру. BroCard підтримує віртуальні й фізичні картки Mastercard з Apple Pay і Google Pay. Гаманці AI-агентів додають окремі гаманці, RBAC і аудит. Команди можуть використовувати модулі разом або вбудовувати окремі компоненти.
Запитання, на які мають відповісти покупці
Які напрями підтримувати першими? Починайте там, де є попит, надійні дані отримувача, доступна ліквідність і визначений доказ розрахунку. Швидкий результат в одному напрямі не створює універсальну SLA для іншого.
Що вважати остаточним розрахунком? Визначте це для кожної мережі. Надіслана інструкція, зарахування банком, підтвердження блокчейну й звірений запис — різні етапи.
Як фінансам звіряти платежі? Використовуйте незмінюваний внутрішній журнал із ключами ідемпотентності, посиланнями провайдера, ідентифікаторами мережевих транзакцій, FX-записами й подіями розрахунку. Призначте відповідальних за невідповідності та опишіть процес винятків.
Чи можуть стейблкоїни замінити банківські мережі? Вони підходять певним напрямам і сценаріям, але оцінка FXC Intelligence, яку цитує ECB, показує, що їхня частка в роздрібному транскордонному обсязі мала. Використовуйте їх як одну контрольовану мережу ширшої стратегії.
Побудуйте ланцюг доказів до оптимізації маршруту, комісії чи затримки. Коли команда може пояснити кожну зміну балансу, подію, схвалення, конвертацію й результат розрахунку, вона здатна підвищувати ефективність без втрати контролю над фрагментованим станом.
BroLabel надає API-first гаманці, BroSettlement із пороговим підписанням без передання контролю, операційний журнал і звірку, події WebSocket, фіатну й карткову інфраструктуру та засоби контролю доступу. Відвідайте BroLabel, щоб переглянути модулі, почати з пісочниці й спланувати запуск для конкретного напряму.