Ви запускаєте фінансовий продукт, але операційна модель уже нагадує клаптикову ковдру. Один провайдер зберігає активи, другий випускає картки, третій проводить KYC, а фінансова команда закриває звірку в запізнілій і складній для аудиту таблиці. Водночас критичний ключ зберігання перебуває в одного інженера, перетворюючи інфраструктурне рішення на кадровий ризик.
Платформа цифрового банкінгу має усувати цю фрагментацію, а не приховувати її за гарною панеллю керування. Рішення про купівлю є архітектурним: модульне або повне впровадження, модель зберігання активів, дисципліна операційного журналу, доставка подій і контроль регульованих дій. Цей посібник пояснює вибір для засновників, технічних директорів, продуктових, операційних і фінансових команд та фахівців із відповідності, які створюють біржі, необанки, платіжні продукти й iGaming-платформи.
Зміст
- Справжня проблема вибору платформи цифрового банкінгу
- З чого насправді складається платформа
- Модульне та повне впровадження
- Контроль інфраструктури, що визначає готовність
- Шаблони інтеграції для фінтеху, необанків та операторів
- Ризики й відповідність до підписання договору
- Система оцінювання для відповідального покупця
Справжня проблема вибору платформи цифрового банкінгу
Головний ворог — фрагментована фінансова інфраструктура. Кожен окремий провайдер може виглядати розумним вибором, але стики стають вашим операційним тягарем. Продуктова команда зіставляє ідентичності, фінансова — виконує звірку, підтримка пояснює суперечливі стани, а команда з відповідності визначає, чи невдалий платіж є проблемою клієнта, процесора або журналу.
Починайте з карти руху грошей, а не каталогу провайдерів. Для кожної дії клієнта задокументуйте:
- Ідентичність: хто є користувачем, бізнесом, гравцем або агентом?
- Структура рахунку: де представлений баланс?
- Авторизація: хто ініціює і схвалює дію?
- Виконання: яка платіжна мережа, гаманець, картка або процесор переміщує цінність?
- Облік: які незмінні записи фіксують рух?
- Докази: які події, схвалення й результати перевірок підтверджують рішення?
Карта покаже, чи потрібна повна платформа або лише модулі. Біржа з власним зберіганням може потребувати журналу, фіатних інтеграцій, карток і подій. Необанку в новій країні можуть знадобитися рахунки, KYC, картки, платежі й облік від одного провайдера. iGaming-оператору — окремі гаманці гравців, контроль депозитів і виведень та перевірки до виплати.
Практичне правило: купуйте найменшу архітектуру, що закриває весь операційний процес, а не найменший набір API.
Ринок підтверджує, що це базова інфраструктура. Огляд Mordor Intelligence прогнозує, що у 2026 році цифровим банкінгом користуватиметься понад половина населення світу. Ринок оцінено у $13,79 млрд у 2025 році, $15,79 млрд у 2026 році та $31,08 млрд до 2031 року. Веб-доступ мав 56,12% ринку способів доступу у 2025 році, а мобільний банкінг, за прогнозом, зростатиме на 17,02% щороку до 2031 року. Це вже канал серйозної банківської активності, а не додаткова функція.
Історія також важлива. Bank of Scotland надав електронний домашній банкінг у 1983 році, Stanford Credit Union запустила банківський сайт у 1994 році, онлайн-банкінг перевищив 20 млн унікальних користувачів до 2001 року й досяг 54 млн користувачів лише онлайн у США до 2009 року, за історією цифрового банкінгу UBS. Віддалений доступ став операційною інфраструктурою, тому сьогодні платформу оцінюють за контролем і відновлюваністю, а не лише за інтерфейсом.
Словник для оцінювання цифрових банків допоможе продуктовій, юридичній і закупівельній командам узгодити терміни. Після цього поверніться до карти руху грошей.
З чого насправді складається платформа
Біржі з фіатними балансами, необанку з рахунками та iGaming-оператору з коштами гравців потрібна однакова дисципліна: розділити власність рахунку, перевірку особи, виконання платежу й докази журналу. Платформа є операційною системою руху грошей, а не брендованою панеллю.
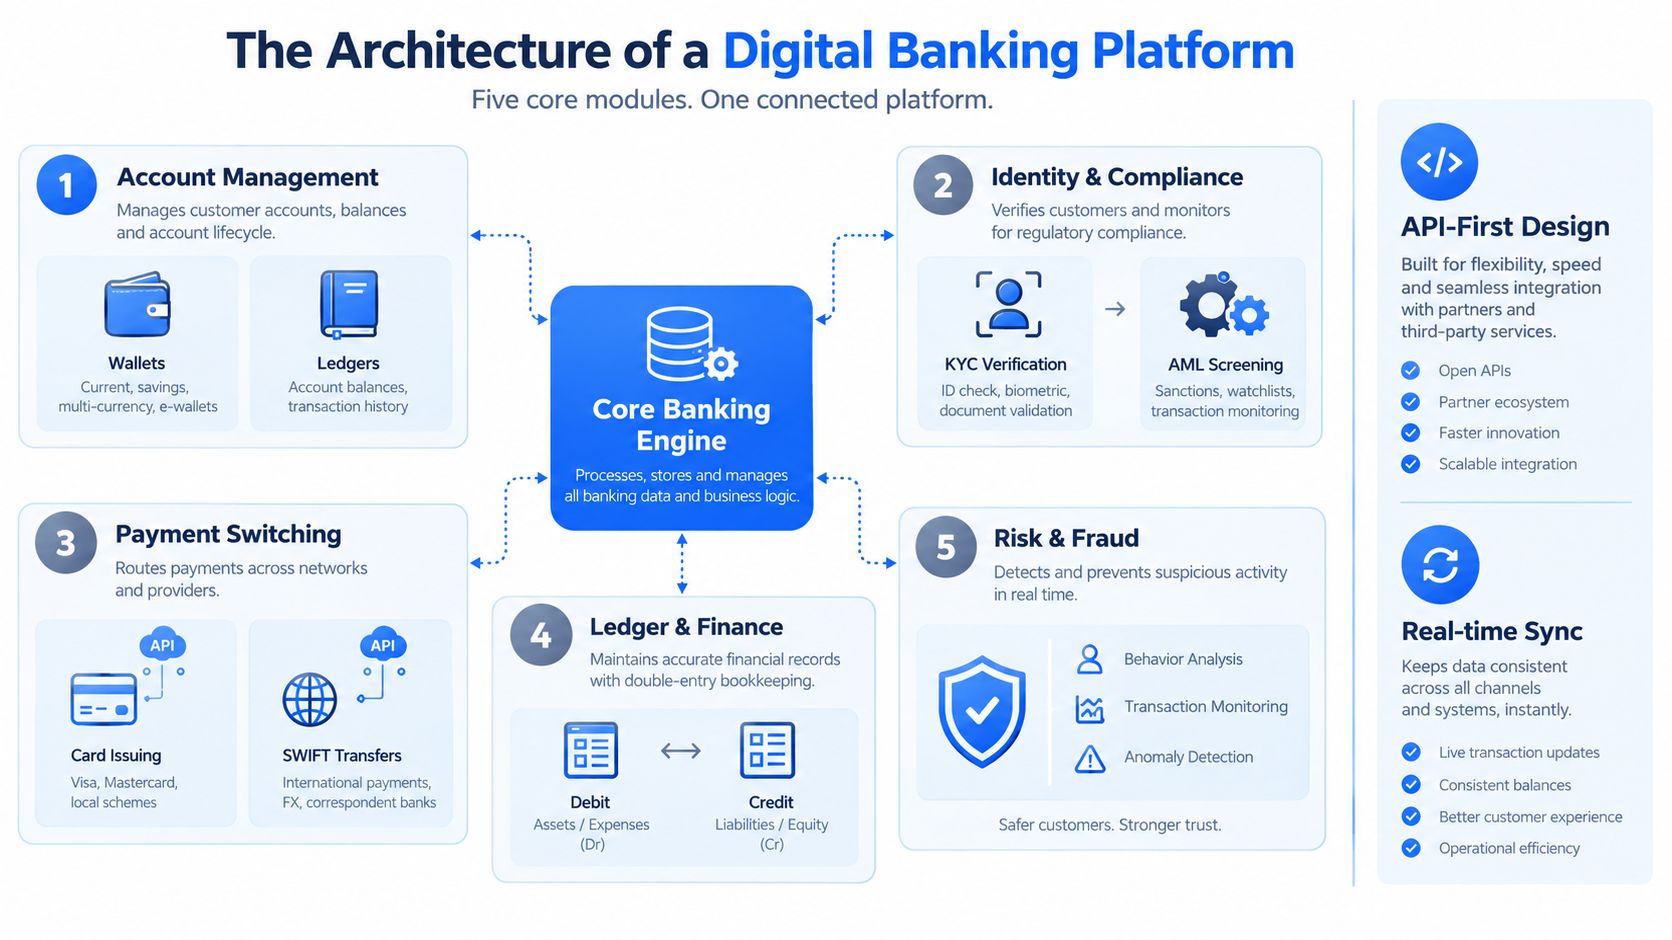
Рахунки та вбудовані гаманці
Рівень рахунків призначає кожному клієнту, бізнесу, гравцю або агенту контрольоване місце зберігання чи представлення цінності. Застосунок створює рахунки й гаманці, прив'язує власність і дозволи та отримує баланси й історію. Вимагайте різні моделі: користувацькі, на агента та на гравця. Одна модель для всіх створює проблеми звірки й доступу.
Ідентичність і відповідність
KYC, AML-перевірка, санкційний контроль і моніторинг транзакцій керують доступом після створення рахунку. Сервер ініціює регульовані дії, зберігає ID рішення провайдера й отримує події стану. Модуль також визначає власника черг перевірки, ескалацій, строків зберігання та звітності. Провайдер, який дає лише перевірку без операційного процесу, залишає складну частину вам.
Картки й платіжні мережі
Випуск карток охоплює створення віртуальних і фізичних карток, життєвий цикл, ліміти, авторизацію, заміну й призупинення. Платіжна інфраструктура може включати ACH, SEPA, Faster Payments, SWIFT, банківські перекази, карткове фінансування та блокчейн-розрахунок. Перевіряйте весь шлях: система має ініціювати платіж, отримати однозначний стан, обробити відмову й записати результат.
Методи оплати по-різному формують фінансування й використання. Огляд форм оплати допоможе продуктовій та операційній командам порівняти їх.
Операційний журнал і фінанси
Журнал має бути незмінним подвійним записом із послідовним додаванням. Він представляє дебети, кредити, комісії, утримання, сторнування й розрахунки та не дозволяє повторному запиту створити другу проводку. Інженерні рекомендації Formance вимагають, щоб повтор будь-якої події платіжної мережі створював рівно одну проводку. Вимагайте цього разом із ключами ідемпотентності, ID подій і явними коригувальними записами.
API та події
REST або OpenAPI обробляють команди й запити. Вебхуки та WebSocket передають асинхронні зміни: KYC, життєвий цикл картки, депозити, підтвердження, виведення й рішення правил. Команди без доказів стану змушують операторів здогадуватися. Робоча інфраструктура показує і дію, і запис її результату.
Модульне та повне впровадження
Вибір залежить від того, що команда вже експлуатує і що має запустити. Модульний покупець зберігає частину систем і додає відсутні можливості. Покупець повного стека приймає ширшу операційну межу, щоб зменшити інтеграцію й швидше вийти на ринок.
Біржа з власним зберіганням може лишити керування ключами, додати фіатні рахунки, картки, журнал і розрахунок та з'єднати їх із торгівлею й ризиком. Необанк у новій країні може взяти рахунки, KYC, картки, платежі й журнал в одного координованого провайдера, зосередившись на клієнтському досвіді.
| Вимір | Модульний підхід | Повний стек |
|---|---|---|
| Наявна інфраструктура | Зберігає зрілі внутрішні системи | Замінює або усуває кілька систем |
| Головна перевага | Контроль диференційованих компонентів | Швидше складання повного процесу |
| Головна вартість | Більше інтеграційної відповідальності | Більша залежність від одного провайдера |
| Найкращий сценарій | Зріла біржа або платіжна команда | Новий необанк або швидкий вихід на ринок |
| Зберігання активів | Може лишитися внутрішнім | Керована або некастодіальна модель провайдера |
| Ризик міграції | Менший обсяг заміни | Вищий вплив виходу за закритих схем |
| Операційний тягар | Команда володіє більшою кількістю меж | Провайдер координує більше модулів |
Межа може змінитися. Модульний покупець консолідується, коли різні події створюють надмірну звірку. Покупець повного стека може згодом замінити картки або KYC, зберігши гаманці й журнал. Не вважайте перший вибір постійним, але закладіть міграцію окремих компонентів у договір.
Як визначити місце вашої команди
Обирайте модульний підхід, якщо наявні системи містять цінну логіку ризику, контроль зберігання, ліцензійні відносини або дані, які складно замінити. Обирайте повний стек, якщо команда не може експлуатувати кілька регульованих інтеграцій, а провайдер дає переносні записи, чіткий контроль і відповідність пісочниці робочому середовищу.
Та сама дисципліна діє для AI та автоматизації. Перед рішенням, коли створювати AI власними силами, визначте, чи функція відрізняє продукт або лише підтримує процес. Не будуйте журнал, рівень зберігання чи оркестрацію перевірок лише заради теоретичного контролю. Створюйте там, де є перевага, купуйте там, де збій створить зайвий ризик.
Контроль інфраструктури, що визначає готовність
Платформа може пройти демонстрацію й зламатися в роботі. Перевірте тайм-аут, дублікат, затриману подію, неавторизовану дію та перерваний процес. Саме ці сценарії визначають безпечний масштаб.
MPC і межа підписання
Порогове підписання не дозволяє одній людині або системі одноосібно авторизувати переказ. У MPC/TSS-кворумі (2,3) існують три частки, а для підпису потрібні дві, як описано в документації Ripple. Задокументуйте розміщення часток, власника Co-Signer, правила підписання та ротацію або відкликання доступу.
MPC зменшує наслідки компрометації ключа, але не виконує транзакційний скринінг, не встановлює ліміти, не керує схваленнями й не створює аудит. Розділяйте безпеку підписання й операційний контроль та перевіряйте їхній стик.
Ідемпотентність і подвійний запис
Після мережевого тайм-ауту платіжний запит повторюється. Без ідемпотентності на рівні бази клієнт може отримати подвійний кредит або оператор — подвійне зобов'язання виплати. Створюйте стабільний ключ для кожної бізнес-дії, зберігайте із запитом і гарантуйте унікальність у журналі та оркестрації.
Журнал явно представляє утримання, розрахунок, сторнування й комісії. Баланс є результатом стійких подвійних проводок, а не змінюваним полем після інциденту. Визначте, який сервіс проводить, який сторнує і як фінанси звіряють кожен стан.
Події WebSocket і відновлення
WebSocket передає своєчасні депозити, підтвердження, виведення й результати правил, але не є джерелом достовірних даних. Зберігайте ID подій, обробляйте перепідключення, відхиляйте дублікати й після розриву порівнюйте локальний стан з авторитетним endpoint.
Установіть правила відновлення до запуску. Споживач, який не може пояснити оброблені, пропущені й повторені події, створить застарілі баланси й ручні розслідування.
API-ключі з обмеженими правами
Витік токена не повинен давати всі дозволи. Відокремлюйте читання від руху грошей, призначайте ролі сервісам, залишайте чутливі дії на сервері й фіксуйте створення, ротацію та відкликання ключів. Додавайте IP-списки й захист від повтору, де це доречно.
| Контроль | Що робить | Який збій запобігає |
|---|---|---|
| MPC або TSS-кворум | Вимагає кілька часток для підпису | Одноосібна витрата одним власником |
| Ідемпотентність у базі | Один бізнес-запит відповідає одній проводці | Подвійні дебети, виплати й дрейф журналу |
| Незмінний подвійний журнал | Зберігає аудит руху цінності | Непростежувані зміни балансу |
| Потік WebSocket | Доставляє асинхронний стан | Пропущені перекази й застарілі представлення |
| Обмежені API-ключі | Обмежують дозволи за сервісом і роллю | Надмірні права після витоку токена |
| Стійка вхідна черга й повтори | Зберігає повідомлення до детермінованої обробки | Втрата розрахункових подій або вебхуків |
Дослідження подієвої банківської архітектури описують асинхронні повідомлення, незмінні записи, outbox/inbox, ідемпотентних споживачів і стійкі брокери як механізми надійності. Перевіряйте кожен контроль документацією, трафіком у пісочниці та розборами інцидентів. Провайдери рідко показують збої, що визначають навантаження на підтримку.
Шаблони інтеграції для фінтеху, необанків та операторів
Корисна інтеграція починається з власності. Застосунок відповідає за досвід, продуктову політику й внутрішню авторизацію. Платформа виконує фінансову операцію, показує стан і зберігає докази для фінансів та відповідності.
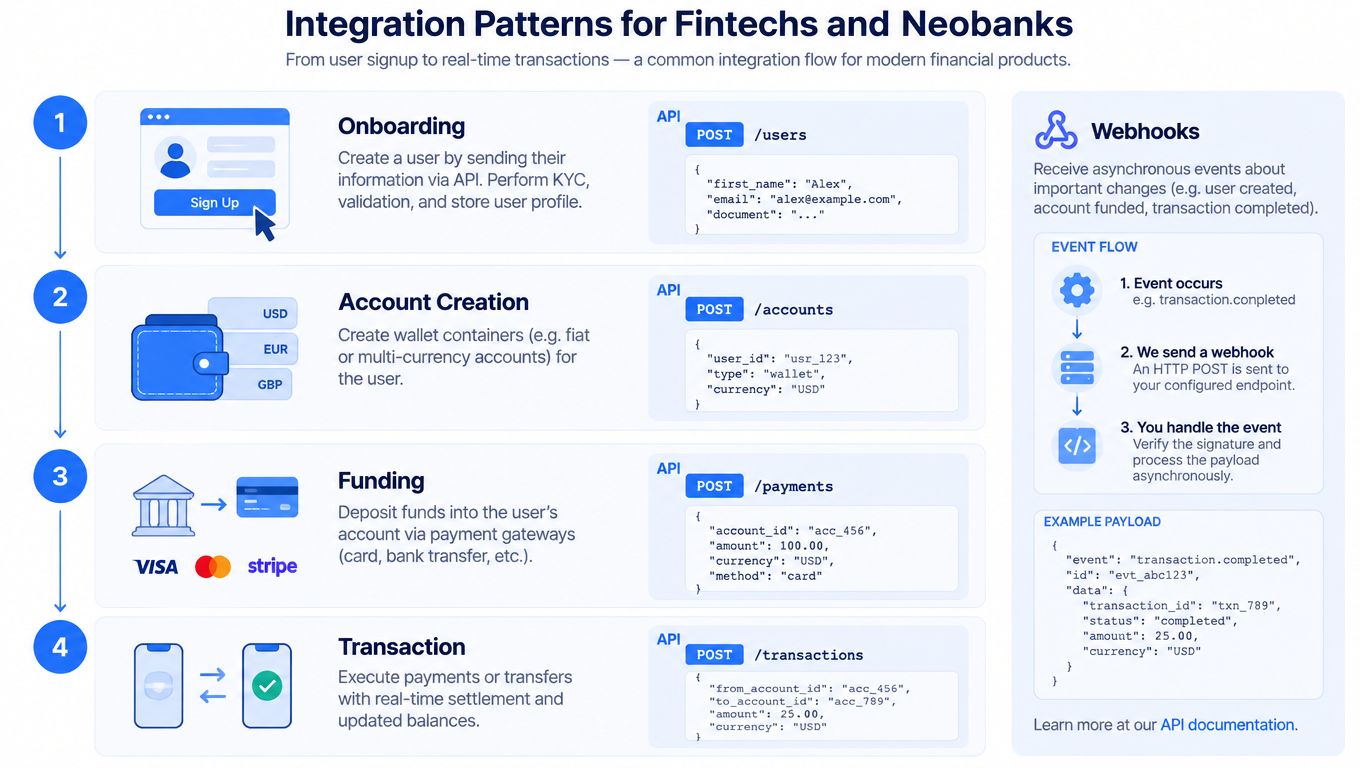
Процес споживчого необанку
Необанк часто починає із серверного онбордингу через POST /users, потім створює контейнер гаманця через POST /accounts. Після перевірки особи й відповідності продукт викликає POST /cards/issue для віртуальної картки та GET /transactions для виписки.
Браузер або мобільний клієнт не отримує широких фінансових прав. Він показує баланси, транзакції, стан картки й форми введення, а сервер запускає KYC, випуск картки, перекази й оцінювання правил.
Процес біржі та фіатного вводу
Біржі або сервісу фіатного вводу потрібен сильний зв'язок між блокчейном, фіатом і внутрішнім обліком. Переказ може використовувати POST /wallets/{id}/transfers, а для FX — endpoints котирування й виконання. Підписки на підтвердження надходять у стійкого споживача подій, що зіставляє помічену й підтверджену активність із журналом.
Звірка тут є операційною. Інженерна система вибору платіжного процесора пояснює порівняння внутрішніх записів із зовнішніми джерелами істини. Навіть ідемпотентні API можуть мати розбіжності, тому потрібна черга винятків і власник.
Процес iGaming та оператора
Оператор може створити віртуальний рахунок або гаманець гравця, надати вбудований досвід депозиту й виведення та застосувати правила гравця до підписання виплати. Картка на сесію корисна для обмежених витрат і чіткого зв'язку між сесією, гравцем та інструментом. Контроль відповідальної гри має діяти до межі підписання, а не після розрахунку.
Архітектура Wallet-as-a-Service допомагає визначити, чи гаманці є продуктом, підтримуваною можливістю або інфраструктурною залежністю. У всіх моделях регульована оркестрація залишається на сервері, а клієнту вбудовують лише потрібні представлення й форми.
Ризики й відповідність до підписання договору
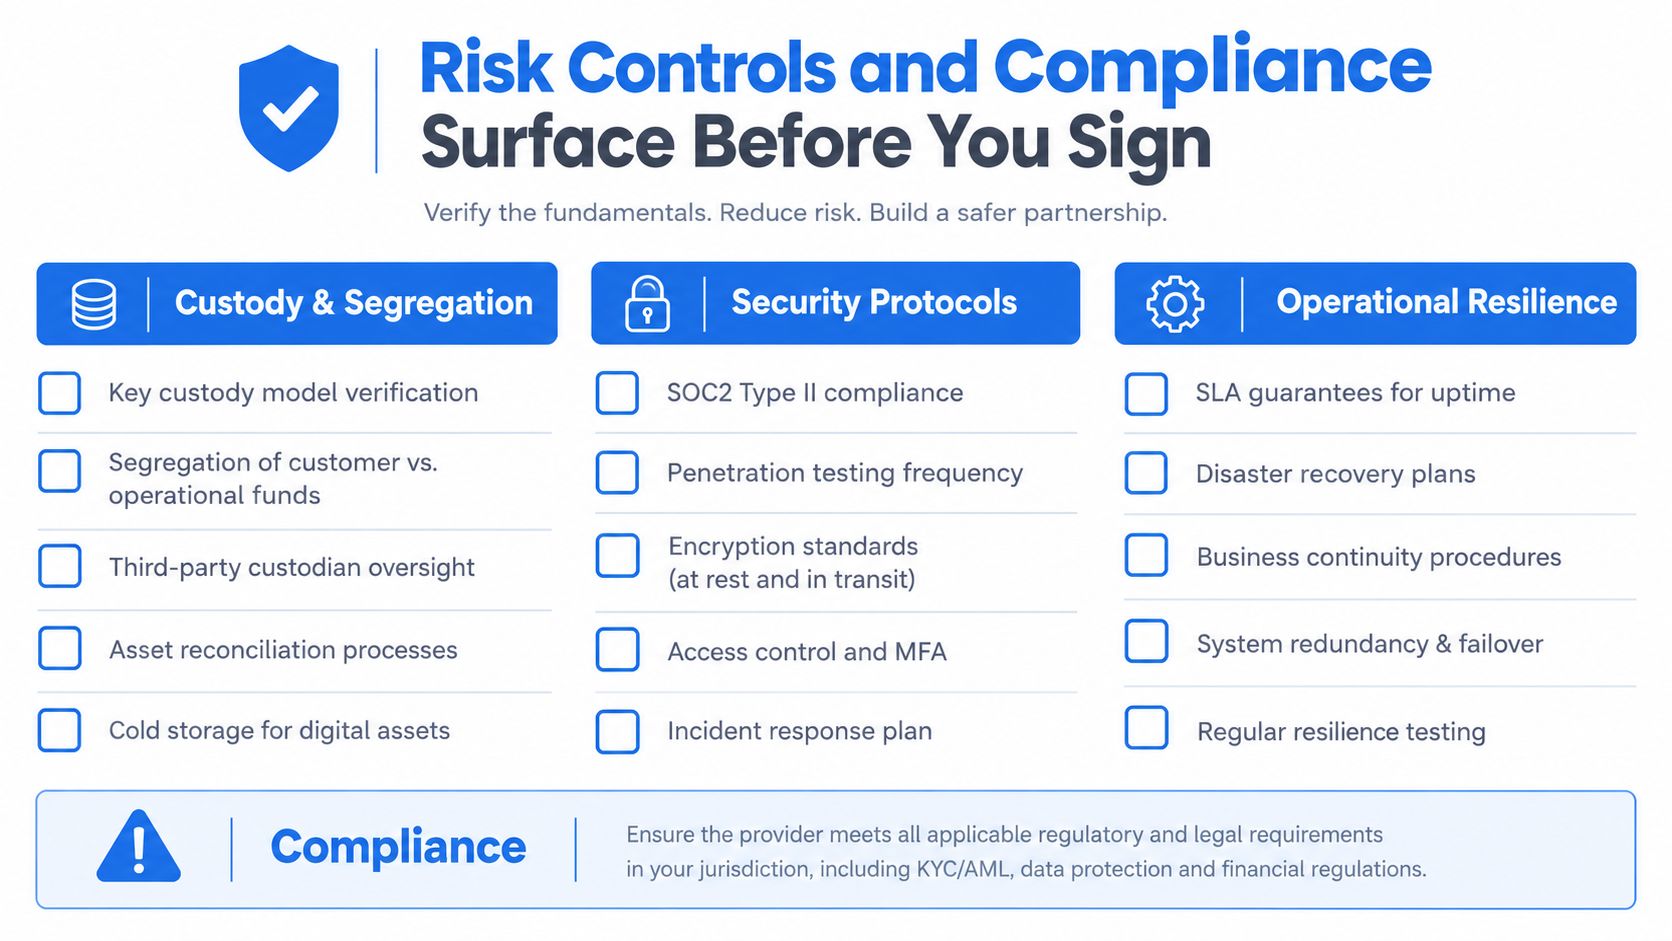
Договір потрібно перевіряти як документ операційного контролю, а не лише тариф. Кожне питання формулюйте через докази, власність і відновлення.
Зберігання й відокремлення активів
Підтвердьте модель зберігання ключів, кворум, обов'язки Co-Signer і правила схвалення. Встановіть, як клієнтські кошти відокремлені від операційних, де представлені баланси та які докази підтримують резерви або захист. Якщо провайдер дає атестації, закріпіть у договорі періодичність, обсяг, відповідального й формат.
Відповідальність за AML
Вимагайте письмову карту санкційних перевірок, моніторингу транзакцій, порогів, перегляду сповіщень і звітності про підозрілу активність. Провайдер може надати технологію, але команда з відповідності має знати, хто розслідує, хто подає звіти й які записи доступні аудиту.
Звірка й розрахунок
Попросіть щоденні звіти, процедури зіставлення журналу з банком, стабільні ID, строки вирішення розбіжностей і поведінку повторів. Рекомендації з архітектури платіжного журналу радять стійку вхідну обробку й детерміноване зіставлення для файлів розрахунку, вебхуків і пакетних підтверджень. Розбіжності мають потрапляти в процес винятків, а не зникати в зверненнях підтримки.
Операційна стійкість
Перевірте ротацію ключів, реагування, незмінність аудиту, аварійне відновлення, перегляд доступу й керування змінами. Пісочниця має повторювати форми подій, семантику помилок і дозволи робочого середовища. Попросіть розбори інцидентів із затриманими повідомленнями, частковими відмовами, дублікатами й розривами звірки.
Ризик до підписання — залежність від провайдера. Закриті схеми журналу, BIN-спонсорство карток, незадокументовані стани й пакетне зберігання можуть зробити міграцію дорогою. Зробіть переносність даних, експорт, допомогу з переходом, припинення окремих компонентів та умови виходу обов'язковими. Не відкладайте до поновлення договору.
Посібник із процесу керування відповідністю допомагає структурувати відповідальність між продуктом, операціями, фінансами й командою з відповідності. Договір усе одно має назвати відповідальних людей і докази.
Система оцінювання для відповідального покупця
Оцінюйте платформу за проблемою, яку усуваєте. Біржі з початкового прикладу потрібні контрольоване зберігання й підписання. Необанку — рахунки, картки, фіатний доступ і відповідність. Оператору — ідентичність гаманця гравця, надійні події, правила й чисті записи розрахунку.
| Критерій | Вага | Що перевірити в пісочниці |
|---|---|---|
| Зберігання й ключі | Критична | Створити гаманець, перевірити схвалення, ролі підписання й відмову підписувача |
| Журнал і звірка | Критична | Виконати й повторити переказ, перевірити подвійний запис і розбіжність |
| Фіат і картки | Висока | Поповнення, випуск картки, події життєвого циклу, ліміти й виведення |
| Відповідність | Критична | KYC і перевірки, стани рішень та аудиторські докази |
| Зручність інтеграції | Висока | OpenAPI, ідемпотентність, ID подій, перепідключення й відповідність пісочниці |
| Модульність і вихід | Висока | Експорт, замінні компоненти й підтримка міграції |
| Вбудовані криптоможливості | Середня | Додавання гаманця й розрахунку без заміни рахунку та журналу |
Вага не універсальна. Ліцензована команда з сильною інфраструктурою більше цінуватиме модульність і контроль. Менша продуктова команда — координацію повного стека за умови експорту даних і операційної видимості. Криптомодулі мають бути архітектурним вибором, а не маркетинговою функцією: вони повинні відповідати моделі рахунку, журналу, відповідності й подій, а не створювати паралельний фінансовий світ.
Практичний перший крок — двотижневий інтеграційний спринт у пісочниці. Перевірте один гаманець, одну проводку й один KYC-процес. Примусово повторіть запит, відхиліть авторизацію, розірвіть потік подій, огляньте записи й звірте зовнішній результат із журналом. Якщо провайдер не робить ці шляхи зрозумілими в контрольованому середовищі, комерційні переговори передчасні.
BroLabel пропонує API-first вбудовані MPC-гаманці, операційний журнал, відправлення в мережі, випуск карток, інтеграції для фіатного вводу/виводу, гаманці AI-агентів та події WebSocket у реальному часі, доступні модульно або як ширший стек. Відвідайте BroLabel, щоб оцінити відповідність інфраструктури гаманців, розрахунку, журналу й карток вашим вимогам до пісочниці та контролю.