Більшість порад щодо вибору електронного способу оплати починаються не з того. Вибір зводять до перегонів між швидкістю та комісіями, а потім ігнорують те, що руйнує роботу команд у робочому режимі: що відбувається після авторизації, коли сторнування надходить із запізненням або рядок для звірки не з'являється взагалі.
Краще запитання складніше й корисніше. Який канал дає достатньо доказів, контролю та можливостей відновлення, щоб фінансова, операційна команди й команда з відповідності могли працювати без здогадок? Це важливо, бо цифрові платежі вже стали масовими, але впровадження нерівномірне, а сам доступ ще не гарантує використання: за даними звіту Світового банку Global Findex 2021, у 2021 році близько 1 мільярда дорослих власників рахунків у світі не здійснили жодного цифрового платежу.
Операційний ворог — невидима відмова платежу. Платіж може бути авторизований, але не розрахований; повернення може не виконати зворотний рух; дубльований вебхук може створити хибне зарахування; виплата може піти до завершення збору доказів. Щоб глибше зрозуміти цю проблему, знайдіть приховані прогалини моніторингу, перш ніж довіряти панелі, яка показує лише зелені стани.
Практичне правило: обирайте канал, який залишає чистий аудиторський слід, коли щасливий шлях ламається, а не той, який виглядає найшвидшим у продуктовій презентації.
Серйозний стек відповідає на це за допомогою підписання MPC, операційного журналу, у якому записи лише додаються, подій у реальному часі та ідемпотентних змін стану. Ця комбінація не усуває ризик, але перетворює обробку платежів із надії на послідовність зафіксованих рішень.
Зміст
- Справжній ворог — невидима відмова платежу
- Пояснення п'яти основних каналів електронних платежів
- Як чесно порівнювати електронні способи оплати
- Що насправді відбувається, коли платіж дає збій
- Побудова рівня контролю навколо кожного платежу
- Відповідність вимогам, 3DS і платіжні дані як докази
- Стійкість, резервні сценарії та межі підходу «цифрове за замовчуванням»
- Практичний контрольний список і запитання покупців
Справжній ворог — невидима відмова платежу
Команди зазвичай питають, який електронний спосіб оплати найдешевший або найшвидший. Це хибний перший фільтр. Основний режим відмови — життєвий цикл платежу, який стає невидимим одразу після виходу зі сторінки оформлення. Саме так фінансові команди починають звірятися з припущеннями, а не із записами.
Чому авторизація не тотожна завершенню
Авторизація повідомляє лише, що мережа прийняла запит у певний момент. Вона не доводить остаточний розрахунок і точно не гарантує, що транзакцію не оскаржать пізніше. У карткових потоках, банківських переказах, гаманцях і криптоканалах для операцій важливий стан, який витримує повторні спроби, сторнування та винятки.
Саме тому інфраструктурним командам варто більше дбати про переходи стану, ніж про назви. Хороша платіжна система записує намір, рішення за правилами, відправлення в мережу або подання, підтверджений результат і кожне сторнування як окремі події. Якщо ці стани згортаються в один прапорець «успішно», фінансова команда втрачає здатність пояснити, що сталося, коли гроші не надходять туди, куди мали.
Що насправді потрібно оператору
Корисний короткий список — не «картка, гаманець чи переказ». Важливо, чи підтримує канал:
- Відстежувані докази, щоб фінансова команда могла відновити перебіг подій.
- Чітку семантику розрахунку, щоб ніхто не плутав тимчасове схвалення з остаточністю.
- Безпечну повторну обробку, щоб повторні спроби не створювали дубльованих зарахувань.
- Контрольований випуск, щоб незворотні дії проходили перевірку правил до виконання.
Тут набуває значення інституційна модель. Підписання MPC захищає рівень зберігання активів, операційний журнал зберігає бухгалтерську правду, а потоки подій повідомляють наступним системам, коли реагувати. Канал усе ще важливий, але саме рівень контролю визначає, чи зможете ви безпечно експлуатувати його в масштабі.
Пояснення п'яти основних каналів електронних платежів
Покупець, який платить постачальнику за кордоном, може бачити п'ять різних способів, але всередині вони розв'язують різні задачі. Кожен має іншу відповідь щодо авторизації, розрахунку, зворотності та доказів.
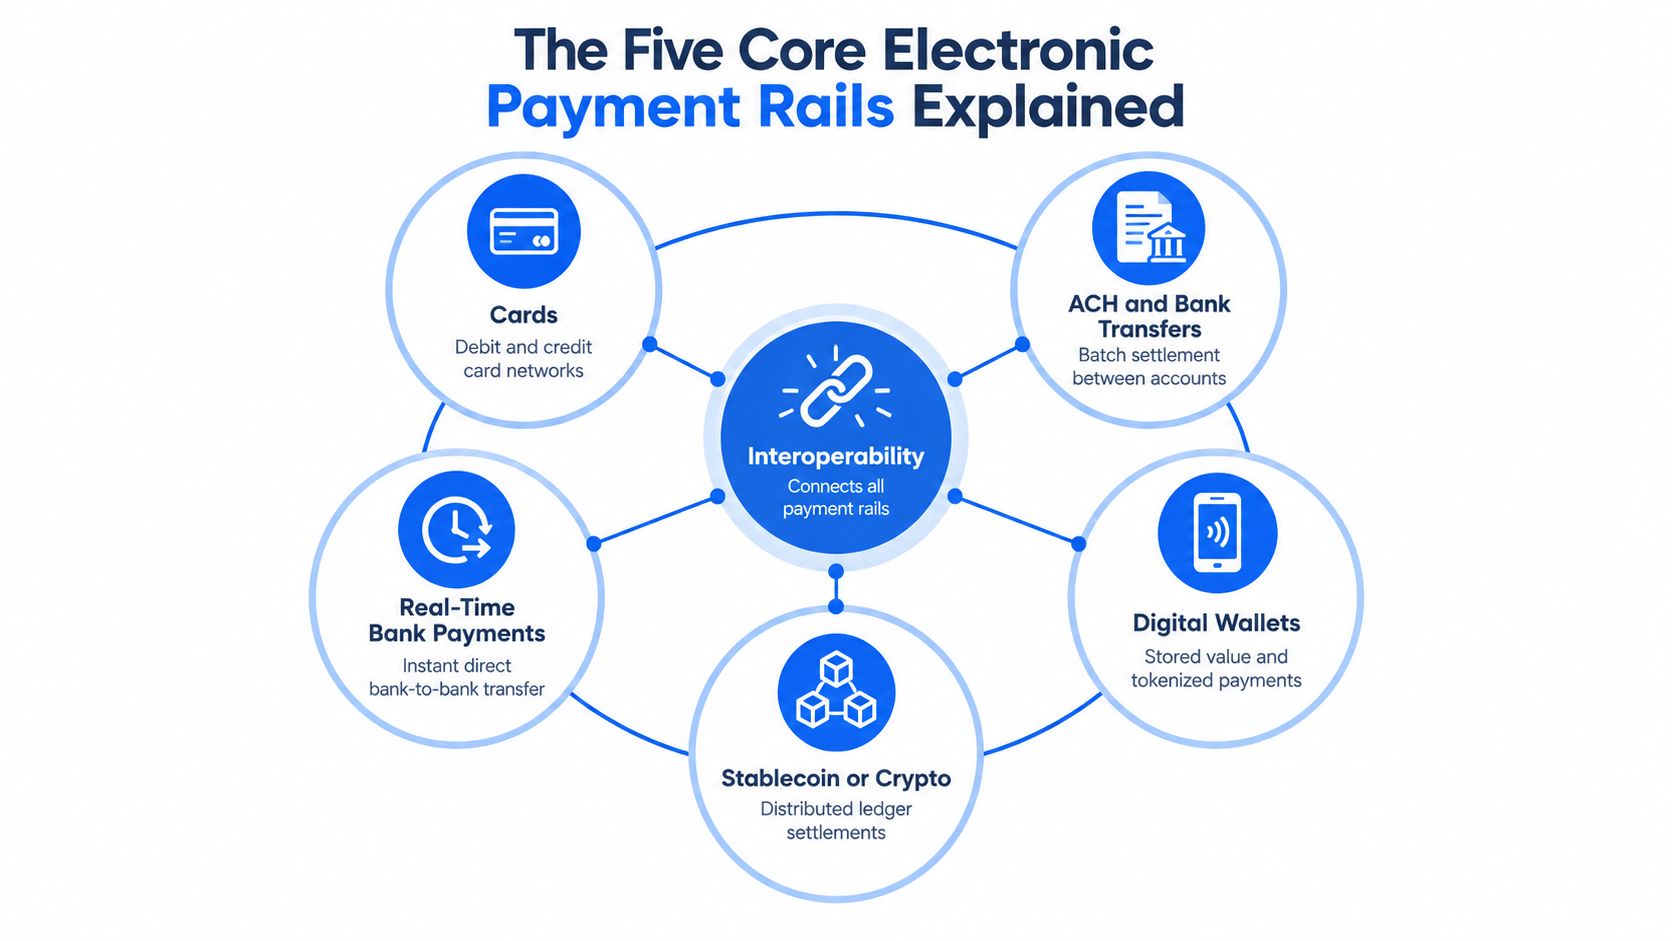
Картки й пов'язані з картками гаманці
Картки побудовані за принципом спочатку авторизація, потім розрахунок. Це зручно для торгівлі, але означає, що початкове схвалення — лише одна контрольна точка в довшому життєвому циклі. EMV 3-D Secure додає автентифікацію на основі ризику й може включати додаткові дані в обмін, допомагаючи емітентам вирішити, схвалити транзакцію чи надіслати запит на додаткову перевірку EMVCo.
Потік із карткою, пов'язаною з гаманцем, використовує ту саму базову механіку, але взаємодія користувача простіша, бо токенізація та збережені облікові дані зменшують тертя. Компроміс знайомий усім, хто працював із платежами: картки легко запустити, але складно скасувати наслідки після спору.
ACH і банківські перекази
Банківські перекази й ACH зазвичай обмінюють швидкість на операційну передбачуваність. Вони доречні, коли бізнес може погодитися з повільнішим рухом в обмін на знайомі канали банківських рахунків і широке приймання продавцями. Їх також легше зрозуміти, коли головне питання — рух між рахунками, а не автентифікація клієнта.
Їхнє слабке місце — зворотність і строки. Пакетна обробка може перетворити повернення або відкликання на окремий проєкт, тому командам, які покладаються на ці канали, часто потрібна суворіша дисципліна звірки, ніж вони очікують.
Банківські платежі в реальному часі та цифрові гаманці
Банківські платежі в реальному часі швидко переміщують гроші, але географічне покриття й сумісність постачальників досі обмежують їхню безперебійну роботу. Цифрові гаманці додають токенізацію, автентифікацію, пов'язану з пристроєм, і кращий мобільний процес. Вони корисні, коли бізнес хоче зробити взаємодію зручнішою, не змушуючи щоразу вводити карткові дані.
Проблема в тому, що «гаманець» описує інтерфейс користувача, а не всю операційну модель. Якщо гаманець не показує чіткі стани, джерело фінансування та логіку сторнування, ви лише перемістили складність, а не усунули її.
Платежі стейблкоїнами або криптовалютою
Стейблкоїнові та криптовалютні потоки можуть розраховуватися цілодобово й залишають слід в операційному журналі, корисний для аудиту й автоматизації. Це робить їх привабливими для транскордонного казначейства, виплат платформ і процесів, керованих агентами. Вони також додають інші засоби контролю: правила підписання, перевірку відповідності вимогам і обробку мережевих комісій.
Платіжний канал настільки хороший, наскільки хороші докази навколо нього. Тому команди часто поєднують цей потік з операційним журналом, у якому записи лише додаються, перевірками правил до відправлення в мережу та потоками подій, що окремо показують помічені, підтверджені й сторновані стани. Ширший словник продукту для цього вибору містить посібник із форм оплати.
Канал — не архітектура. Архітектура — це те, що переживає винятки.
Як чесно порівнювати електронні способи оплати
Практичне порівняння працює лише тоді, коли кожен варіант оцінюють за однаковими критеріями. Інакше команди обирають канал, що звучить сучасно, а потім надто пізно виявляють, що його зворотність, доказовий слід або операційне навантаження не відповідають бізнесу.
| Канал | Остаточність розрахунку | Зворотність | Доказовий слід | Типова вартість | Глобальне покриття |
|---|---|---|---|---|---|
| Картки | Середня, з пізнішим розрахунком | Розвинена підтримка спорів і чарджбеків | Хороший, особливо з даними автентифікації | Зазвичай вища | Широке |
| ACH і банківські перекази | Повільніша, не завжди негайна | Обмежена та процедурна | Надійний банківський запис, але не завжди в реальному часі | Зазвичай нижча | Широке, але нерівномірне за ринками |
| Банківські платежі в реальному часі | Швидка за наявності підтримки | Обмежена після випуску | Хороша видимість транзакції | Залежить від напрямку | Обмеженіше, ніж у карток |
| Цифрові гаманці | Залежить від каналу фінансування | Залежить від правил гаманця | Хороший, якщо гаманець показує стан | Різна | Широке для споживачів, нерівномірне для B2B |
| Стейблкоїн або криптовалюта | Швидка після підтвердження | Обмежена після відправлення в мережу | Сильні докази в блокчейні, але потрібна внутрішня звірка | Залежить від мережі | Глобальне там, де відповідають актив і модель відповідності вимогам |
Правильний вибір залежить від бізнес-мети. Продавець із високим ризиком чарджбеків може віддати перевагу карткам, бо процес спорів уже вбудований. Казначейська команда, що переміщує кошти через кордони, може цінувати розрахунки в стейблкоїнах, бо операційний слід явний, а переказ простіше автоматизувати.
Компроміс послідовний для всіх каналів. Швидший розрахунок часто означає менше можливостей повернення, а дешевші канали — більше роботи зі звіркою. Для додаткового погляду на практичне порівняння шлюзів корисний матеріал про те, як Resolut порівнює платіжні шлюзи.
Система оцінювання, яка справді працює
Ставте однакові п'ять запитань для кожного каналу:
- Чи стане платіж остаточним тоді, коли я вважаю його остаточним?
- Чи можу я сторнувати або відкликати його, якщо щось піде не так?
- Які докази матиме фінансова команда під час аудиту?
- Скільки операційної роботи створює кожен виняток?
- Чи охоплює канал потрібні мені ринки?
Це кращий короткий список, ніж «найшвидший» або «найдешевший». Для команд, які документують ширшу продуктову архітектуру, технологія цифрових платежів має бути в тому самому плані, бо вибір технології та платежу тісно пов'язані.
Що насправді відбувається, коли платіж дає збій
Постачальник в одній країні надсилає рахунок, клієнт в іншій його сплачує, а панель показує успіх. Потім починається справжня робота. На картковому етапі надходить повідомлення про чарджбек, банківський переказ повертається через закритий рахунок, виплата стейблкоїнами зупиняється на перевірку відповідності, повернення в гаманці розгортається кілька днів, а дубльований вебхук загрожує двічі зарахувати баланс.
Щасливий шлях — не найважливіший
Щасливий шлях доводить лише перший перехід стану. Він не показує, чи справді платіж розрахований, чи може продавець користуватися коштами та чи зможе клієнт пізніше оскаржити списання. В операціях запитання ніколи не звучить як «Чи відбувся платіж?». Воно звучить так: «Який саме стан настав і хто відповідає за цю правду?»
Саме тут проявляється цінність операційного журналу, у якому записи лише додаються. Він зберігає послідовність наміру, авторизації, підтвердження, сторнування, комісії та призначення, щоб фінансова команда могла пізніше відновити всю історію. Події WebSocket виконують інше завдання: вони повідомляють наступним системам про зміну, щоб ті могли реагувати майже в реальному часі.
Режими відмови, які викривають слабку архітектуру
Кілька поширених проблем показують, чи є стек справжнім, а не декоративним:
- Чарджбек на картковому етапі, який потребує доказів і відстеження життєвого циклу.
- Повернений банківський переказ, який має оновити і операційний журнал, і представлення оператора.
- Призупинення криптовалютної виплати на перевірку відповідності, коли переказ потрібно зупинити до випуску.
- Дубльований вебхук, який ідемпотентні споживачі мають проігнорувати.
- Запізніле повернення, яке не можна вважати завершеним до підтвердження сторнування.
Кожен випадок перевіряє одне й те саме: чи відрізняє платіжна система появу події від фінансової остаточності. Якщо ні, бізнес завищуватиме баланси, занижуватиме ризик або робитиме і те, і інше.
Операційна правда: платіжну платформу оцінюють за винятками, які вона правильно записує, а не за схваленнями, які вона святкує.
Побудова рівня контролю навколо кожного платежу
Саме рівень контролю робить електронний спосіб оплати достатньо безпечним для реальних операцій. Без нього ви отримуєте швидкий рух і слабке урядування. З ним — стан, якому довіряє фінансова команда і який інженери можуть повторно відтворити.
Спочатку засоби контролю на межі
Починайте з межі. Використовуйте API-ключі з обмеженими правами, списки дозволених IP-адрес і захист від повторного відтворення, щоб запитувати платіж могли лише правильні системи, а кожен запит оброблявся один раз. За правильного проєктування ці засоби не сповільнюють бізнес: вони зупиняють випадкове дублювання та зменшують радіус ураження скомпрометованих облікових даних.
Потім розділіть типи правди, які зберігаєте. Операційний журнал має записувати, що, на думку системи, сталося. Потік подій має повідомляти наступним системам, коли реагувати. Це не одне й те саме; змішування цих понять призводить до втрати цілісності обліку.
Правила підписання до незворотної дії
Будь-яке незворотне переміщення вартості має пройти перевірку правил до створення підпису. Саме тут важливі MPC, Co-Signer під контролем клієнта та порогове схвалення. Модуль BroSettlement від BroLabel є конкретною реалізацією цієї моделі, а BroWallet об'єднує користувацький потік для операцій із гаманцями й платежами.
Виведення в робочому режимі не повинно відбуватися за принципом «відправити й сподіватися». Запит потрібно створити, перевірити за правилами, підписати з досягненням порога, а потім відстежувати, доки життєвий цикл не підтвердить розрахунок. Якщо бізнес використовує AI Agents, діє та сама логіка: кожен агент може пропонувати або ініціювати дію, але виконанням усе одно керують обмежені дозволи та межі схвалення.
Практична операційна модель
Дотримуйтеся таких правил:
- Ідемпотентність кожної зміни стану, щоб повторні спроби не дублювали зарахування чи виплати.
- Окремі резервування й розрахунок, щоб фінансова команда не витрачала непідтверджені кошти.
- Подієві оновлення стану, щоб наступні системи не опитували API наосліп.
- Рольові винятки, щоб одна людина не могла легковажно обійти правила.
- Звірка зі звітами постачальника, щоб внутрішні записи й зовнішня реальність залишалися узгодженими.
Саме цю частину пропускають багато продуктових команд. Вони будують платіжний запит і забувають про операційну модель, яка робить його безпечним для щоденного використання.
Відповідність вимогам, 3DS і платіжні дані як докази
Платіжні дані — це операційні докази. Чистий запис полегшує звірку рішень щодо ризику, обґрунтування винятків і пояснення, чому транзакцію проведено, затримано або відхилено.
Чому важлива повна машина станів
EMV 3-D Secure додає до процесу ухвалення рішення більше контексту, зокрема дані транзакції та пристрою, щоб емітент міг оцінити ризик і вирішити, чи запитувати додаткову перевірку користувача EMVCo. Якщо ви зберігаєте лише «схвалено» або «відхилено», то втрачаєте слід, який пояснює результат.
Те саме правило стосується відповідності вимогам для переказів. Збірник правил Управління з регулювання віртуальних активів ОАЕ вимагає визначених даних про відправника й одержувача до ініціювання переказу на суму понад 3 500 AED, а ці дані мають надаватися VARA або іншим відповідним органам на запит збірник правил VARA. Перевірки ідентичності, призначення й правил мають бути всередині платіжного процесу, а не поруч із ним.
Перевірки довіри для споживачів належать до того самого доказового процесу, що й записи транзакцій. Огляд того, чи є Mega Panalo Casino легітимним, може здаватися окремим від обробки платежів, але доказова модель та сама: зберігайте перевірки, рішення й причини їх ухвалення.
Що зберігати в операційному журналі
Серйозна платіжна інтеграція має зберігати:
- Ідентифікатори автентифікації, як-от посилання на транзакції 3DS.
- Результати додаткової перевірки або звільнення, а не лише остаточне схвалення.
- Дані відправника й одержувача, коли цього вимагають правила.
- Записи рішень за правилами, зокрема призупинення та ручні перевірки.
- Стан розрахунку та сторнування, щоб фінансова команда могла виконати звірку пізніше.
Для платформ, яким потрібне структуроване місце для таких доказів, операційний журнал і модель подій у стеку BroLabel створені саме для цього. Зберігайте результат додаткової перевірки 3DS разом із результатом авторизації, щоб відповідь на чарджбек можна було скласти з операційного журналу, а не відновлювати з пам'яті.
Стійкість, резервні сценарії та межі підходу «цифрове за замовчуванням»
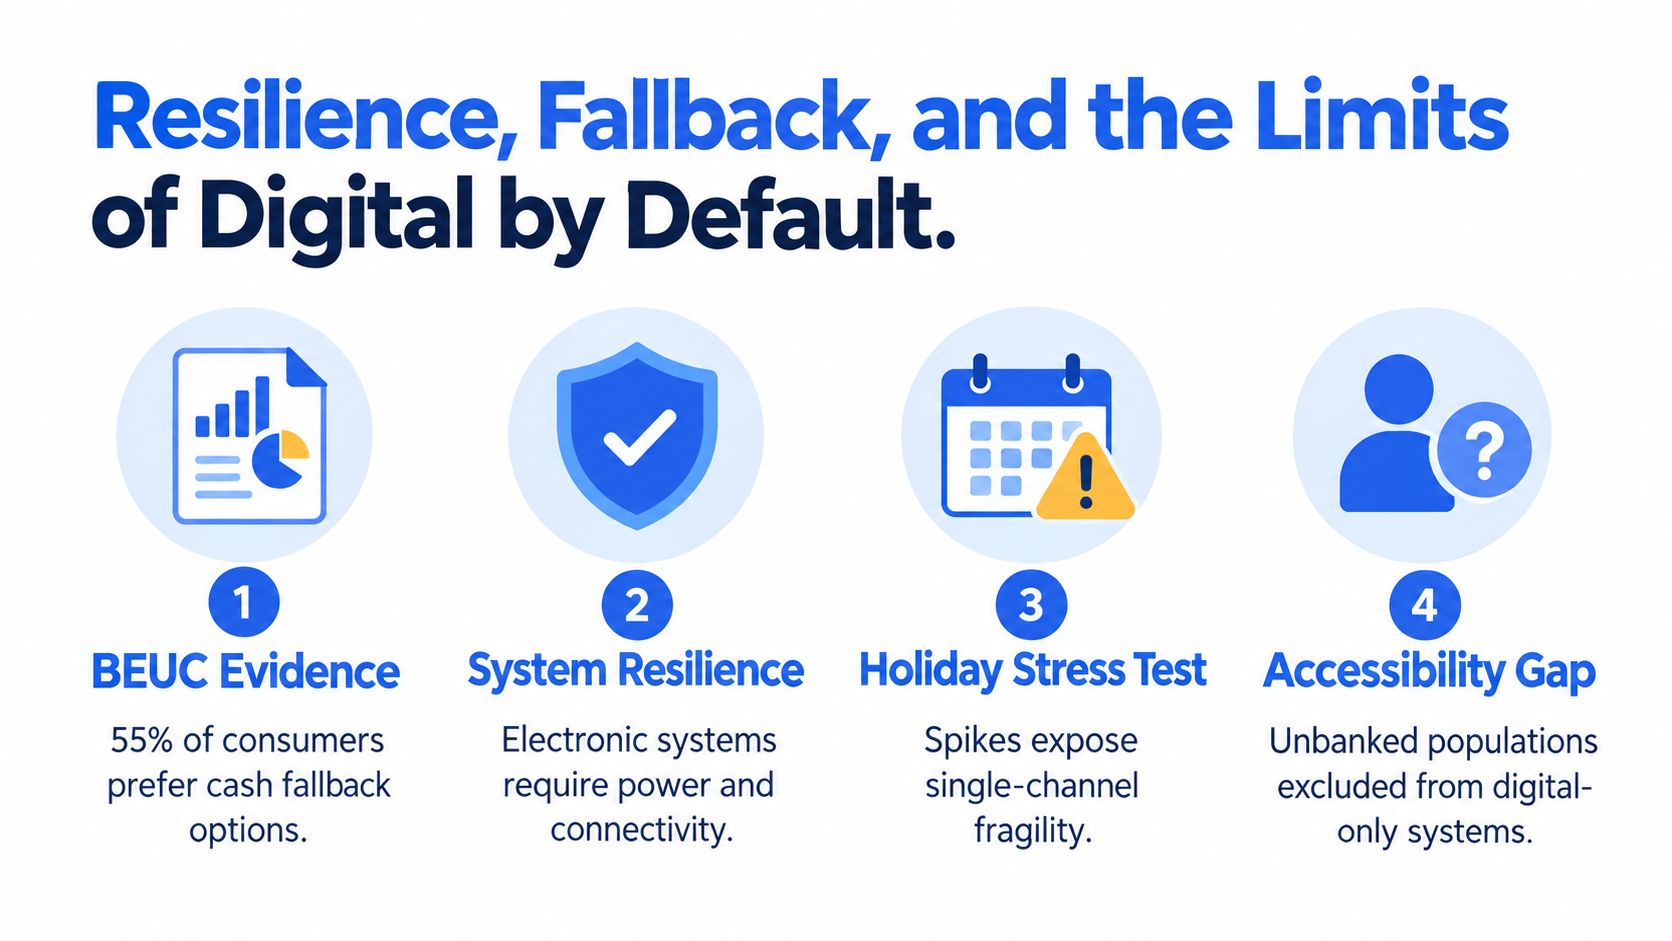
Цифрові платежі корисні, але не позбавлені труднощів. В опитуванні BEUC 55% наявних користувачів цифрових платежів повідомили про проблеми — від технічних помилок до занепокоєнь щодо безпеки або нестачі навичок, а 86% принаймні певною мірою непокоїлися через неможливість повернути гроші, втрачені внаслідок шахрайства опитування BEUC. Це має змінити спосіб оцінювання будь-якого платіжного стеку.
Що насправді означає стійкість
Стійка платіжна архітектура відповідає на незручні запитання до того, як це зробить робоче середовище. Що станеться, коли API недоступний, телефон загублено, продавець і платник не користуються спільним постачальником або санкційна перевірка мусить призупинити виплату? Якщо відповідь — «користувач зачекає», система не стійка, а крихка.
Команди мають проєктувати ідемпотентні повторні спроби, чітке відображення стану та призупинення за правилами, здатні зупинити випуск і не втратити запис про причину. Офлайн-резервування також важливе, особливо в карткових потоках і середовищах, де не можна вважати зв'язок гарантованим. Стійкість — це функція, а не запізніла думка.
Практичний контрольний список і запитання покупців
Почніть із доказів, потрібних для кожного каналу, а потім вирішіть, де зберігатиметься основний операційний журнал. Відокремте авторизацію від розрахунку, застосовуйте правила до підписання та подавайте кожну зміну стану як подію. Потім відпрацюйте сторнування, дубльовані зворотні виклики та призупинення через вимоги до першої реальної виплати.
Командам, яким потрібен модульний шлях упровадження, варто планувати в категорії рішення платіжного шлюзу, адже вибір шлюзу, логіку гаманця та структуру звірки слід розглядати разом, а не як окремі закупівельні рішення.
FAQ
Як обрати між стейблкоїном і банківським переказом для транскордонного B2B?
Оберіть канал, який відповідає вашим вимогам до розрахунку, відповідності та звірки. Якщо потрібен швидкий розрахунок із явними доказами життєвого циклу, потоки стейблкоїнів можуть працювати добре. Якщо операції побудовані навколо банківської звітності та знайомих казначейських процесів, банківський переказ може бути простішим.
Що шукати в постачальнику MPC?
Перевірте порогову модель, хто контролює кожного учасника, як працює відновлення та чи застосовуються правила підписання до того, як запит потрапить до підписантів. Назва технології безпеки важить менше, ніж операційна модель навколо неї.
Коли цифровий гаманець зменшує навантаження щодо відповідності вимогам?
Коли він централізує автентифікацію, засоби контролю й видимість станів замість розпорошення між непов'язаними системами. Гаманець не усуває роботу з відповідності, але може полегшити доказовість і перевірку процесу.
Як оцінювати потік «картка плюс гаманець» для фінтеху або iGaming?
Розглядайте авторизацію, розрахунок, сторнування, відображення в операційному журналі та контроль правил як один ланцюг. Якщо ці частини погано звіряються, потік згодом створить проблеми для фінансової команди й підтримки.
BroLabel створює операційний рівень для сучасних платіжних потоків, зокрема MPC-гаманці, операційний журнал, у якому записи лише додаються, потоки подій і готові до контролю розрахунки. Якщо ви порівнюєте електронні способи оплати для транскордонного обсягу, карток, пов'язаних із гаманцями, або виплат, керованих агентами, відвідайте BroLabel і зіставте вимоги до звірки та підписання зі стеком до запуску.