Малий бізнес може почати приймати онлайн-платежі за допомогою посилання за один день. Операційні проблеми зазвичай з'являються пізніше: клієнт повторює оплату після тайм-ауту, постачальник обробляє обидві спроби, а фінансова команда мусить з'ясувати, яке списання відповідає якому замовленню. Наприкінці місяця повернення можуть не мати чіткого схвалювача, звіти про розрахунки — не збігатися з банківськими надходженнями, а ніхто не може впевнено сказати, чи відсутній платіж очікує, завершився невдало, був сторнований або досі не звірений.
Система онлайн-платежів для малого бізнесу має розв'язувати більше завдань, ніж оформлення замовлення. Їй потрібні платіжні канали, стани авторизації та розрахунків, засоби протидії шахрайству, надійна обробка подій, правила доступу й авторитетний запис того, що сталося. Головний ворог — фрагментоване й неконтрольоване приймання платежів, адже воно створює дубльовані списання, зайву роботу підтримки, втрату видимості грошового потоку та недовіру клієнтів.
Зміст
- Чому малий бізнес переростає платіжні посилання
- Як працює система онлайн-платежів
- Реальна вартість способів оплати
- Вибір системи, що відповідає вашому бізнесу
- Варіанти інтеграції: від розміщеної платіжної сторінки до вбудованих гаманців
- Безпека, регуляторні вимоги й операційна стійкість
- Контрольний список для запуску
- Поширені запитання покупців
Чому малий бізнес переростає платіжні посилання
Платіжне посилання корисне, коли бізнес перевіряє попит. Воно дає засновнику швидкий спосіб приймати оплату карткою або гаманцем без побудови повноцінного платіжного досвіду. Проблеми починаються, коли це посилання стає операційною системою для замовлень, повернень, виплат і бухгалтерського обліку.
Уявімо сервісну компанію, яка надсилає платіжні посилання після кожної виконаної роботи. Клієнт здійснює оплату, бачить мережеву помилку й натискає ще раз. Бізнес отримує два успішні списання, хоча рахунок один. Пізніше працівник оформляє повернення в панелі керування, а власник вважає, що його схвалила фінансова команда. Звіт постачальника показує стани процесингу, банк — пакети розрахунків, а система обліку — рахунок. Жоден із цих записів сам по собі не пояснює повну бізнес-подію.
Практичний висновок: спроба оплати — не те саме, що завершений продаж, а панель постачальника — не внутрішній операційний журнал.
Система має щонайменше розрізняти авторизацію, списання, розрахунок, повернення, сторнування, спір і виплату. Кожному стану потрібні відповідальний, дозволений перехід і запис, який фінансова та операційна команди зможуть звірити пізніше. Без цих меж команди часто виправляють винятки вручну, через що наступний виняток ще важче діагностувати.
Стек онлайн-платежів зазвичай містить:
- Приймання платежів від клієнтів: картки, цифрові гаманці, банківські платежі або криптоканали.
- Сервіси постачальника: авторизація транзакцій, застосування правил ризику та розрахунок коштів.
- Внутрішні засоби контролю: облікові дані з обмеженими правами, правила схвалення та перевірка шахрайства.
- Доставку подій: через вебхуки або потоки WebSocket.
- Операційний журнал: запис бізнес-інтерпретації кожної зовнішньої події.
Практичне рішення — не «Яка кнопка оплати найдешевша?», а «Яка комбінація каналів і засобів контролю дасть бізнесу змогу приймати гроші, розуміти, що сталося, і відновлюватися після неочікуваної поведінки постачальника або мережі?»
Як працює система онлайн-платежів
Під час запуску сторінка оформлення може показувати «сплачено», хоча постачальник ще не провів розрахунок, а система замовлень досі показує «очікує». Саме в цьому розриві й ламаються платіжні операції. Авторизація — це обіцянка, розрахунок переміщує гроші, а операційний журнал фіксує повну послідовність.
Клієнт обирає картку, гаманець, доручення ACH або інший спосіб і надсилає замовлення. Постачальник перевіряє запит, застосовує автентифікацію й засоби контролю ризику, а потім повертає результат авторизації або відмови. Авторизація підтверджує, що операція може продовжитися в цей момент. Вона не підтверджує, що продавець отримав кошти за результатами розрахунку: вони можуть надійти окремою подією за графіком постачальника.
Бізнес має обробляти кожну значущу зміну стану, а не покладатися на одну синхронну відповідь. Транзакція може перейти зі стану ініційованої до авторизованої, списаної, розрахованої, поверненої, сторнованої або оскарженої. Зберігайте цю послідовність усередині системи, щоб оператор міг пояснити баланс клієнта, грошову позицію компанії та причину кожного винятку.
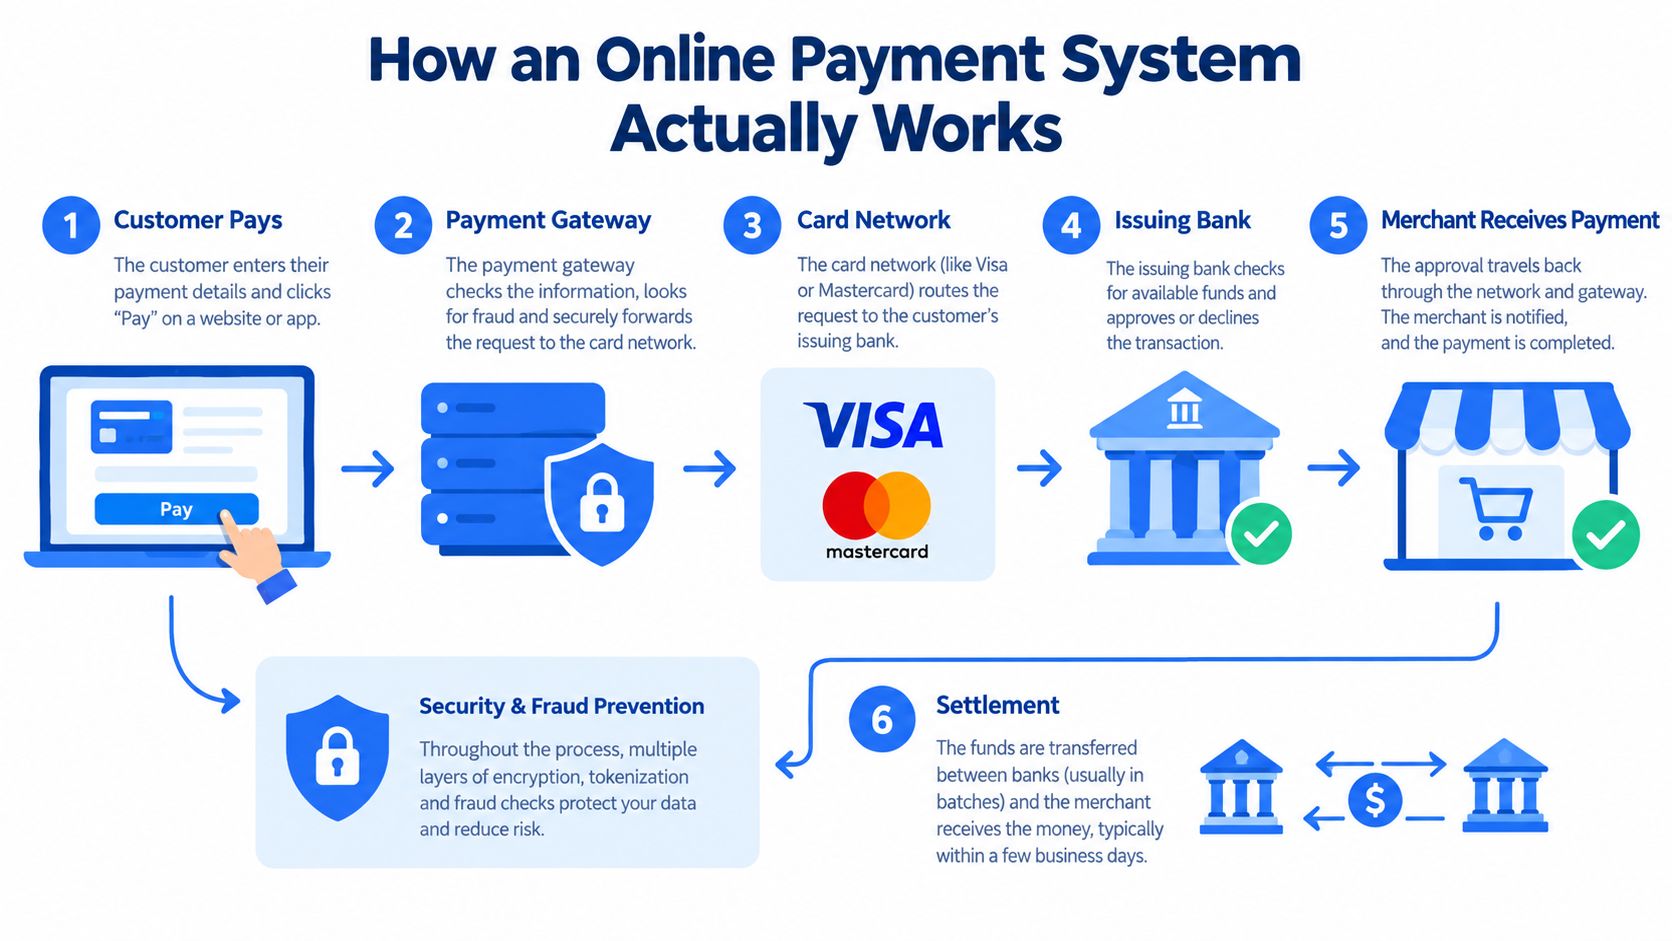
Одна транзакція від оформлення замовлення до розрахунку
- Вибір: клієнт обирає спосіб оплати й надсилає замовлення.
- Автентифікація: постачальник і відповідні мережі застосовують перевірки автентифікації та ризику.
- Авторизація: постачальник підтверджує, чи може запитана операція продовжитися.
- Списання та розрахунок: транзакція проходить списання й розрахунок за правилами відповідного каналу.
- Доставка подій: постачальник надсилає події стану, які обробляє бізнес.
- Запис в операційному журналі: бізнес зіставляє зовнішню подію з внутрішньою транзакцією, зміною балансу та аудиторським записом.
Картки й гаманці підходять для багатьох покупок клієнтів. ACH та інші банківські канали можуть бути доречними для рахунків, постачальників, виплат працівникам або регулярних B2B-потоків. Криптовалютні та стейблкоїнові канали додають адреси гаманців, підтвердження блокчейну, правила підписання, перевірки й мережеві комісії. Правильна архітектура часто є багатоканальною, із засобами контролю, що враховують режими відмови та вимоги до звірки кожного способу.
Практичний матеріал про механіку приймання карток — посібник Sambapay із приймання карток. Команди, які оцінюють ширшу інфраструктуру, також можуть розглянути технологію цифрових платежів як пов'язану систему приймання, подій, записів і засобів контролю.
Кожна зовнішня платіжна подія має відповідати внутрішньому запису.
Це правило усуває поширену відмову в робочому режимі: постачальник позначає платіж як розрахований, але через затримку вебхуку замовлення залишається в очікуванні. Споживач подій має бути стійким, перевіряти підписи, бути ідемпотентним і підтримувати безпечне повторне відтворення. Тоді внутрішній операційний журнал підтримує звірку з авторитетним записом, а фінансовій команді не доводиться збирати історію платежу з панелей і таблиць.
Реальна вартість способів оплати
Оголошені тарифи за обробку — лише один параметр. Економічно значущий показник — вартість завершеного продажу, що включає конверсію, покинуті оформлення, реакцію на доплати, повернення, спори, строки розрахунку, роботу підтримки та бухгалтерські витрати.
Останні дані зі США показують, що постачальники торговельних послуг обробили 65% виручки малого бізнесу у 2025 році проти 62% у 2024 році. Те саме джерело повідомляє, що 34% продавців додали доплати за кредитні картки, тоді як 41% користувачів кредитних карток вирішували не користуватися карткою, побачивши доплату. За даними дослідження торговельних послуг J.D. Power за 2025 рік, картки приймали 96% опитаних малих підприємств, цифрові гаманці — 90%, а BNPL — 52%.
Це створює практичне питання беззбитковості. Якщо доплата знижує номінальну вартість карткової транзакції, але змушує клієнта відмовитися від покупки, дешевша транзакція може стати дорожчим бізнес-результатом.
Порівняння вартості та операцій за способами оплати
| Спосіб оплати | Поширеність серед малого бізнесу | Поведінка витрат | Зусилля на звірку |
|---|---|---|---|
| Картки | Приймають 96% у згаданому опитуванні США | Вартість обробки кожної транзакції, можливі доплати та спори | Зіставлення авторизації, списання, розрахунку, повернень і спорів |
| Цифрові гаманці | Приймають 90% у згаданому опитуванні США | Часто додають особливості приймання гаманця й токена або пристрою | Прив'язування посилань гаманця до базового замовлення та пакета розрахунків |
| BNPL | Приймають 52% у згаданому опитуванні США | Важливі умови постачальника, строки розрахунку, повернення й погашення клієнта | Окремий облік розрахунку постачальника та стану замовлення клієнта |
| ACH і банківські платежі | Поширені для рахунків і бізнес-переказів | Розрахунок може відбуватися за іншим графіком, ніж для карток | Звірка банківських посилань, повернень, станів очікування й остаточного розрахунку |
| Готівка й чеки | Досі операційно важливі для малих компаній | Витрати на обробку, внесення, повернення й адміністрування менш помітні | Потребують дисциплінованих записів про отримання, внесення та винятки |
Модель має використовувати ваші власні дані. Для кожного способу обчислюйте:
- Вартість завершеного продажу: вартість постачальника плюс робота підтримки, бухгалтерії, повернень і спорів.
- Вплив на конверсію: завершені замовлення, поділені на спроби оплати для відповідного сегмента клієнтів.
- Вплив на грошовий потік: час між авторизацією клієнта, доступністю коштів і банківським розрахунком.
- Вартість відмови: дубльовані спроби, сторнування, невдалі повернення й ручні розслідування.
- Відповідність сегменту: ефективність способу за типом клієнта, розміром замовлення, каналом і географією.
Невеликий продавець може віддавати перевагу гаманцям для швидкого оформлення з мобільного, тоді як консультаційна компанія з рахунками цінуватиме ACH попри повільніші зміни стану. Інструмент на кшталт порівняння платіжних комісій Chartsy допомагає впорядкувати номінальні ціни, але остаточне рішення однаково потребує ваших даних про завершені продажі та звірку. Ширше питання форми оплати належить до операційної моделі, а не лише до дизайну оформлення замовлення.
Вибір системи, що відповідає вашому бізнесу
Правильна система підтримує канали, якими користуються ваші клієнти та контрагенти. Дані Федеральної резервної системи з Business Payments Study 2024 показали, що серед малого бізнесу США 67% користувалися цифровими гаманцями, 63% — кредитними картками, 61% — дебетовими картками, 60% — ACH наступного дня, а 56% — ACH того самого дня. Традиційні способи також залишилися активними: 66% використовували готівку, а 78% — чеки, згідно з дослідженням бізнес-платежів Федеральної резервної системи.
Такий набір змінює критерії вибору. Система лише для карткового оформлення може обслуговувати онлайн-клієнтів, залишаючи платежі постачальникам, виплати працівникам, отримання оплати за рахунками та звірку поза контрольованим процесом.
Порівняйте операційні вимоги
Сервісній компанії, що виставляє рахунки, потрібні чіткі посилання на рахунки, підтримка банківських платежів, варіанти регулярного стягнення й надійна обробка повернень або затриманих розрахунків. Зазвичай її пріоритет — чистий процес дебіторської заборгованості, а не складне споживче оформлення.
Продавцю, який торгує онлайн і фізично, потрібні узгоджені дані клієнтів і замовлень у всіх каналах. Гаманці й картки можуть забезпечувати оформлення, але готівка та банківські внесення теж мають входити до того самого бухгалтерського процесу. Офлайн-процедури й дозволи працівників важливі, бо фізичний продаж може тривати під час проблем зі зв'язком.
Платформі, що переміщує кошти окремо для кожного користувача, недостатньо приймання. Їй потрібні баланси на рівні користувачів, схвалення виплат, контроль одержувачів, аудиторські події та операційний журнал, який відрізняє кошти платформи від коштів користувачів. За наявності криптовалюти платформі також потрібні керування адресами, перевірки, правила підписання та обробка підтверджень блокчейну.
Порівнюючи постачальників, використовуйте цей список:
- Покриття: чи підтримує система потрібні вам клієнтські та B2B-канали?
- Розрахунок: чи відповідає графік розрахунків потребам виплат працівникам, постачальникам, поверненням і оборотному капіталу?
- Записи: чи може фінансова команда експортувати повні дані про транзакції, комісії, повернення й виплати?
- Сфера безпеки: чи зменшує розміщене приймання або токенізація вплив чутливих даних, не створюючи хибної впевненості?
- Інтеграція: чи може інженерна команда обробляти події, безпечно повторювати запити й застосовувати правила доступу?
- Комерційна відповідність: чи працює ціноутворення, доки ранній обсяг залишається непередбачуваним?
Рішення платіжного шлюзу слід оцінювати як межу контролю, а не лише як маршрут від форми оформлення до процесора. Система виправдовує своє місце, коли одночасно робить переміщення грошей зрозумілим для продуктової, фінансової, операційної команд і команди з відповідності.
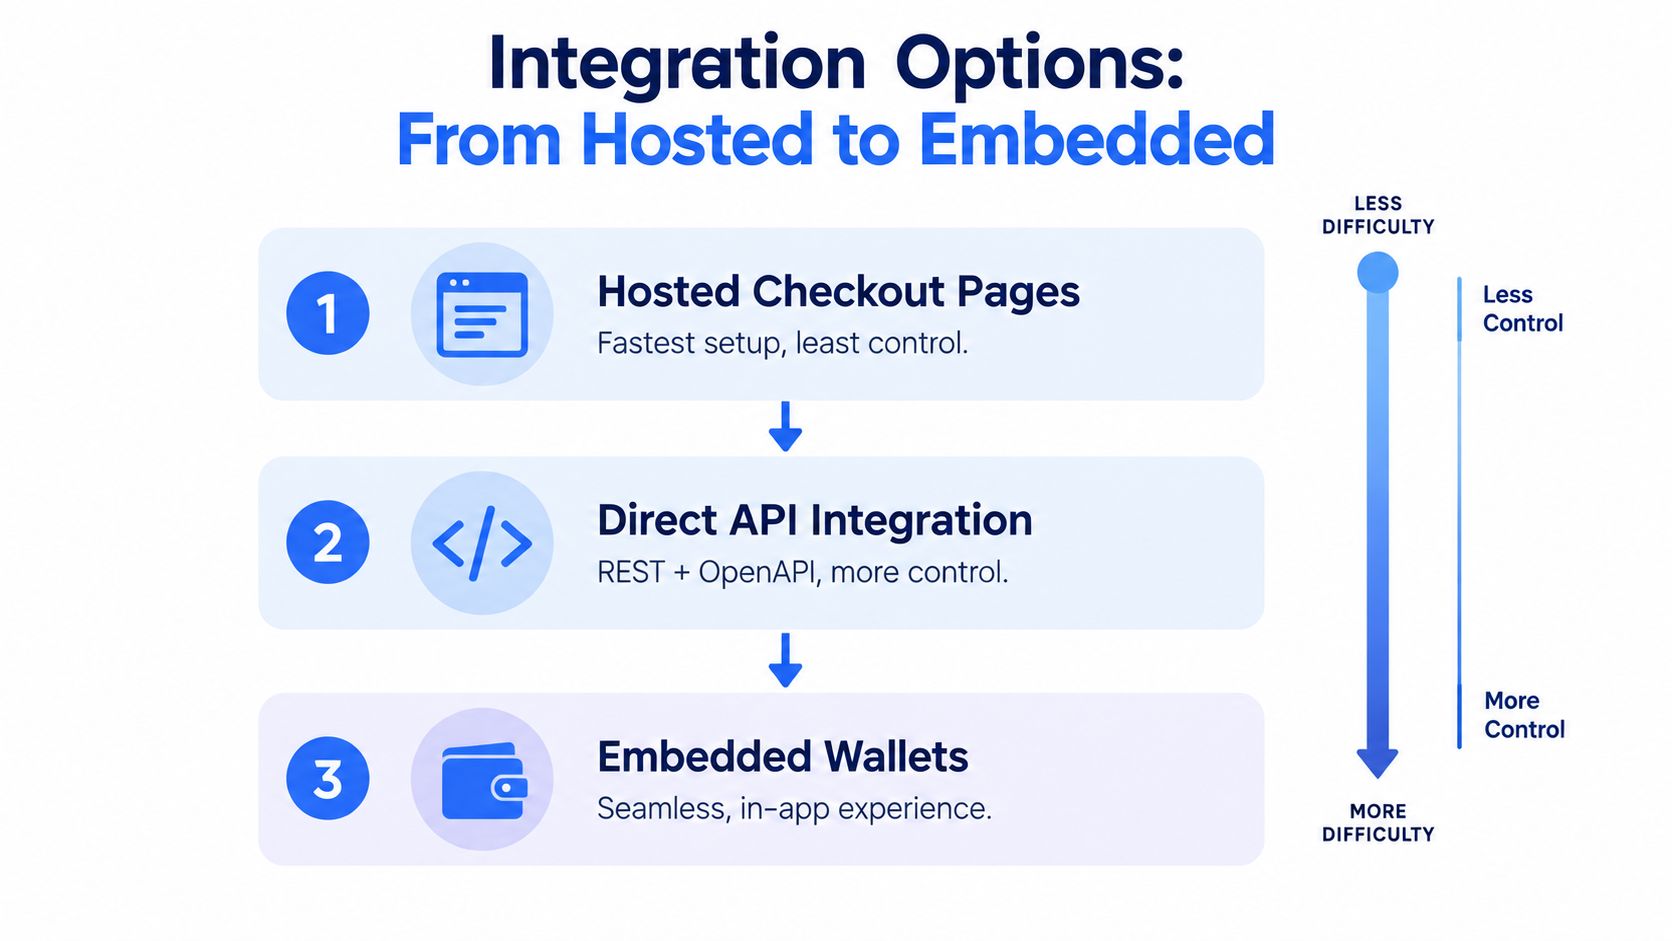
Варіанти інтеграції: від розміщеної платіжної сторінки до вбудованих гаманців
Глибина інтеграції визначає, хто відповідає за режими відмови та операційну вартість кожного завершеного продажу.
Розміщені платіжні сторінки зазвичай є найшвидшим шляхом до запуску. Постачальник відповідає за більшу частину поверхні приймання карткових даних, а бізнес отримує перенаправлення або подію після оплати. Це зменшує обсяг реалізації, але обмежує контроль над поведінкою оформлення, станами платежу та спеціалізованими потоками.
Пряма інтеграція API дає продуктовій команді контроль над замовленнями, платіжними намірами, підписками та внутрішніми процесами. REST та інструменти OpenAPI можуть зробити контракт чіткішим. Водночас бізнес відповідає за обробку облікових даних, повторні запити, обробку подій, дозволи й більшу частину межі відповідності вимогам.
Вбудовані гаманці підходять продуктам, де кожному користувачу, агенту або гравцю потрібна окрема адреса чи потік балансу. Модель некастодіальних адрес може операційно розділити кошти користувачів, але додає керування життєвим циклом адрес, відстеження підтверджень, правила виведення та засоби контролю підписання.
Правило повторних запитів, яке запобігає дублюванню операцій
Після мережевої відмови клієнт не знає, чи отримав сервер запит на списання або переказ. Повторення без ключа ідемпотентності може створити другу операцію, перетворивши тимчасову транспортну проблему на проблему звірки.
Застосовуйте це правило на сервері:
- Створіть один унікальний ключ для логічного замовлення, повернення, переказу або виплати.
- Збережіть його разом із бізнес-записом.
- Повторно використовуйте його в кожній спробі цієї операції.
- Не створюйте нового ключа лише через невдалий транспортний запит.
Використовуйте достатньо довгий ключ, щоб уникнути збігів, зберігайте його з бізнес-записом і налаштуйте сервер так, щоб наступні запити з тим самим ключем повертали початковий результат. Перевіряйте точну поведінку постачальника в його документації, а не покладайтеся на загальні рекомендації щодо ідемпотентності платіжних API.
Події та контроль доступу
Надсилайте вебхуки або події WebSocket до стійкої черги до того, як бізнес-логіка почне їх обробляти. Перевіряйте підписи, відхиляйте повторне відтворення, зберігайте дані послідовності, якщо вони доступні, та робіть споживачів ідемпотентними. Збій постачальника не повинен створювати дубльованих списань або приховувати події розрахунку.
Використовуйте API-ключі з обмеженими правами, рольові дозволи, списки дозволених IP-адрес там, де це доречно, та окремі облікові дані для розробки, операцій і робочого режиму. Для криптопотоків окремих користувачів порогове підписання MPC з Co-Signer під контролем клієнта розподіляє повноваження підписання й водночас дає платформі змогу застосовувати правила до відправлення в мережу.
Безпека, регуляторні вимоги й операційна стійкість
Безпека не завершується, коли працює оформлення замовлення. PCI DSS 4.0 поширюється на організації, які обробляють, зберігають, передають дані власників карток або можуть впливати на їхню безпеку. Розміщена сторінка чи токенізація може зменшити прямий доступ до основних номерів рахунків, але сайт продавця, адміністративні облікові записи, скрипти, API та пов'язані системи все ще можуть залишатися у сфері вимог, як пояснює цей огляд PCI DSS 4.0.
Зменшуйте сферу відповідальності, а не саму відповідальність
Практична архітектура відокремлює збирання платежів від основних серверів застосунку й використовує токени постачальника замість зберігання номерів карток. Вона також вимагає:
- MFA: захищайте адміністративні, фінансові, підтримувальні облікові записи та облікові записи розгортання.
- Найменших привілеїв: давайте кожному сервісу й працівнику лише дозволи, потрібні для його роботи.
- Інвентаризації скриптів: знайте, які скрипти виконуються на платіжних сторінках і чому вони там є.
- Ізоляції сервісів: розміщуйте карткові та фіатні інтеграції за вузькоспеціалізованими сервісами.
- Аудиторських доказів: зберігайте записи, що підтверджують безперервну роботу засобів контролю.
Дозволи на повернення потребують особливої уваги. Агент підтримки може переглядати транзакцію, тоді як повернення великої суми схвалює лише фінансова роль. Система має записувати запит, схвалювача, причину, суму й відповідну подію постачальника.
Стійкість — це більше, ніж додавання способів
Диверсифікація платежів не створює стійкості автоматично. Більше гаманців, постачальників BNPL, банківських каналів і криптомереж може також означати більше станів, облікових даних, звітів про розрахунки та сценаріїв відмови. Один авторитетний операційний журнал, задокументовані резервні процедури й чітка відповідальність важливіші за кількість способів оплати.
Моніторинг шахрайства має бути подієвим. Записуйте події авторизації, автентифікації, підтвердження, сторнування, повернення, спору й виплати, а потім зіставляйте швидкість, пристрій, одержувача, суму й історію рахунку. Дії із високим ризиком можна спрямувати на перевірку або відкладений розрахунок замість безумовного схвалення.
Для простоїв постачальника, заморожених коштів, затриманих подій, несанкціонованих повернень і чарджбеків потрібні явні плани дій. Визначте офлайн- або альтернативну процедуру приймання відповідно до каналу продажів, вимагайте перевірки підпису вебхуку до позначення замовлення як сплаченого та звіряйте звіти постачальника з внутрішніми записами замість непомітного виправлення розбіжностей. Команди, які працюють зі спорами, також можуть переглянути, як зупиняти спори щодо чарджбеків на ранньому етапі, але запобігання все одно починається з упізнаваних описів, доказів доставки, контролю доступу та надійної історії транзакцій.
Контрольний список для запуску
Запуск має бути контрольованою послідовністю, а не моментом перемикання робочого ключа. Кожен крок нижче створює конкретний засіб контролю, який інженерна, фінансова, операційна команди й команда з відповідності можуть перевірити до того, як від нього залежатимуть клієнти.
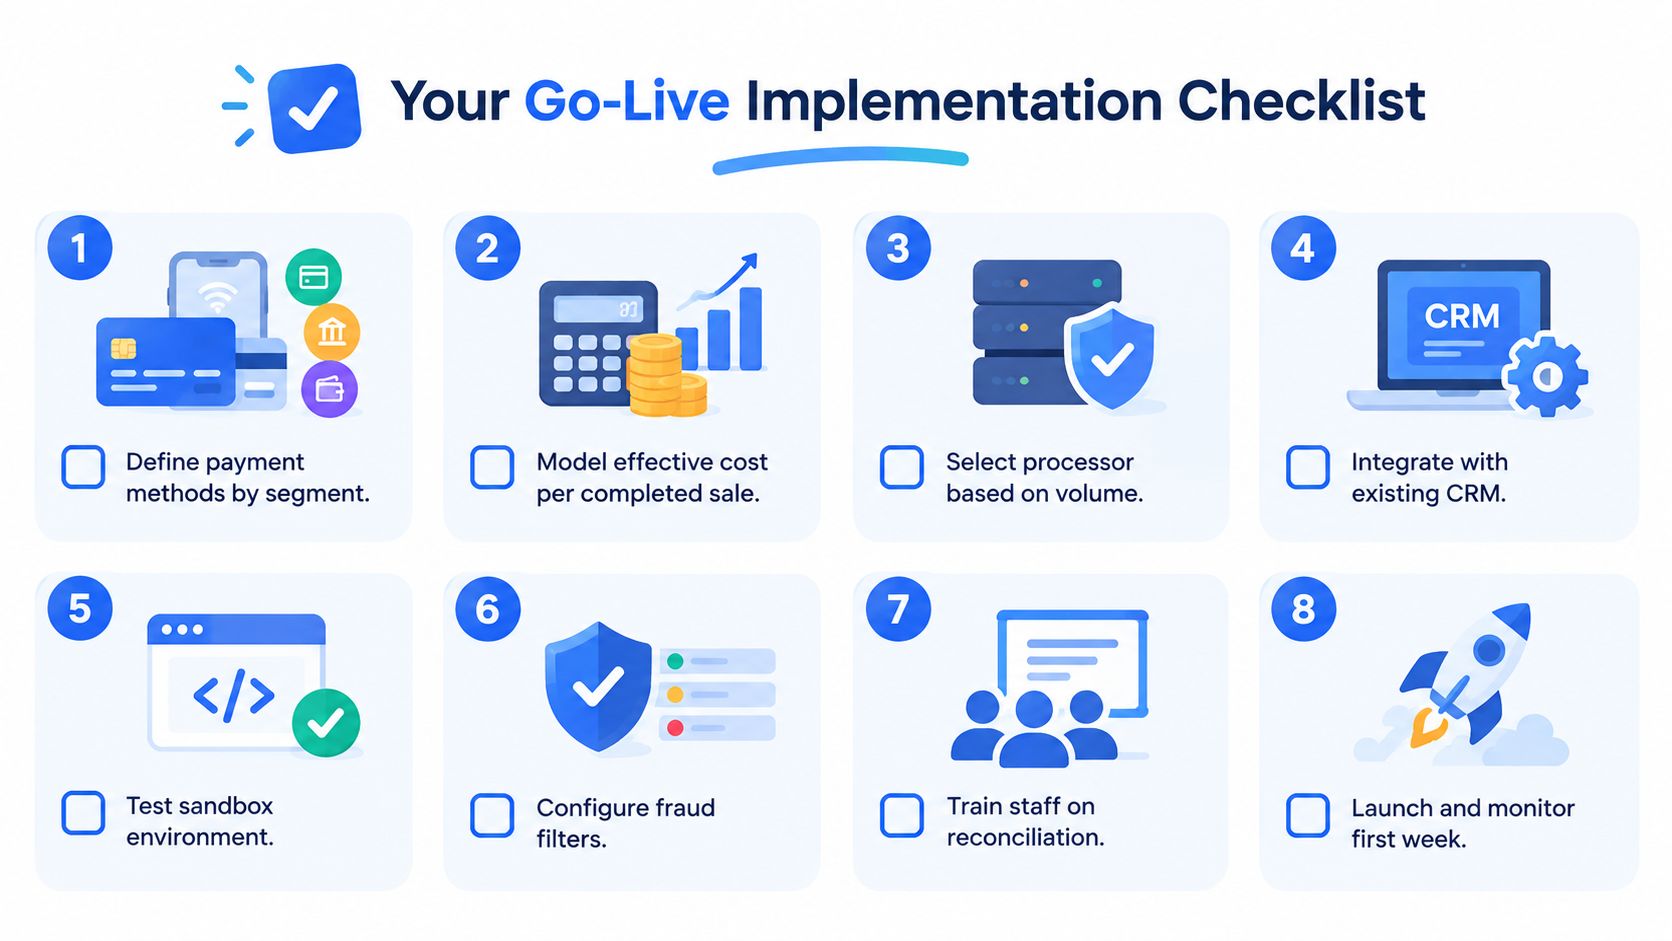
Визначте способи для кожного сегмента клієнтів. Перелічіть способи оплати онлайн-покупців, фізичних клієнтів, одержувачів рахунків, постачальників і працівників. Це не дасть рішенню для споживчого оформлення визначати всі фінансові процеси.
Змоделюйте ефективну вартість завершеного продажу. Врахуйте завершені замовлення, покинуті спроби, повернення, спори, строки розрахунку та бухгалтерські зусилля. Не схвалюйте спосіб лише через низький оголошений тариф.
Оберіть процесор і шлях інтеграції. Вирішіть, чи відповідають розміщене оформлення, пряма інтеграція API або вбудовані гаманці потребам продукту в контролі та персоналі. До реалізації підтвердьте обов'язки з постачальником, еквайром і внутрішніми командами.
Розробляйте в ізольованому середовищі. Перевірте успішні платежі, відмови, тайм-аути, дубльовані надсилання, повернення, сторнування, затримані події та помилки дозволів. Перевірка лише щасливого шляху майже нічого не доводить.
Зберігайте ключі ідемпотентності та перевіряйте події. Записуйте один ключ операції для кожного логічного списання, переказу, повернення або виплати. Перевіряйте підписи подій, використовуйте стійкі черги та забезпечте безпечне відновлення, коли та сама подія надходить кілька разів.
Створіть операційний журнал. Зіставляйте кожну зовнішню подію процесора з внутрішньою транзакцією, зміною балансу, записом розрахунку й аудиторським записом. Фінансова команда повинна звіряти звіти постачальника та банківську активність, не відновлюючи історію бізнесу з електронної пошти.
Установіть правила схвалення й резервні процедури. Визначте, хто може оформлювати повернення, випускати виплати, змінювати правила ризику, ротувати ключі або переміщувати кошти під час інциденту. Задокументуйте дії персоналу в разі затримки розрахунку або недоступності постачальника.
Запускайте поступово та спостерігайте. Переглядайте результати авторизації, затримку подій, дубльовані спроби, повернення, розбіжності розрахунків, сповіщення про шахрайство та звернення до підтримки. Ширше дослідження платежів показало, що 74% організацій назвали зменшення шахрайства й помилок перевагою цифрових платежів, тоді як 43% визначили переконання клієнтів платити цифровими способами головною перешкодою, згідно з дослідженням шведського центрального банку та платежів за 2025 рік.
Починайте з модульних компонентів і додавайте можливості, коли обсяг та операційні знання стануть передбачуваними. Фіксовані мінімуми й надмірний стек можуть створити витрати та тиск на міграцію ще до того, як бізнес зрозуміє, які платіжні потоки заслуговують глибших інвестицій.
Поширені запитання покупців
Скільки триває типова інтеграція для невеликої команди?
Розміщене оформлення можна розгорнути швидше, ніж прямий API або потік вбудованих гаманців, але інтеграція не завершена, доки не працюють повернення, повторні запити, події, звірка й дозволи. Надійна одиниця планування — кількість бізнес-станів і шляхів винятків, а не кількість полів оформлення.
Що відбувається з поверненнями та спорами після розрахунку?
Розрахунок не завершує життєвий цикл транзакції. Зберігайте в операційному журналі зв'язок між початковим замовленням, ідентифікатором транзакції постачальника, запитом на повернення, записом схвалення, подією повернення та станом спору, щоб фінансова команда відрізняла розрахований продаж від коштів, які пізніше повернули або оскаржили.
Коли бізнесу варто додати стейблкоїни або криптоканали поряд із картками та ACH?
Додавайте їх, коли конкретний процес клієнта, постачальника, казначейства або виплати отримує користь від цього каналу, а бізнес здатний підтримувати перевірки, контроль адрес, правила підтверджень, схвалення підписання та звірку. Не слід додавати криптовалюту лише тому, що вона існує. Якщо бізнес її додає, вбудовані гаманці, відправлення в мережу, підписання MPC й операційний журнал, у якому записи лише додаються, мають працювати як один контрольований потік.
Що робити, якщо постачальник заморожує або затримує кошти?
Призупиніть припущення, а не записи. Продовжуйте приймання лише через схвалені резервні способи, зберігайте кожен стан постачальника та взаємодію з підтримкою, звіряйте внутрішні баланси з підтвердженим розрахунком і вимагайте, щоб уповноважені працівники фінансів або команди з відповідності вирішували, чи можуть продовжуватися виплати або повернення.
Чи усуває токенізація відповідальність за PCI?
Ні. Токенізація може скоротити кількість систем, що обробляють чутливі карткові дані, але сайт, скрипти, облікові дані, API та пов'язані сервіси все ще можуть впливати на безпеку платежів. До запуску підтвердьте відповідні вимоги до перевірки з платіжними системами та банком-еквайром.
BroLabel пропонує модульну інфраструктуру для команд, яким потрібні гаманці, операційний журнал, відправлення в мережі, картки та інтеграції для фіатного вводу/виводу через один API. Почніть у тестовому середовищі, підключіть лише компоненти, потрібні для першого платіжного потоку, і запросіть відповідальних за продукт, фінанси та відповідність переглянути операційні засоби контролю в BroLabel. Bro has your back!