Найпоширеніші поради про транскордонні платежі у стейблкоїнах починаються зі швидкості блокчейну й мережевих комісій. Цього недостатньо. Переказ може завершитися ончейн за кілька хвилин, але клієнт усе одно чекатиме зарахування в місцевому банку, сплачуватиме невигідний FX-спред, а фінансова команда отримає проблему звірки наприкінці місяця.
Практичне питання для технічного директора фінтех-компанії не в тому, чи швидко блокчейн переміщує токен. Важливо, чи може весь коридор передбачувано конвертувати, перевіряти, авторизувати, розраховувати, звіряти й виплачувати. Стейблкоїни можуть бути корисною розрахунковою мережею лише тоді, коли офчейн-модель спроєктована так само ретельно, як рівень гаманця.
Зміст
- Справжнє вузьке місце глобальних розрахунків
- Як стейблкоїни переміщують цінність через кордони
- Безпечна архітектура зберігання й розрахунків
- Робочі сценарії для переказів і B2B-виплат
- Контроль відповідності й звірки
- Розгортання API-first інфраструктури
- Поширені запитання продуктових і комплаєнс-команд
Справжнє вузьке місце глобальних розрахунків
Традиційні транскордонні перекази можуть тривати 3–5 робочих днів і коштувати $25–50, тоді як розрахунок у стейблкоїнах може завершитися за секунди менш ніж за $0,01, за аналізом Worldpay. Різниця важлива для термінових виплат і ліквідності казначейства, але не доводить, що блокчейн розв'язує весь платіжний процес.
Головна проблема — фрагментований ланцюг провайдерів. Один надає гаманці, другий — місцеву FX-ліквідність, третій — перевірки відповідності, четвертий — банківські виплати. Кожна система має власні ID, стани, повторні спроби, дозволи й звітність. Інженерна команда з'єднує системи, які не проєктувалися для спільної істини про транзакцію.
Фрагментація створює збої, яких не виправить оптимізація gas. Дешевий ончейн-переказ невигідний за слабкої ліквідності в країні призначення, широкого спреду, ненадійного партнера або ручної перевірки бенефіціара. Швидке підтвердження операційно повільне, якщо провайдер не передає корисну подію або фінансова команда вручну порівнює експорт гаманця з банківськими виписками.
Практичний висновок: оптимізуйте коридор, а не лише блокчейн. Вимірюйте повний шлях від фінансування до виплати, включно з FX, ліквідністю, відповідністю, винятками й звіркою.
FXC Intelligence оцінює глобальні роздрібні транскордонні платежі у стейблкоїнах у $135 млрд у 2025 році з ринку $44,3 трлн, або 0,31%. У 2024 році це було $82 млрд із $40,5 трлн, або 0,20%. Обсяг стейблкоїнів зріс на 64%, тоді як фіатні транскордонні платежі — на 9%: впровадження прискорюється, але частка лишається малою. Дані наведено в аналізі FXC Intelligence.
Команди, що порівнюють найшвидші платіжні варіанти для бізнесу в ПАР, мають оцінювати весь шлях, а не заявлену фінальність блокчейну. Внутрішнім орієнтиром є посібник BroLabel про транскордонні платежі, особливо для зіставлення кореспондентського банкінгу, місцевої виплати та цифрового розрахунку.
Стейблкоїни варто вважати програмованими інструментами розрахунку, а не заміною всіх банківських функцій. Інфраструктура має приховувати зайву складність мережі, але показувати засоби контролю, потрібні фінансам, ризик-команді й команді з відповідності.
Як стейблкоїни переміщують цінність через кордони
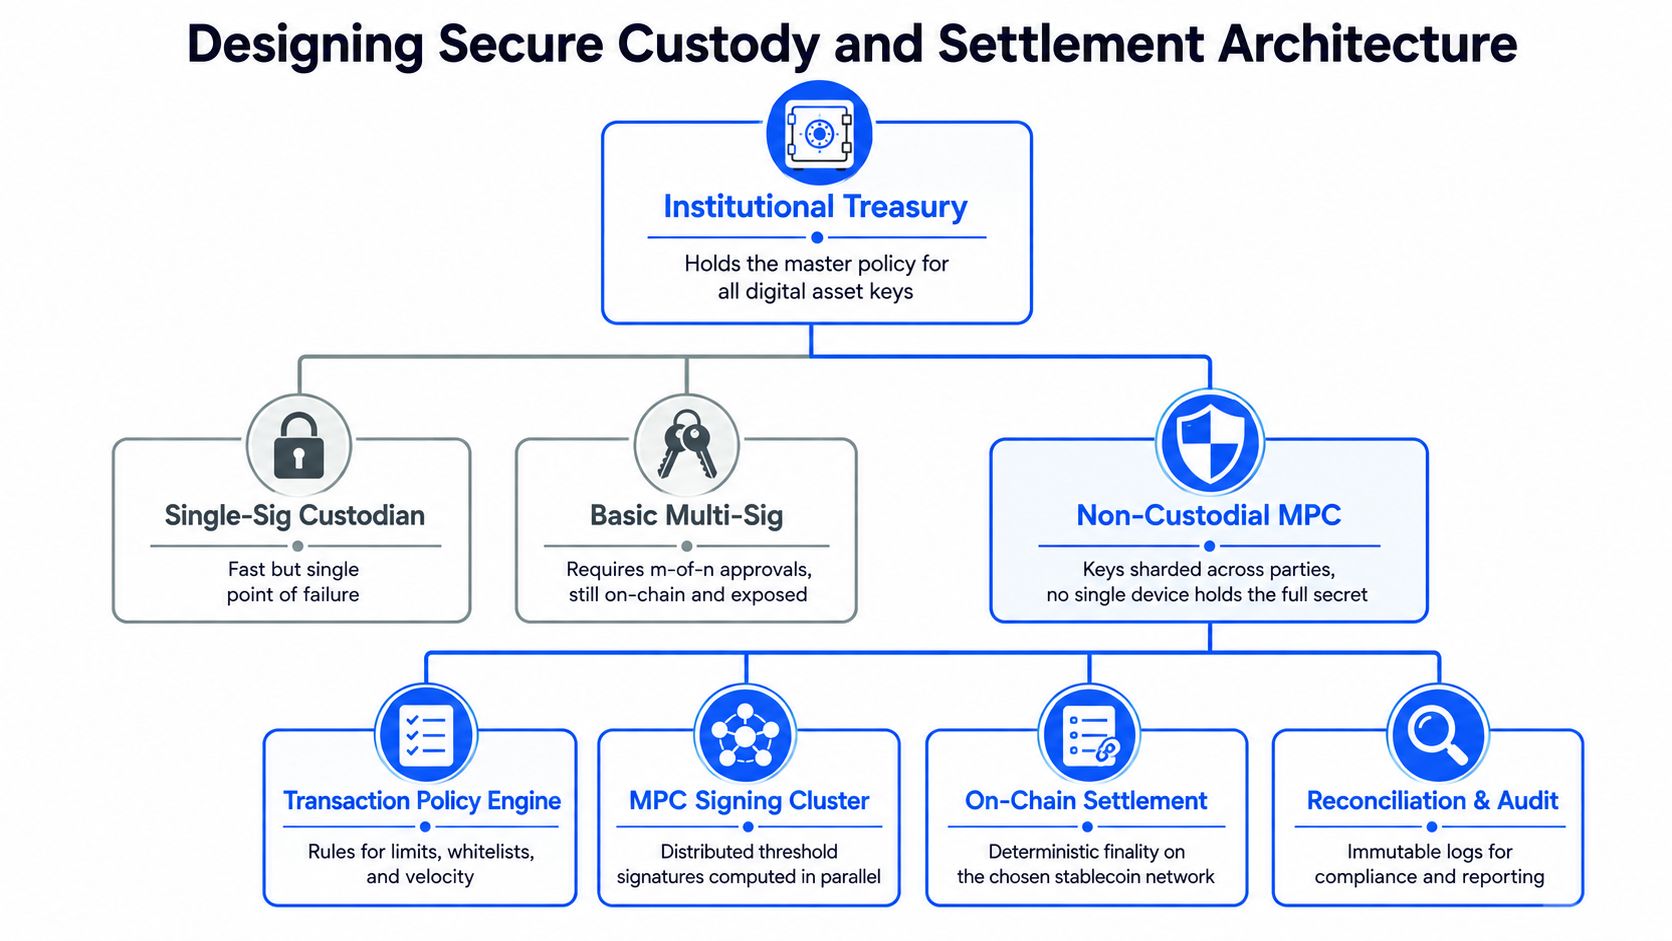
Переказ зазвичай має чотири окремі етапи, і лише один із них є блокчейн-транзакцією.
Спочатку платник фінансує операцію: конвертує фіат у USDC або USDT, використовує попередньо профінансований баланс казначейства чи клієнтський депозит. Провайдер ідентифікує джерело, застосовує клієнтські й транзакційні перевірки та резервує ліквідність для коридору.
Далі система відправляє стейблкоїн підтримуваною мережею. Гаманець підписує схвалену транзакцію, мережа її записує, сервіс очікує налаштованого стану підтвердження. Актив уже перемістився між адресами, але отримувачу може бути потрібна місцева конвертація.
Потім провайдер ліквідності продає стейблкоїн за місцеву валюту або переказує його на гаманець отримувача. Тут вирішальними стають глибина місцевого ринку, FX-ціна, банківський доступ і надійність виведення. Спільний блокчейн не створює місцеву валютну ліквідність.
Нарешті отримувач одержує виплату, а оператор пов'язує інструкцію клієнта, рух гаманця, конвертацію, банківський переказ, комісії й фінальний стан. Без цього платіж може бути завершеним ончейн, але невирішеним у книгах компанії.
Дизайн коридору важливіший за глобальне покриття
Впровадження стейблкоїнів нерівномірне. Дослідження BIS про стейблкоїни в міжнародній грошовій системі зазначає, що з початку 2022 року транскордонні потоки найбільших доларових стейблкоїнів іноді перевищували потоки Bitcoin та Ether. Особливо активні Азійсько-Тихоокеанський регіон, а відносно економічного розміру — Африка, Близький Схід і Латинська Америка.
У 2025 році три найбільші коридори — Тайвань–Туреччина, Тайвань–Індонезія й Туреччина–Індонезія — становили близько 13% транскордонних платежів у стейблкоїнах за тими самими даними. Це не означає, що продукт має обрати ці маршрути. Кожен коридор потрібно перевіряти окремо: глобально доступний токен не має однакової корисності скрізь.
Оператор грошових переказів може використовувати стейблкоїн між власними казначейськими рахунками й місцеву виплату через ліцензованого партнера. B2B-маркетплейсу потрібні перевірка постачальника, посилання на рахунок і передбачувана доставка на банк. Команди, що вивчають перекази USDT із Канади, мають дивитися на конвертацію й виплату, а не лише на гаманець.
Переваги стейблкоїнів реалізуються лише за контролю повної послідовності. Тримайте актив якомога менше, якщо FX-ризик небажаний, заздалегідь перевіряйте ліквідність і використовуйте один стійкий ID на всіх етапах.
Безпечна архітектура зберігання й розрахунків
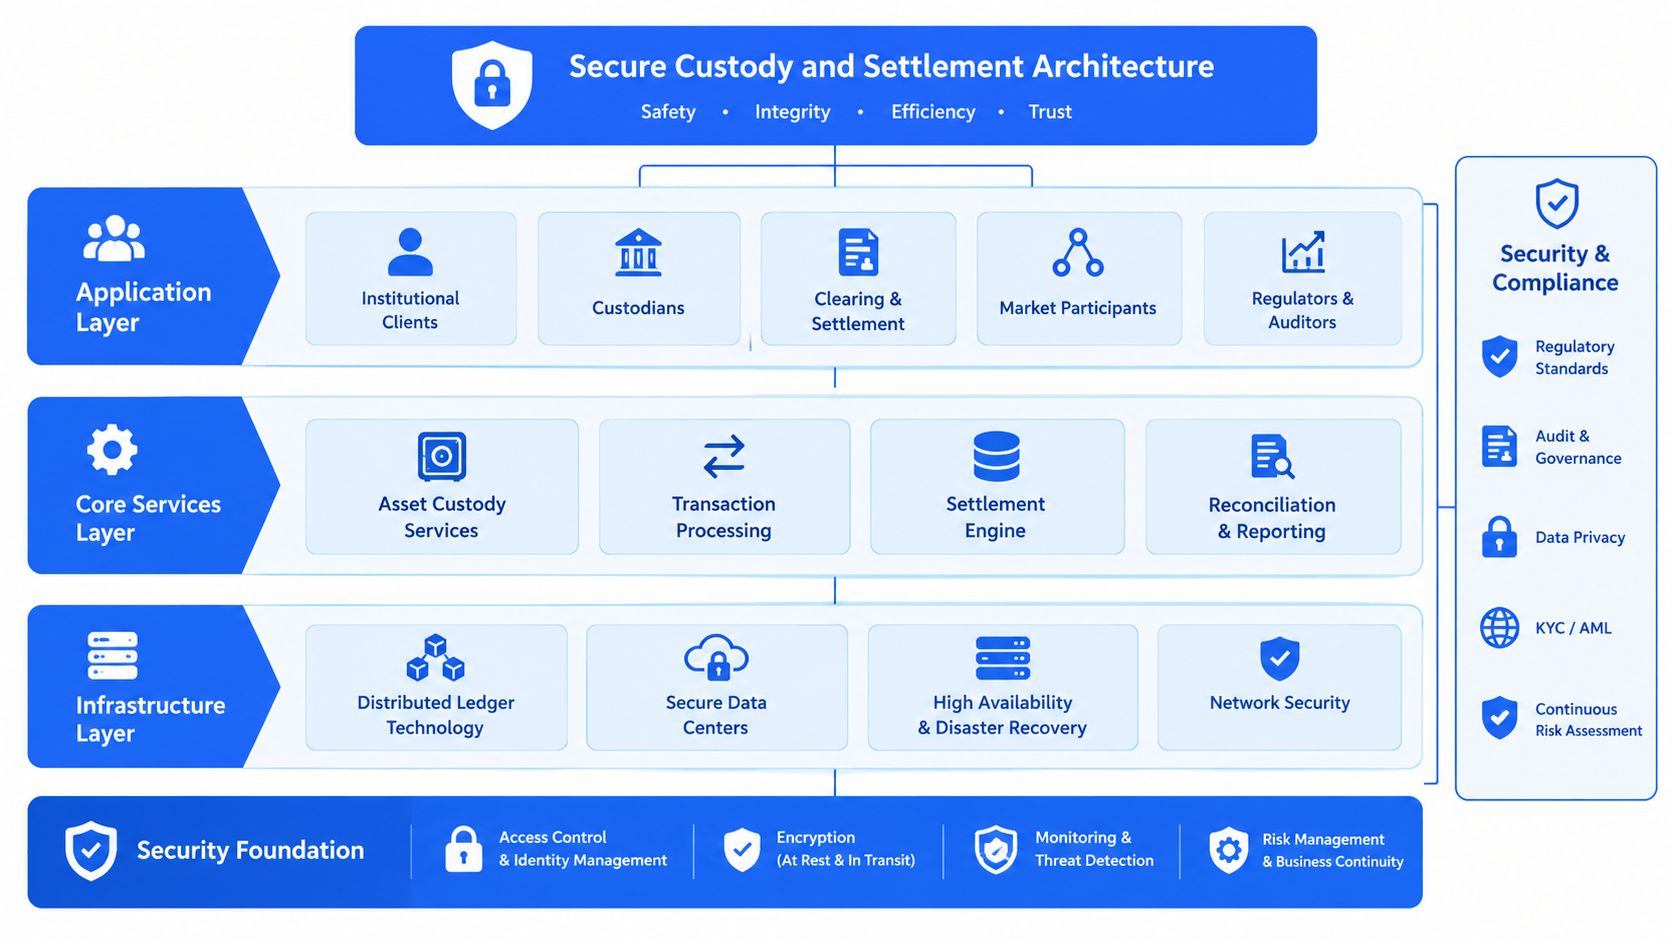
Рішення про інституційне зберігання починається зі сценарію збою, а не списку функцій. Один підпис простий, але концентрує повноваження й створює єдину точку відмови. Звичайний multisig розподіляє схвалення, але може залишати клієнта залежним від зовнішнього процесу й ончейн-координації, що не відповідає внутрішнім операціям.
Некастодіальна MPC-архітектура працює інакше. MPC дозволяє порогове підписання без повного приватного ключа на одному пристрої. Клієнт контролює Co-Signer, а провайдер керує власним компонентом і застосовує налаштовані правила.
Використовуйте правила як операційний контроль
Правило підписання 2-з-3 підходить багатьом робочим процесам: воно потребує двох незалежних схвалень і зберігає доступність, коли один учасник недоступний. Важлива не лише кількість. Правило визначає, хто схвалює, які адреси дозволені, ліміти, швидкість операцій і поведінку за межами правил.
Co-Signer має перебувати під контролем клієнта або чітко відокремленої функції. Сервіс виплат не повинен одноосібно переміщати кошти лише тому, що його API прийняв запит. Рішення підписання поєднує платіжну інструкцію, результат перевірки, дозволи рахунку, оцінювання правил і контекст транзакції.
Корисна архітектура розділяє:
- Рівень інструкції: бізнес-запит зі стабільним ключем ідемпотентності, бенефіціаром, активом, мережею, сумою й призначенням.
- Рівень правил: ліміти, списки дозволених адрес, ролі, санкційні результати й потрібні схвалення.
- Рівень підписання: порогове MPC-підписання й контрольований клієнтом Co-Signer.
- Рівень розрахунку: відправлення в мережу й відстеження підтвердження.
- Рівень обліку: записи з послідовним додаванням, що пов'язують інструкцію з рухами й комісіями.
Будуйте звірку на основі подій
Незмінний операційний журнал має записувати зміни стану, а не лише фінальні баланси: запитану й схвалену виплату, підписану й відправлену транзакцію, підтверджений депозит, невдалу конвертацію та завершену банківську доставку.
WebSocket робить модель придатною до роботи. Фінансова й операційна команди отримують депозити, підтвердження, виведення та результати правил у момент події, а журнал залишається джерелом достовірних даних для звітності. REST API підходить для команд і запитів, потоки подій — для спостереження після прийняття команди.
Для порівняння підходів використайте архітектуру MPC-гаманців. Мета — не прибрати людей, а надати правильним людям контрольовані повноваження, повні докази й надійне відновлення.
Робочі сценарії для переказів і B2B-виплат
Найсильніші сценарії починаються з визначеного коридору й конкретної проблеми виплати, а не з підтримки кожного токена в кожній мережі.
Розгляньмо сервіс переказів, де отримувачі хочуть баланс гаманця або місцеву валюту. Платформа приймає кошти, конвертує у стейблкоїн для внутрішнього розрахунку й доручає партнеру виплату. Ключові об'єкти: відправник, отримувач, коридор, котирування, рішення відповідності, платіжна інструкція, транзакція гаманця й результат виплати.
Платформа резервує ліквідність до прийняття незворотної інструкції та показує чіткі стани: перевірка, схвалено, відправлено, підтверджено, конвертація, виплачено або виняток. Загальний вебхук «успішно» приховує, яка частина завершена.
Перекази між фізичними особами
Стейблкоїни досягли 0,95% вартості C2C-транскордонних платежів у 2025 році й, за прогнозом, перевищать 1% у 2026 році, згідно з аналізом FXC Intelligence та Allium. Частка мала, але показує найшвидше зростання у споживчих коридорах і невеликих платежах.
Продукт не має тримати зайвий FX-ризик під час розрахунку. Створіть котирування зі строком, зарезервуйте ліквідність і конвертуйте ближче до виплати. Якщо місцевий партнер недоступний, призупиніть до підписання або переведіть на схвалену альтернативу, а не відправляйте спочатку.
Виплати B2B-постачальникам
Маркетплейс може через API провести розрахунок із казначейського балансу, додати рахунок або посилання постачальника й доставити стейблкоїни чи місцеву валюту за його вибором. Цінність — менша ручна координація й коротший проміжок між зобов'язанням та доступними коштами.
Журнал має зберігати комерційний контекст. Хеш блокчейну не пояснює, який рахунок оплачено, яке FX-котирування застосовано або чи повернення сталося через неправильні банківські реквізити.
Казначейські та агентні операції
Казначейство може переміщати ліквідність між схваленими рахунками, а гаманці AI-агентів — ізолювати кошти конкретного процесу, гравця чи бізнес-функції. Для iGaming робочий процес може створити TRC20 USDT-адресу на гравця, помітити депозит, дочекатися підтвердження, виконати правила й лише потім передати виплату на підписання.
Автоматизація лишається обмеженою: агент ініціює дозволену дію, але RBAC, правила та Co-Signer залишаються в контурі контролю. Нові дані показали 4 708 нових транскордонних коридорів за 12 місяців до червня 2026 року, зростання потоків на 77,5% до $220,3 млрд і середній переказ близько $3 000. Огляд даних Chainalysis вказує на реальні перекази постачальникам, заощадження й грошові перекази, а не один універсальний сценарій.
Контроль відповідності й звірки
Відповідність має бути всередині життєвого циклу транзакції, а не ручною чергою поряд із гаманцем, яка отримує експорт після руху коштів.
У ЄС межа особливо чітка. Регламент про переказ коштів EU 2023/1113 застосовується з 30 грудня 2024 року й вимагає від криптовалютних провайдерів передавати дані ініціатора та бенефіціара для кожного переказу без порога. Це суворіше за пороговий підхід окремих юрисдикцій до Travel Rule, як описано в посібнику Openfort.
Застосовуйте контроль до підписання
Надійний цикл виконує контроль у визначеному порядку:
- Ідентифікуйте сторони: ініціатор, бенефіціар, власник рахунку, юрисдикція й дані Travel Rule до фінальної інструкції.
- Перевірте інструкцію: клієнти, бенефіціари, адреси й контекст за AML і санкційними правилами.
- Оцініть маршрут: актив, мережа, країна, партнер і спосіб виплати дозволені для продукту.
- Застосуйте повноваження: RBAC, ліміти, списки дозволених адрес, швидкість і схвалення до MPC-запиту.
- Збережіть докази: рішення, результат правила, виконавець, час, ID транзакцій і зміни стану.
Невдала перевірка не повинна бути загальною помилкою API. Система повертає контрольований результат: повторити, запросити дані, ескалувати або остаточно відхилити. Чутливі дані бачать лише потрібні ролі, а доступ до них фіксується.
Закрийте розрив у звірці
Ончейн-записи показують рух гаманця, офчейн-системи — котирування, комісії, банківські виплати, клієнтські баланси й проводки. Оператору потрібен стійкий зв'язок між ними.
Журнал із послідовним додаванням записує початкову інструкцію та кожну економічну подію без перезапису. Після повторної виплати він показує невдалу й нову спроби. Якщо комісія конвертації змінює суму, фінанси бачать котирування, комісію й рух балансу окремо.
WebSocket підтримує швидке розслідування, але не замінює стійке зберігання. Споживайте події через внутрішню чергу, використовуйте ID для захисту від дублювання й регулярно порівнюйте записи провайдера, гаманця, банку та внутрішнього журналу. Так аудитор отримує простежуваний шлях від запиту до розрахунку.
Принцип контролю: команда з відповідності схвалює рух, рушій правил авторизує дію, підписувач контролює ключ, а журнал пояснює результат.
Розгортання API-first інфраструктури
Корисний стек відокремлює продуктову логіку від механіки розрахунку, але не приховує її від контролю. Продукт володіє клієнтським досвідом, ціною, дозволами й бізнес-правилами. Інфраструктура надає вбудовані гаманці, відправлення в мережі, фіатні інтеграції, картки, застосування правил і події журналу через узгоджені інтерфейси.
Починайте з найвужчого коридору. Визначте актив, мережу, спосіб фінансування, виплату, зобов'язання відповідності, ліквідність і процес винятків. Не додавайте блокчейни заради довгого списку: кожен маршрут має власні адреси, комісії, підтвердження, моніторинг і звірку.
Будуйте навколо стійких інтерфейсів
Командна сторона API має явно створювати інструкції, запитувати котирування, схвалювати виведення й ініціювати виплати. Кожному запису потрібні ключ ідемпотентності, детерміноване бізнес-посилання й однозначний прийнятий стан.
Сторона подій передає депозити, підтвердження, виведення, результати правил, конвертації й виплати через WebSocket. Після розриву система має відновлюватися повторним відтворенням або запитом із відомої позиції. Панель поточного балансу не допоможе відтворити невдалий платіж.
Засоби безпеки належать до досвіду розробника:
- API-ключі з обмеженими правами: окремі дозволи на читання, гаманці, виплати, журнал та адміністрування.
- Автентифікація Ed25519: підписані запити перевіряють систему-викликача й контекст.
- Списки дозволених IP: обмеження робочого доступу до схвалених мережевих адрес, де це доречно.
- Захист від повтору: відхилення повторно використаних часових міток, підписів або ID у визначеному вікні.
- Тести в пісочниці: відмови правил, дублікати, затримки підтвердження й простій партнера до запуску.
Команди керованих середовищ можуть також переглянути рекомендації з тестування безпеки API для MSSP, особливо коли треті сторони адмініструють інфраструктуру чи інструменти.
Єдиний стек зменшує ризик інтеграції, утримуючи гаманці, BroSettlement, BroWallet, гаманці AI-агентів, картки, фіатний рух, журнал і події в одній API-моделі. Комерційна модель теж важлива: ранні коридори мають непередбачуваний обсяг, тому модульні компоненти й тарифи для невизначеного використання захищають рішення про запуск.
Поширені запитання продуктових і комплаєнс-команд
Як API має запобігати подвійним виплатам?
Вимагайте ключ ідемпотентності для кожної команди виплати й зберігайте його з інструкцією, станом і відповіддю. Після повтору через тайм-аут поверніть початкову інструкцію, а не створюйте нове виведення. Ідемпотентність має охоплювати бізнес-процес, бо мережевий повтор може статися після підписання або відправлення.
Що мають захищати API-ключі з обмеженими правами?
Розділяйте дозволи за функцією й середовищем. Сервіс спостереження депозитів не створює виведень, а працівник звірки не змінює правила підписання. Поєднуйте ключі з IP-списками, захистом від повтору, ротацією та аудиторським записом використання.
Що робити, якщо місцевий фіатний партнер недоступний?
Не відправляйте розрахункову транзакцію, доки маршрут не пройде актуальну перевірку доступності й ліквідності. Переведіть інструкцію у видимий стан винятку, збережіть котирування й намір та використовуйте лише схвалену альтернативу. Якщо маршруту немає, повідомте затримку замість неоціненого FX-ризику.
Чи замінюють події WebSocket звірку?
Ні. WebSocket дає своєчасну операційну видимість, журнал — стійкі облікові докази. Зберігайте ID подій, робіть обробку ідемпотентною й звіряйте гаманці, провайдерів, банки та внутрішні записи за визначеним графіком.
Що технічний директор має запитати у провайдера?
Хто контролює підпис, як працює Co-Signer, які партнери дають ліквідність, як передаються дані Travel Rule, як представлені збої й чи журнал зберігає кожну спробу. Швидка демонстрація менш важлива за чіткі операційні відповіді.
BroLabel надає API-first інфраструктуру для вбудованих MPC-гаманців, BroSettlement, відправлення в мережі, операційного журналу, подій WebSocket, випуску карток та інтеграцій для фіатного вводу/виводу. Відвідайте BroLabel, щоб оцінити контрольований шлях від тестування у пісочниці до робочого розрахунку у стейблкоїнах у потрібних коридорах.