Звична порада щодо блокчейну й банкінгу — обрати мережу, запустити пілот і масштабувати те, що працює. Це неправильна послідовність. Успішний переказ доводить, що програма може перемістити актив, а не що банк безпечно керуватиме сервісом після збою поповнення, завершення строку схвалення або спору клієнта.
Головний противник — плутанина між пілотом і робочим режимом, коли демонстрацію вважають доказом операційно повного сервісу. Почніть із зобов’язань навколо транзакції, а потім оберіть інфраструктуру, здатну їх забезпечити.
Зміст
- Чому банківські блокчейн-проєкти зупиняються до запуску
- Як блокчейн увійшов у банкінг через експерименти з розрахунками
- Основні механізми, що змінюють роботу банків
- Ключові банківські функції та вплив блокчейну
- Моделі інтеграції для банків і фінтеху
- Ризики й контроль інституційного розгортання
- Поетапний шлях міграції для чинних установ
- Поширені запитання про блокчейн і банкінг
Чому банківські блокчейн-проєкти зупиняються до запуску
Банки можуть схвалити витрати на цифрові активи, не визначивши власника майбутнього сервісу. Технологічна команда може володіти інтеграцією, казначейство — поповненням, команда з відповідності — схваленням контрагентів, а фінансова — виявляти розриви звірки вже після початку транзакцій.
Опитування 2026 року, про яке повідомив Cointelegraph, охопило понад 600 фінансових установ: 88% виділили або планували бюджети на інфраструктуру цифрових активів, але лише 16% дійшли до робочого режиму, понад половина залишалася на етапі планування чи пілотів, і лише 15% банків вважали свою інфраструктуру управління повністю готовою. Це вказує на проблему операційної моделі, а не брак інтересу.
Пілот може приховувати залежності за ручним втручанням. Інженер повторює виведення, казначей поповнює рахунок, відповідальний за відповідність схвалює виняток у чаті. Робочий режим потребує явних повноважень, записаних рішень і процедур відновлення, які не залежать від пам’яті автора реалізації.
Визначте сервіс до розширення технології
Робоча межа має визначити:
- Відповідальність: власника поповнення, схвалення, видачі, звірки й ескалації клієнта.
- Обробку винятків: дії після відхилення, затримки або підтвердження без очікуваного банківського запису.
- Фінансовий ризик: яка організація утримує актив чи зобов’язання, доки процес незавершений.
- Повноваження відновлення: хто може призупинити нові інструкції й авторизувати виправлення.
Це вхідні дані проєктування, а не документи після запуску. Якщо команди не можуть їх узгодити, додавання мережі чи інтерфейсу гаманця створить більше невирішених шляхів.
Практичний висновок: переводьте в робочий режим обмежений процес, а не всю блокчейн-стратегію.
Казначейські розрахунки, внутрішні перекази чи контрольований рух застави — доречні кандидати, бо учасників і мету можна вузько визначити. Це не робить їх автоматично малоризиковими, але полегшує опис і перевірку ризиків.
Споживчий продукт додає обов’язки з розповсюдження, підтримки й розкриття. Не беріть їх лише заради видимості проєкту. Внутрішній розрахунковий сервіс може виробити операційну дисципліну до зміни клієнтського досвіду.
Як блокчейн увійшов у банкінг через експерименти з розрахунками
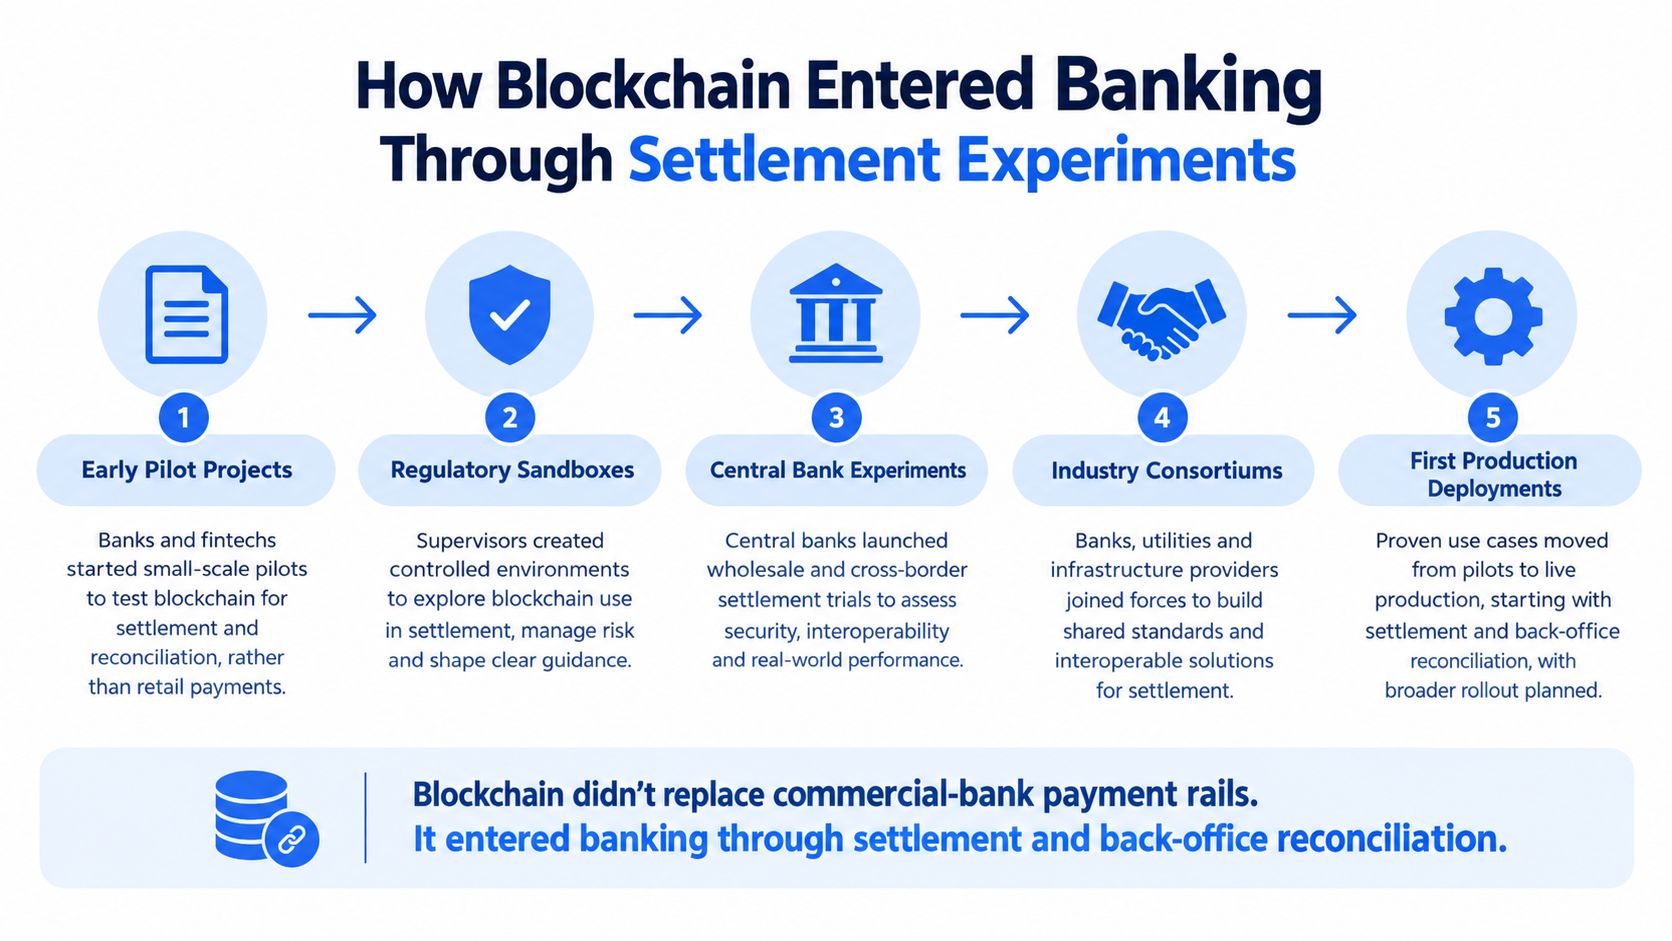
Інституційна історія блокчейну в банкінгу корисніша за наратив заміни. Центральні банки досліджували, чи можуть програмовані подання грошей поліпшити розрахунок зі збереженням монетарного контролю, а не припускали зникнення платіжних систем комерційних банків.
Раннє опитування BIS щодо цифрових валют центральних банків охопило 63 центральні банки: приблизно 70% проводили або невдовзі мали проводити роботу з CBDC, а близько половини вийшли за межі концептуального дослідження — на 15 процентних пунктів більше, ніж у 2017 році. Серед оптових прикладів були Project Jasper у Канаді, Project Ubin у Сінгапурі та Project Khokha у Південній Африці.
Інституційний розвиток показано нижче.
Участь у дослідженні не є розгортанням
Експерименти перевіряли інституційне питання: чи можуть токенізовані гроші центрального банку підтримати розрахунки між установами без втрати контролю центрального банку? Раннє опитування розрізняло експерименти й тверді плани випуску. Технічна здійсненність була лише частиною рішення.
Опитування BIS за 2024 рік виявило, що 85 із 93 центральних банків, або 91%, досліджували роздрібні чи оптові CBDC або обидва види, причому оптова робота була просунутішою. Це доводить широку участь у дослідженнях, а не однакове розгортання чи спільну архітектуру.
Для інфраструктурних команд важлива різниця між інституційною легітимністю та операційною готовністю. Інтерес центральних банків робить архітектуру вартою уваги, але не визначає юридичні дозволи, ліквідність чи інтеграцію комерційної установи.
- Оптові експерименти питають, як установи обмінюються вартістю й розраховують зобов’язання.
- Роздрібні рішення стосуються доступу кінцевих користувачів і ролі посередників.
- Авторизація робочого режиму потребує конкретної юридичної й операційної рамки, а не лише успішного експерименту.
Зобов’язання комерційних банків потребують окремого аналізу. Матеріал Visbanking про токенізовані депозити в масовому банкінгу дає контекст, але інженерне рішення має починатися з базової вимоги та її емітента.
Історичний урок — стриманість. Спочатку оцінюйте блокчейн як механізм інституційної координації. Чи побачить клієнт токен — окреме продуктове рішення.
Основні механізми, що змінюють роботу банків
Блокчейн важливий для банкінгу, коли змінює координацію вартості, зобов’язань і записів. Заміна платіжного повідомлення ончейн-інструкцією недостатня, якщо процеси навколо лишаються роз’єднаними.
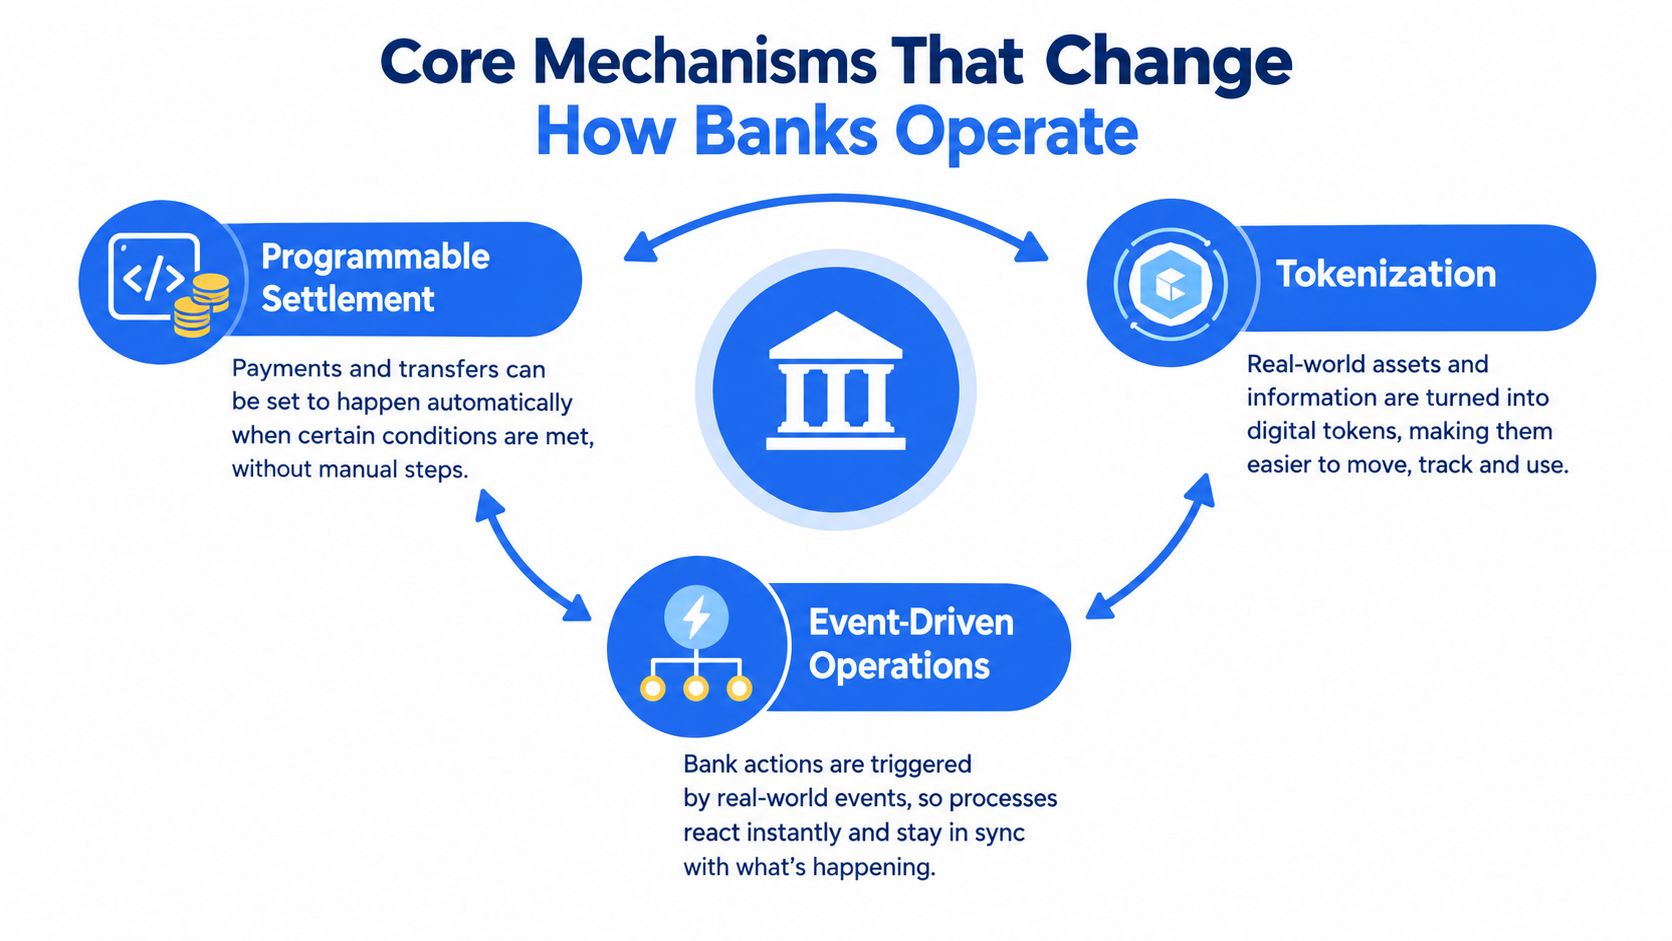
Архітектура спирається на пов’язані механізми, а не одну перевагу швидкості.
Програмовані розрахунки й токенізація
Програмований розрахунок виражає умови переказу у виконуваній логіці. В архітектурі єдиного реєстру BIS токенізовані гроші центрального й комерційних банків та фінансові активи можуть існувати в програмованому середовищі, де координуються платіжні інструкції, схвалення й пов’язані оновлення рахунків.
Атомарне виконання означає, що всі пов’язані частини розраховуються або не розраховується жодна. Це зменшує ризик, коли сторона передала актив і чекає відповідний платіж. Воно не гарантує миттєвості, достатньої ліквідності чи відновлення після операційного збою.
Токенізація надає подання, якими оперує програма. Важливо не те, як токен виглядає в гаманці, а яку юридично забезпечену вимогу представляє, хто зобов’язаний її виконати й як власник реалізує право.
Стан на основі подій і банківська межа
Операції на основі подій роблять прогрес транзакції явним. Авторизація, перевірка політики, підписання, відправлення, підтвердження й звірка мають залишатися різними станами, а не зливатися в одну успішну відповідь.
Для казначейського переказу застосунок може прийняти інструкцію до схвалення сервісом підписання, а мережа — підтвердити переказ до зіставлення фінансами банківського поповнення. Ці події описують різні зобов’язання.
Зв’язок зі стейблкоїнами робить межу конкретною. Дослідження Federal Reserve Bank of New York зіставило випуск і погашення стейблкоїнів із записами Fedwire та резервними балансами банків, поєднавши блокчейн-активність зі звичайним розрахунком, а не трактуючи її як ізольований обсяг.
Для технічного орієнтування є огляд блокчейну для CTO від Bridge Global. Інституційна перевірка конкретніша:
- Подання: який актив або зобов’язання рухається?
- Виконання: які умови мають виконатися до видачі?
- Доказ: які записи встановлюють завершення в системах учасників?
Підтверджена блокчейн-транзакція відповідає на мережеве питання. Фінансам потрібна відповідь щодо бізнес-зобов’язання.
Ключові банківські функції та вплив блокчейну
Практична одиниця інтеграції — не блокчейн, а банківська функція з її контролем, записами й відповідальними операторами.
Ця карта розділяє функції, які треба спроєктувати.
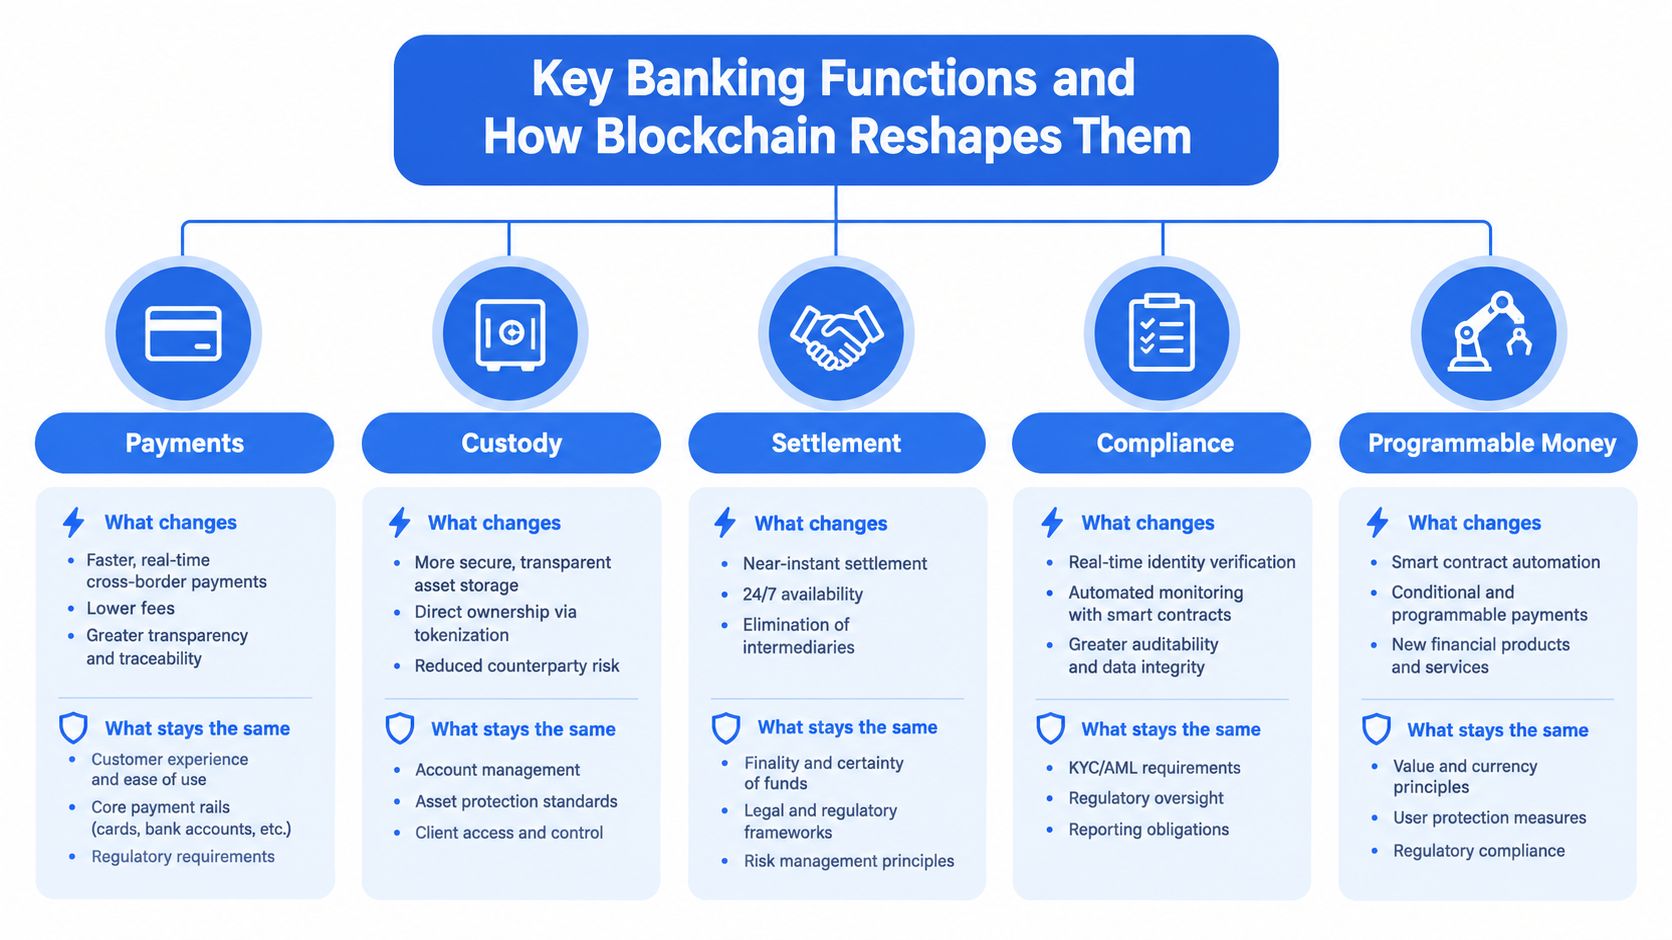
Узгодьте кожну функцію з межею інфраструктури
| Банківська функція | Що змінюється | Що має лишатися явним |
|---|---|---|
| Платежі | Блокчейн підтримує перекази поза звичайними робочими вікнами | Доступність коштів, повноваження видачі та статус клієнта |
| Зберігання й підписання | MPC розподіляє участь у підписанні | Власність, права доступу й обов’язки відновлення |
| Розрахунок | Мережеве виконання стає частиною життєвого циклу | Визначення бізнес-завершення установою |
| Відповідність | Рішення політик можуть стати шлюзами виконання | Відповідальність за перевірки й винятки |
| Програмовані гроші | Умови переказу вбудовуються в програму | Зобов’язання, права погашення й дозволене використання |
На рівні виконання BroSettlement надає розподілену генерацію ключів, MPC-підписання, відправлення в мережу й контрольований клієнтом Co-Signer. Це інфраструктура реалізації політики видачі установи, а не заміна рішення про політику.
BroWallet обслуговує іншу межу: користувацький гаманець із купівлею, продажем, обміном, поповненням і фіатним виведенням. Казначейському проєкту не потрібно вводити цей інтерфейс лише через спільну інфраструктуру.
Посібник із платіжної інфраструктури стейблкоїнів допоможе зіставити компоненти з платіжним продуктом.
Відокремте спостережуваність від повноважень
Використовуйте WebSocket-події для сповіщення про депозити, підтвердження, виведення й результати політик. Передавайте їх до операційного журналу з додаванням записів, де фінанси пов’яжуть активність із доказами звірки.
Обмежені ключі API визначають, що може запитувати кожна інтеграція. Ідемпотентність має перетворювати повторну інструкцію на наявну бізнес-операцію, а не нову виплату. Сповіщення, облікові дані й повтори розв’язують різні проблеми; не об’єднуйте їх у широкому дозволі застосунку.
AI-агентам потрібна так само явна межа. Окремі гаманці, рольовий доступ та аудиторські журнали розділяють активність, а Co-Signer зберігає умови видачі установи. Агент може підготувати платіж чи класифікувати виняток без необмеженого права рухати кошти.
Супровідне відео дає інший формат огляду теми.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/8KDUu4vtymI" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>
Моделі інтеграції для банків і фінтеху
Оберіть модель, визначивши роль установи. Використання інструмента іншого емітента, випуск банківського зобов’язання та керування інфраструктурою реєстру — різні зобов’язання. Вони можуть перетинатися, тож не сприймайте категорії як взаємовиключні пакети.
Порівняння нижче — архітектурна оцінка, а не гарантований рейтинг. Дозволи, контрагенти й наявні системи можуть суттєво змінити зусилля.
Порівняння моделей інтеграції
| Модель | Швидкість виходу на ринок | Регуляторне навантаження | Ризик контрагента | Операційний контроль |
|---|---|---|---|---|
| Стейблкоїн третьої сторони | Потенційно коротша за наявної інфраструктури випуску | Розповсюдження, зберігання, переказ і вимоги юрисдикцій | Залежності від емітента, погашення, банків і мережі | Контроль власного процесу, не операцій емітента |
| Токенізований депозит банку | Залежить від готовності банківської, юридичної та основної облікової системи | Повноваження й режим випуску потребують аналізу юрисдикції | Банківське зобов’язання плюс залежності платформи й учасників | Більший контроль випуску й обслуговування депозиту |
| Контрольований банком реєстр | Значні проєктні зусилля, якщо інфраструктуру будують | Залежить від активів, учасників і діяльності | Зовнішні розрахункові й учасницькі ризики залишаються | Більший контроль платформи й більша операційна відповідальність |
Стейблкоїн третьої сторони дає оцінити розрахунковий сервіс без власного випуску. Компроміс — залежність: потрібно розуміти доступ до погашення, допустимих контрагентів і дії після недоступності емітента чи банку поповнення.
Токенізований депозит переводить питання до власного зобов’язання банку та моделі обслуговування. Юристи, фінанси й нагляд мають визначити режим; формат токена сам не встановлює статус, захист чи передаваність.
Оберіть зобов’язання, яким здатні керувати
Контрольований банком реєстр надає свободу правил участі та платформи, але вимагає керування оновленнями, доступом, безперервністю й спорами. Контроль створює обов’язки, а не усуває їх.
Посібник із цифрової блокчейн-інфраструктури пояснює межі компонентів.
- Оберіть роль посередника, якщо мета — рух наявного інструмента через контрольований клієнтський або казначейський процес.
- Оцініть роль емітента, якщо потрібна банківська вимога й установа може підтримати життєвий цикл.
- Розгляньте керування платформою, якщо управління учасниками та контроль інфраструктури є основними вимогами.
Не випускайте новий інструмент для інтеграційної проблеми, яку розв’язує наявний. Так само не приймайте залежність від зовнішнього емітента лише через простіший API.
Ризики й контроль інституційного розгортання
Блокчейн не усуває банківський ризик. Він змінює системи, учасників і робочі вікна, через які ним керує установа.
Середовище контролю має охоплювати повну транзакцію, а не лише церемонію підписання.
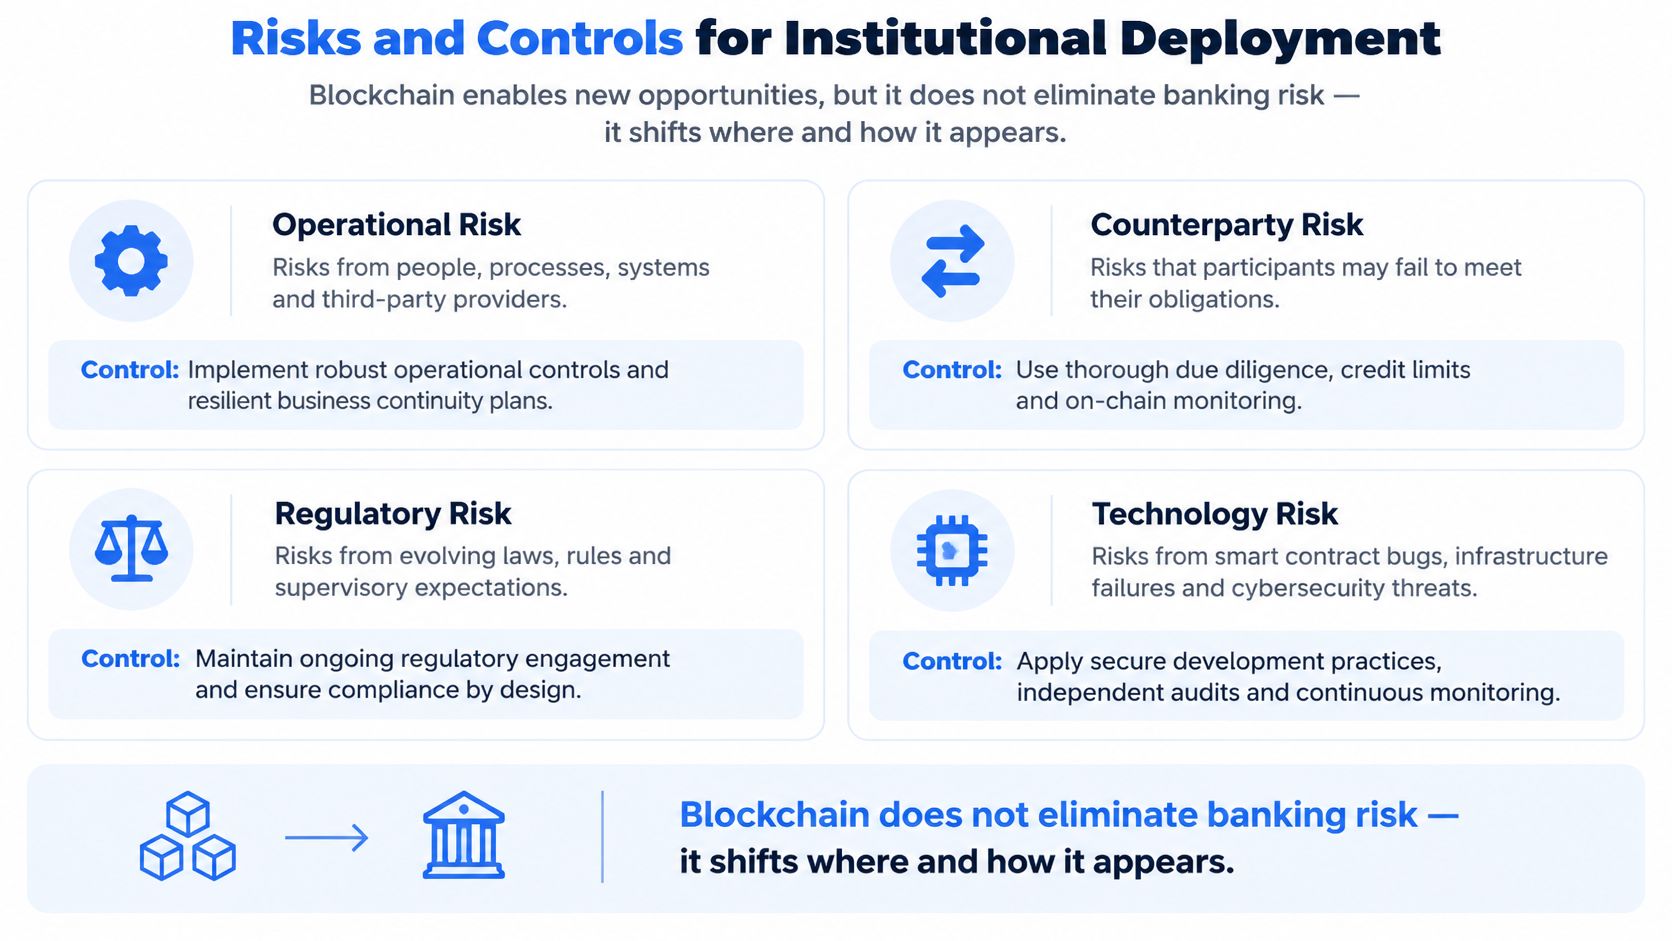
Ідентичність, політика транзакцій і підписання
Оновлені рекомендації FATF щодо віртуальних активів охоплюють оцінювання ризику, ліцензування чи реєстрацію, нагляд, стейблкоїни, прямі операції й Travel Rule. У реалізації розміщуйте потрібні перевірки клієнта й транзакції до видачі, із записаними рішеннями та шляхом винятків.
Вимоги Travel Rule у резюме Skadden охоплюють ідентифікаційні дані відправника й одержувача для відповідних переказів, а мінімальний поріг FATF не перевищує $1 000 або €1 000. Застосовуйте правила конкретної юрисдикції, а не універсальне звільнення.
Рекомендації NIST із керування ключами трактують криптографічний захист як операційну дисципліну; MPC 2-of-3 розділяє участь, щоб одного учасника було недостатньо, але установа все одно має визначити ліміти, дозволені адреси, відновлення й повноваження інциденту. Пов’язані обов’язки описано в посібнику зі зберігання цифрових активів.
Безперервні операції та фінансові докази
Матеріал U.S. Faster Payments Council про транскордонні платежі стейблкоїнами виділяє операційні, регуляторні, ліквідні, сумісні й інтеграційні аспекти. Безперервний розрахунок — це зобов’язання персоналу й фінансування, а не лише функція мережі.
До запуску вимагайте доказів роботи:
- Шлюзів AML/KYC і санкцій: неповні дані чи невирішена перевірка блокують виконання.
- Розподілу підписання: Co-Signer оцінює авторизовані запити, а аварійний доступ і відновлення тестуються окремо.
- Покриття ліквідності: казначейство знає доступні баланси й реагує на неможливість поповнення.
- Дисципліни звірки: оператори зіставляють інструкції, мережеві записи, проведення й банківські записи; для розривів є власники.
- Локалізації інциденту: уповноважені працівники можуть зупинити нові видачі, не стверджуючи, що здатні скасувати виконаний мережевий переказ.
Умова запуску: якщо виняток не має відповідального оператора й забезпеченого фінансуванням шляху відновлення, не запускайте цей процес.
Поетапний шлях міграції для чинних установ
Кожен етап міграції має створювати докази. Додавання активів або учасників до усунення винятків попереднього етапу ускладнює діагностику й відповідальність.
Пісочниця й перевірка концепції
Почніть з API-контракту, політики підписання й поведінки журналу в контрольованому середовищі. Додайте відхилені інструкції, відсутні схвалення, перервані з’єднання й повторні запити.
Попросіть фінанси незалежно звірити тестову активність. Якщо кожен рух балансу пояснює інженер, модель доказів не готова.
Вузький робочий пілот
Оберіть обмежений внутрішній процес із відомими учасниками й схваленим лімітом ризику. Казначейський розрахунок, внутрішні перекази чи рух застави — кандидати для оцінки, а не автоматичні рекомендації.
До живої вартості запишіть критерії входу:
- Покриття управління: кожен шлях має власника й політику.
- Результати політики: команди розрізняють дійсні схвалення, легітимні відмови й збої контролю.
- Розриви звірки: фінанси бачать незбіги, їх вік і відповідального за вирішення.
- Реагування: оператори демонструють виявлення, ескалацію, локалізацію та відновлення.
Вимірюйте це разом із пропускною здатністю. Швидкий переказ із незрозумілим балансом — невирішене фінансове зобов’язання.
Контрольоване розширення
Розширюйте один вимір, наприклад учасників чи активи, зберігаючи інші змінні. Перед зміною перегляньте підтримку, ризик контрагента й казначейські схеми.
Не використовуйте чисту історію пілота для скасування контролю суттєво іншого потоку. Новий актив чи партнер погашення може додати неперевірені зобов’язання.
Інтеграція із застарілими системами
Нормалізуйте платіжний намір, ідентифікатори, статус і звітність в основному банківському середовищі. Сфера платіжного ланцюга ISO 20022 охоплює ініціювання, корпоративно-банківські повідомлення, кореспондентський банкінг, інфраструктурний розрахунок і звітність про кошти.
Нормалізація повідомлень — семантична робота, а не копіювання полів. Один статус може означати прийняття застосунком, видачу в мережу чи фінансову звірку.
Визначте значення з операційною й фінансовою командами до автоматизації проведень. Не припускайте, що блокчейн-запис замінює облікові обов’язки основної банківської системи.
Поширені запитання про блокчейн і банкінг
Чи замінює блокчейн традиційну банківську інфраструктуру?
Не за замовчуванням. Практична інтеграція змінює визначений процес, зберігаючи банківські системи рахунків, клієнтських відносин, звітності й інституційних зобов’язань.
Попросіть провайдера точно назвати замінений компонент, створювані записи й обов’язки вашої команди. Якщо відповідь — «усе переходить у блокчейн», операційний дизайн неповний.
Як банкам обробляти розрахунки поза банківськими годинами?
Вирішіть, чи сервіс працює безперервно, чи лише приймає інструкції для пізнішої видачі. Розкриття клієнтам і статуси API мають чітко показувати різницю.
Для безперервної роботи встановіть чергові повноваження, доступне фінансування й ескалацію до розширення доступності. Автоматичне сповіщення без уповноваженої діяти людини — не операційний контроль.
Чим стейблкоїн відрізняється від токенізованого депозиту?
Головне питання покупця — хто й що винен власнику. Оцінюйте емітента, юридичну вимогу, погашення, балансовий режим і захист, а не назву токена.
Гаманець може однаково показувати обидва інструменти, хоча юридичні й фінансові характеристики різні. Отримайте пораду для юрисдикції до представлення будь-якого з них як рівнозначного звичайному банківському балансу.
Скільки триває реалізація?
Відповідального універсального строку немає. Залежності включають модель інтеграції, дозволи, інтерфейси основних систем, управління підписанням і якість звірки.
Вимагайте план за етапами з доказами прийняття. Відокремте пісочницю, технічну інтеграцію, операційне схвалення й живий запуск, щоб підключений API не видавали за завершене розгортання.
Що покупці мають вимагати під час демонстрації робочого середовища?
Попросіть показати невдале схвалення, перерваний запит, незбіг банківського запису й контрольоване призупинення сервісу. Разом перегляньте записи з інженерами, командою з відповідності, операціями й фінансами.
Найсильніша демонстрація — не безперервний успішний шлях, а доказ здатності зрозуміти збій, обмежити ризик і пояснити остаточну фінансову позицію без реконструкції з чатів.
BroLabel пропонує модульну інфраструктуру гаманців, підписання, розрахунків, операційного журналу й фіатних інтеграцій для контрольованих банківських та платіжних процесів. Відвідайте BroLabel, щоб обговорити обмежений сценарій розрахунку й визначити перевірки пісочниці, політики Co-Signer та докази звірки до запуску. Bro has your back!