Популярна порада — перетворити криптоактив на стейблкоїн, надіслати й вивести. Вона пропускає важливе для клієнта: коли гроші стають доступними на банківському рахунку. Блокчейн-переказ може завершитися, коли команда з відповідності, провайдер виплати або банк ще працюють.
Для команд, що оцінюють крипто-фіатну інфраструктуру, головний ворог — ілюзія часу до грошей, тобто сприйняття ончейн-підтвердження як завершеного платежу. Практичний висновок — проєктувати окремі стани розрахунку, призначати відповідальних за кожний операційний етап і зберігати докази, за якими фінансова команда виконає звірку.
Зміст
- Криптоактиви, стейблкоїни й фіатні гроші
- Канали конвертації від криптоактиву до банківського балансу
- Моделі зберігання й контроль ключів
- AML і регуляторні обов'язки для фіатних потоків
- Як побудувати крипто-фіатний процес крок за кроком
- Контроль ризиків до запуску
- Запитання покупців про крипто-фіатні процеси
Криптоактиви, стейблкоїни й фіатні гроші
Чи токен із прив'язкою до долара тотожний долару в банку? Ні. Вони можуть мати одну референсну валюту, але не спільного емітента, права погашення чи процесу розрахунку. Класифікуйте актив до проєктування платіжного процесу.
Порівняння криптоактивів, стейблкоїнів і фіатних грошей
| Актив | Емітент і забезпечення | Стабільність | Вікно розрахунку |
|---|---|---|---|
| Фіатна валюта (банк) | Центральний банк і банківська система; депозит є зобов'язанням банку | Номінал у національній валюті; купівельна спроможність не фіксована | Банківські години або безперервно за правилами каналу |
| Криптоактив типу Bitcoin | Немає емітента з обов'язком погашення | Ринкова ціна без гарантії фіатної вартості | Безперервна подача, залежно від підтверджень |
| Фіатний стейблкоїн (USDT, USDC) | Приватний емітент із резервами й правами погашення | Цільова прив'язка залежить від резервів, ліквідності й погашення | Ончейн-переказ безперервний; погашення за правилами емітента й банків |
Схожі номінали, різні вимоги
Різниця інституційна, а не косметична. Статистичний підхід IMF, описаний у дослідженні BIS про цифрові валюти центральних банків і криптоактиви, відокремлює Bitcoin-подібні активи від валюти, оскільки зазвичай немає ні емісії монетарним органом, ні відповідного зобов'язання емітента. Банківський депозит, навпаки, існує в банківській системі й становить вимогу до банку.
Стейблкоїн займає інше місце. Його емітент може брати на себе зобов'язання погашення, але власник повинен з'ясувати, яка юридична особа що саме винна, хто може погашати безпосередньо та які умови діють. Токен, куплений через посередника, не надає автоматично кожному власнику однаковий доступ до каналу погашення емітента.
Це важливо, бо інфраструктура стейблкоїнів концентрована. За аналізом BIS, частка стейблкоїнів у загальному крипторинку зросла з 9% на початку квітня 2022 року до 13% наприкінці січня 2023 року, а найбільші стейблкоїни становили 92% ринку стейблкоїнів наприкінці 2022 року.
Більша частка під час ринкового стресу частково відображала різкіше падіння інших криптоактивів. Вона не доводила, що погашення стало безризиковим. Для оператора концентрація означає, що альтернативні токени можуть і далі залишати бізнес залежним від того самого емітента, банківського партнера чи каналу ліквідності.
Посібник про фіатні стейблкоїни відділяє забезпечення від платіжної обіцянки.
Що вирішує й не вирішує атомарний розрахунок
Робочий документ BIS про ризики й регулювання стейблкоїнів пояснює атомарний розрахунок, коли токенізовані активи обмінюються в межах однієї транзакції, тож обидва перекази виконуються або не виконується жоден. Це може зменшити двосторонній розрахунковий ризик без окремого етапу клірингу.
Але зовнішня банківська виплата від цього не стає атомарною. У переказі токена, погашенні емітентом і зарахуванні банком одержувача можуть брати участь різні контрагенти з різними операційними вікнами.
Практичне правило: підтвердження депозиту доводить ончейн-подію, а не зарахування банком.
| Стан | Що доводить | Що ще перевірити |
|---|---|---|
| Баланс токена | Платформа визнала відповідний ончейн-баланс | Політика підтверджень, установлення власника й обмеження |
| Вартість погашення, забезпечена резервами | Застосовна вимога або виконувана вартість конвертації | Право, ціна, ліквідність і завершення погашення |
| Фіатна виплата | Банківський платіж досяг зафіксованого стану розрахунку | Зарахування одержувачу, повернення й остаточна звірка |
Схема понять має вигляд власність токена → вимога конвертації або погашення → доступність на банківському боці. Застосунок має переходити між станами лише після отримання доказу наступного стану.
Канали конвертації від криптоактиву до банківського балансу
Конвертація криптоактиву у фіат не стає миттєвою лише тому, що блокчейн-етап швидкий. Час до грошей охоплює кожний незавершений етап — від підтвердження депозиту через перевірку, виділення ліквідності й подання виплати до зарахування одержувачу.
Огляд ринку фіатного вводу/виводу Spark називає реєстрацію в юрисдикції, ризик способу оплати, банківські граничні години та санкційний контроль операційними обмеженнями. Він також зазначає, що картковий бізнес із часткою чарджбеків понад 0,9% може потрапити під посилений нагляд, вищі комісії або припинення обслуговування. Вважайте цей показник спостереженням з огляду ринку, а не універсальним договірним порогом.
Канали конвертації та типовий час до грошей
| Канал | Напрям | Типовий час | Головне обмеження |
|---|---|---|---|
| Карткове поповнення | Фіат у криптоактив | Авторизація й випуск провайдера | Схвалення емітента й чарджбеки |
| Банк, ACH або wire | Обидва | Банківське вікно | Відсічення й свята |
| Миттєва платіжна схема | Обидва | Вікно схеми | Юрисдикція й покриття банків |
| Стейблкоїн у банк | Криптоактив у фіат | Підтвердження плюс вікно виплати | Ліцензія, санкції, канал |
| OTC або P2P | Обидва | Вивільнення контрагента й ескроу | Надійність і ризик ескроу |
Це операційні правила, а не обіцяні рівні сервісу. Публікуйте виміряні оцінки для кожного підтримуваного коридору замість однієї глобальної обіцянки швидкості для всього продукту.
Створіть годинник на рівні транзакції
Припустімо, казначейська команда подає виплату в стейблкоїні після граничного часу банку одержувача. Депозит може бути підтверджено й схвалено, тоді як банківський платіж і далі стоїть у черзі. Позначка «завершено» на цьому етапі створює для підтримки проблему пояснення, а для фінансової команди — проблему звірки.
Створіть запис часу до грошей для кожної виплати:
- Етап і власник: визначте, хто відповідає за підтвердження, перевірку, конвертацію, подання й розрахунок.
- Очікувана тривалість: зберігайте відповідне сервісне вікно та подію, від якої воно починається.
- Причина блокування: розрізняйте відсутні дані, затримку через ризик, недоступну ліквідність і закрите банківське вікно.
- Обробка збою: фіксуйте, чи оператор має повторити операцію, виправити дані одержувача, повернути кошти або передати проблему на вищий рівень.
Розділіть рівні витрат
Запропонований обмінний курс не описує повної вартості для клієнта. Зберігайте FX-спред, мережеву комісію, комісію провайдера, банківську комісію та коригування за сторнуванням як окремі поля разом зі строком дії котирування й фактичним результатом виконання.
Корисна квитанція клієнта показує вихідну суму, курс конвертації, відрахування й суму призначення. Корисний фінансовий запис також визначає, яка сторона отримала або стягнула кожен компонент.
Вимірюйте успіх за доступністю отримувачу, не за найпершою подією.
Моделі зберігання й контроль ключів
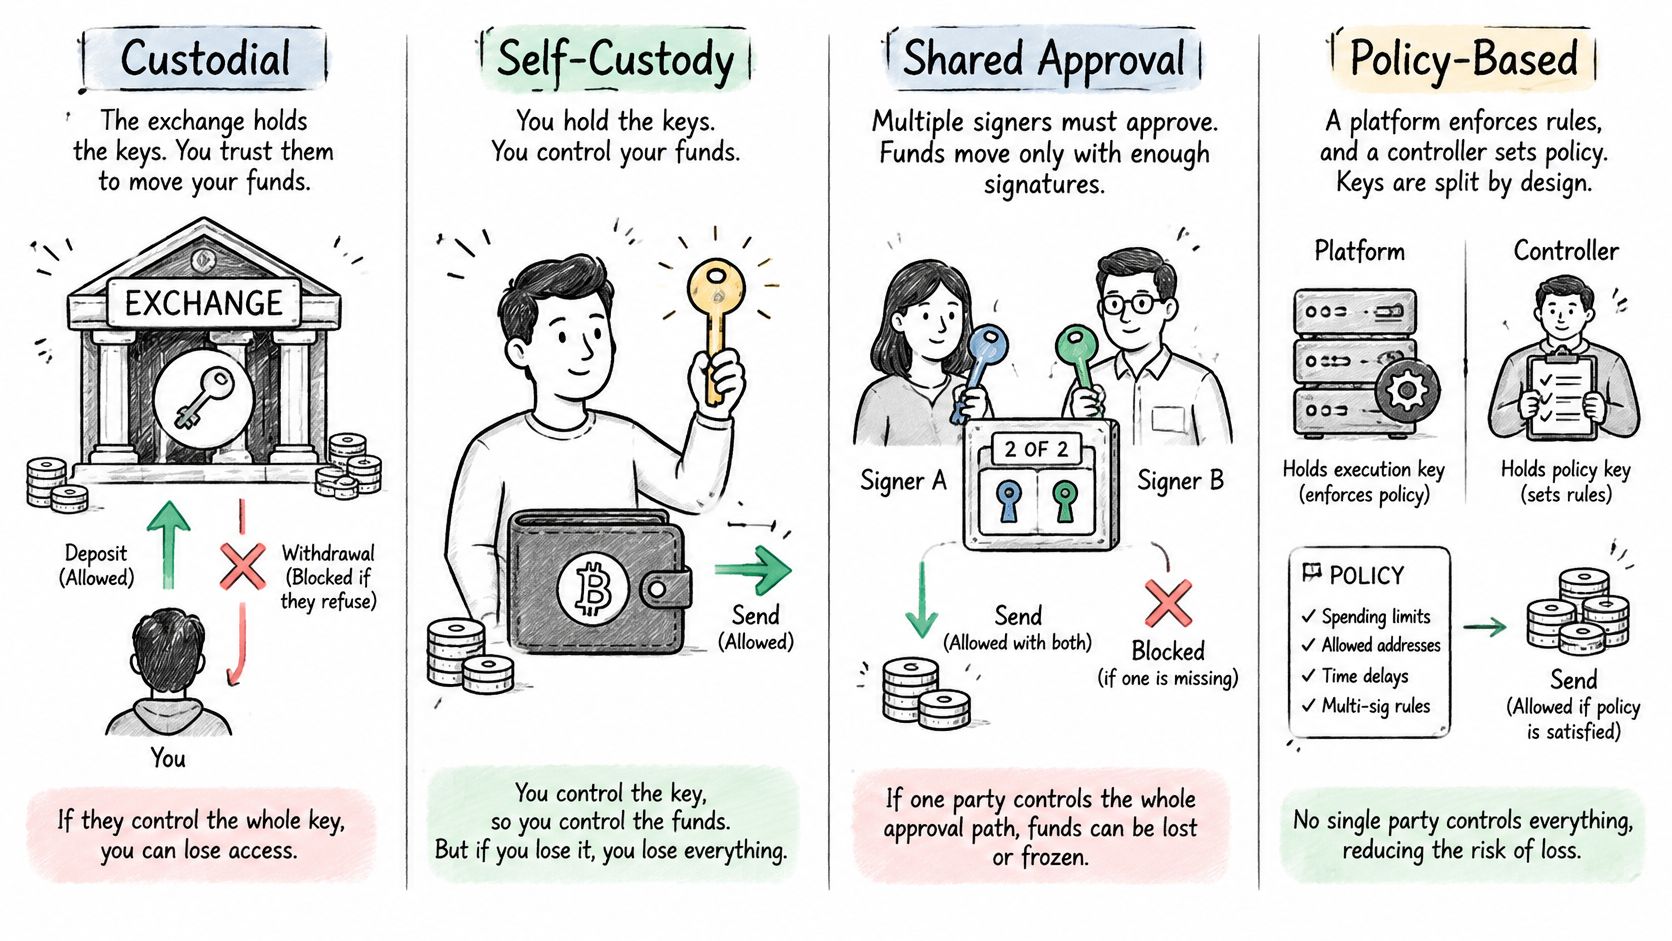
Моделі зберігання та сторони, здатні переміщувати кошти
| Модель | Хто має ключі | Хто рухає кошти | Головна відмова |
|---|---|---|---|
| Кастодіальний біржовий рахунок | Платформа | Платформа | Платоспроможність і замороження |
| Кастодіальний PSP-гаманець | Провайдер | Провайдер за інструкцією | Один шлях схвалення й правила провайдера |
| Самостійне зберігання | Користувач | Лише користувач | Втрата ключів без відновлення |
| MPC із клієнтським Co-Signer | Розділені частки | Потрібний кворум | Помилка правил або втрата доступу |
Операційна відмінність полягає в тому, хто може дозволити рух коштів, а не в тому, чий логотип показано в інтерфейсі.
Замініть один ключ визначеним кворумом
Матеріали NIST із порогової криптографії описують розподіл секрету між учасниками та використання захищених багатосторонніх обчислень для таких операцій, як підписання. Це забезпечує механізм політики 2-з-3, у якій існують окремі частки, а потрібна пара має взяти участь. Жодному учаснику не потрібно відновлювати чи мати повний приватний ключ.
Тому MPC змінює технічну межу авторизації. Воно не створює автоматично належного процесу бізнес-схвалення.
Якщо той самий адміністратор контролює облікові дані застосунку, конфігурацію політики й усіх доступних учасників підписання, організаційне розділення може бути слабшим, ніж передбачає криптографія. Перевірте фактичний контроль, зокрема аварійний доступ і процедури відновлення.
Дайте клієнту незалежну межу схвалення
Co-Signer під контролем клієнта може зберігати незалежне право вето на підписання, поки інфраструктура готує транзакцію та відправляє її в мережу. Визначте, що саме він перевіряє: допустимість адреси призначення, ліміти суми, актив і мережу, докази схвалення та поточну версію політики.
Посібник зі зберігання цифрових активів пояснює вибір між операційною зручністю й незалежним контролем. Робіть цей вибір окремо для кожного процесу, а не нав'язуйте однакову схему схвалення казначейським переказам і звичайним користувацьким виведенням.
Використовуйте супровідне відео як матеріал для обговорення разом із письмовою політикою підписання.
<iframe width="100%" style="aspect-ratio: 16 / 9;" src="https://www.youtube.com/embed/29iqmEhvmGk" frameborder="0" allow="autoplay; encrypted-media" allowfullscreen></iframe>
До робочого запуску назвіть власників часток, задокументуйте рольову авторизацію та перевірте недоступність Co-Signer. Відновлення не повинно створювати обхід, який руйнує початкову межу схвалення.
Для казначейських виплат вимагайте сильніші докази схвалення й суворіші обмеження адрес призначення, ніж для звичайних виведень невеликої вартості. Зберігайте придатний для аудиту запис про рішення політики й учасників підписання, а не лише кінцевий хеш транзакції.
AML і регуляторні обов'язки для фіатних потоків
Прозорість публічного блокчейну не доводить відповідність регуляторним вимогам. Хеш транзакції може показати рух між адресами, але не встановлює перевіреного відправника, одержувача, мету чи відповідальну регульовану особу.
Настанови FATF щодо нагляду за Travel Rule застосовують Recommendation 16 та Interpretive Note 15 до переказів віртуальних активів. VASP-відправник повинен отримувати й зберігати потрібну точну інформацію про відправника та одержувача, негайно й безпечно передавати її провайдеру-одержувачу та надавати компетентним органам на запит. VASP-одержувач також повинен отримувати й зберігати потрібну інформацію.
Зберігайте особу протягом усього процесу
Збирайте потрібні поля ідентичності й одержувача в запиті API. Пов'язуйте результати перевірки та будь-яке рішення щодо відсутньої інформації з переказом до підписання, а потім зберігайте цей зв'язок упродовж відправлення та звірки.
Оновлення FATF щодо прозорості платежів установлює стандартизовані вимоги до транскордонних P2P-платежів понад USD/EUR 1 000, зокрема ім'я, адресу й дату народження відправника, із впровадженням до кінця 2030 року. Вважайте це запланованим стандартом, а не твердженням, що кожна юрисдикція вже застосовує однакові внутрішні правила.
Для транскордонного операційного контексту корисне пояснення Africhange щодо вимог AML до міжнародних переказів разом із юридичною консультацією для конкретної юрисдикції.
Призначте відповідальність явно
Використовуйте цей розподіл як відправну точку проєктування, а потім перевірте його за ліцензіями, договорами й місцевим правом:
- Емітент стейблкоїна: керування резервами, порядок погашення та право користуватися послугами емітента.
- Платформа: належна перевірка клієнта, моніторинг транзакцій і рішення на рівні клієнта.
- Банк: контроль фіатного рахунку й обробка виплати на банківському боці.
- Провайдер платіжних послуг: застосовні обов'язки щодо приймання платежів продавцем і виплат.
- Інфраструктурний провайдер: технологія гаманця, інтеграція політики та аудиторські записи в межах договору.
Надання технічної інфраструктури гаманців не робить BroLabel емітентом активів або інструментів клієнта, його юридичним радником чи стороною, відповідальною за баланси кінцевих користувачів, права за сертифікатами або регуляторні рішення.
Скористайтеся посібником із крипто AML, коли перетворюватимете ці обов'язки на операційні процедури. Для кожного процесу дайте відповіді: хто є регульованою стороною? Хто зберігає потрібні дані? Хто має повноваження й технічну здатність зупинити або заморозити транзакцію?
Як побудувати крипто-фіатний процес крок за кроком
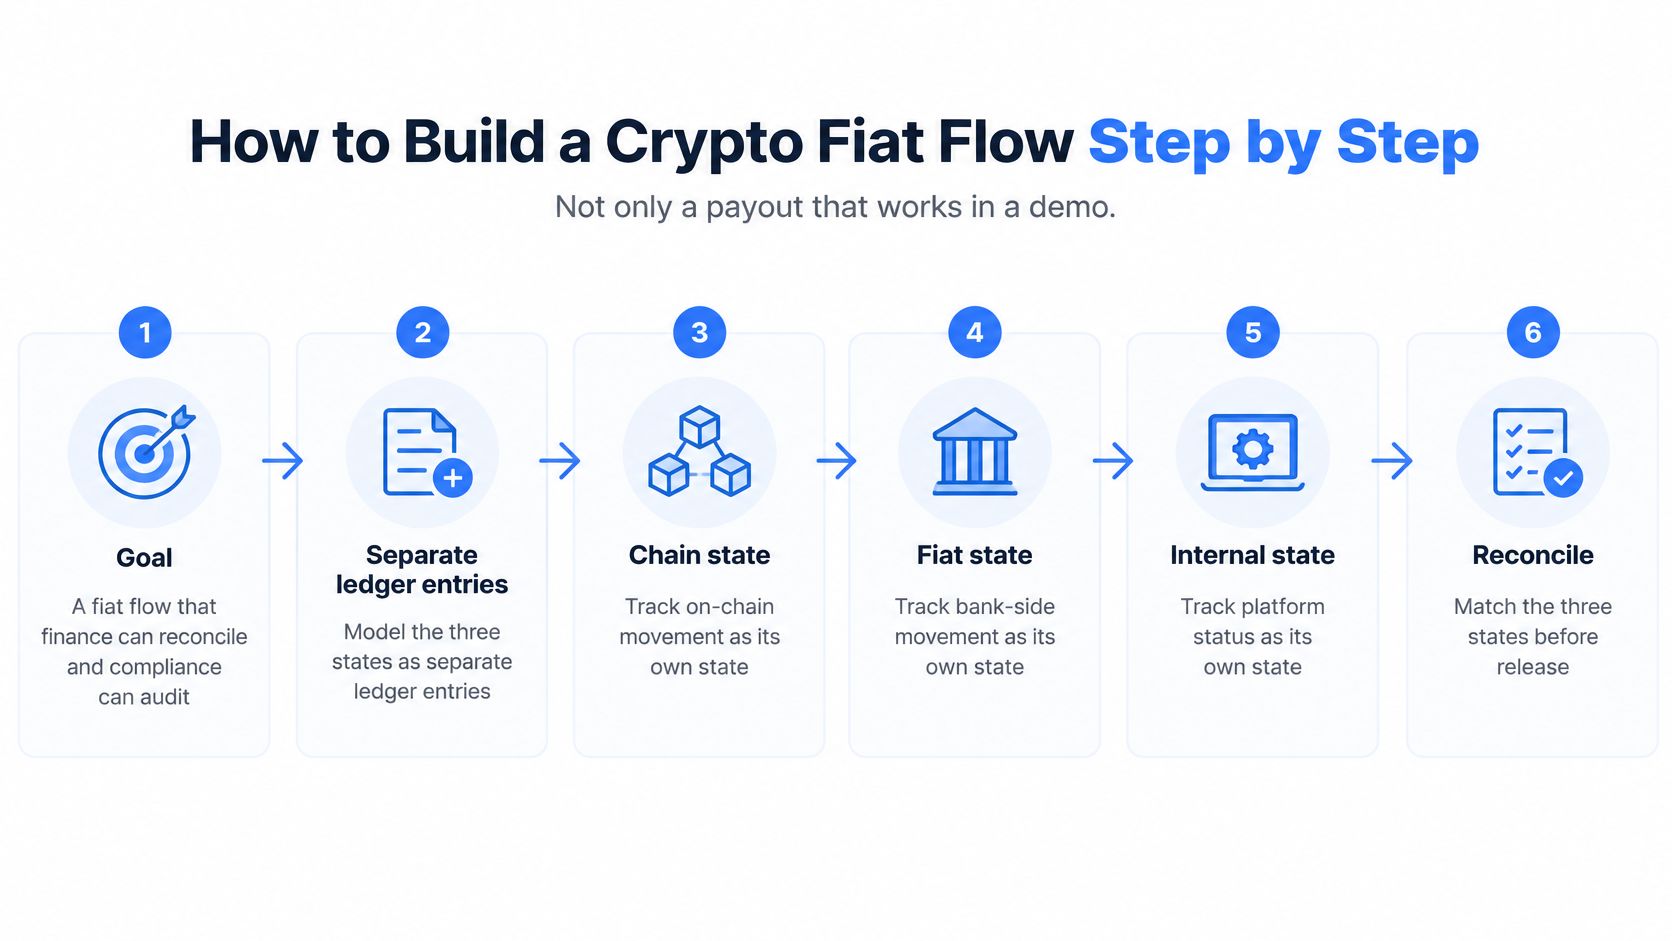
Будуйте фіатний процес, який фінансова команда може звірити, а команда з відповідності — перевірити, а не лише виплату, що працює в демонстрації. Почніть із доказів, потрібних для закриття транзакції, а потім визначте сервіси й події, які їх створюють.
Ілюстрація процесу відокремлює контрольні точки обліку й розрахунку.
Налаштуйте процес до автоматизації
Створіть окремі записи операційного журналу. Фіксуйте отримання токена, конвертацію або погашення й фіатну виплату окремо та пов'язуйте їх довговічним ідентифікатором транзакції. Це дає фінансовій команді змогу знайти невиконане зобов'язання, не виводячи його з балансу гаманця.
Виберіть модель зберігання та політику підписання для конкретного сценарію. Установіть порогове підписання зі схваленням під контролем клієнта для виведень понад бізнес-ліміт і задокументуйте процедуру на випадок недоступності підписувача.
Обмежте облікові дані API за сервісом. Там, де реалізація підтримує, розділіть дозволи на спостереження, підготовку транзакції та схвалення. Застосуйте списки дозволених IP, автентифіковані запити й захист від повторного відтворення, щоб наслідки компрометації інтеграції були обмеженими.
Перевіряйте інформацію про відправника й одержувача до підписання. Відхиляйте неповні запити або спрямовуйте їх до явної черги перевірки замість того, щоб спершу відправити транзакцію в мережу, а потім виправляти запис.
Призначте кожному модулю чесну роль. BroSettlement надає MPC-гаманці, відправлення в 10 мереж і Co-Signer під контролем клієнта; використовуйте його як доступний рівень гаманців і підписання. BroWallet для Telegram, вебу й мобільних платформ заплановано та готується до випуску, а AI Agent Wallets перебувають у розробці. Не робіть запуск залежним від цих майбутніх можливостей і не вважайте їх частиною розрахункового продукту.
Зробіть виконання спостережуваним і повторюваним
Записуйте події WebSocket у довговічну історію. Використовуйте спостереження депозитів, підтвердження, виведення й результати політик для оновлення видимого клієнту стану. Безпечно перепідключайтеся, усувайте дублікати доставлених подій і перевіряйте прогалини за авторитетними записами, а не вважайте активне з'єднання системою обліку.
Додавайте ключ ідемпотентності до кожної логічної виплати в застосунку й зберігайте його під час повторних спроб. Забезпечте усунення дублікатів на межі виплати та перевірте підтримку нижче за стеком, перш ніж вважати запит після тайм-ауту безпечним для повторного надсилання.
Щодня звіряйте записи журналу, дані мережі й банківські виписки. Зіставляйте суми, активи, комісії, посилання й кінцеві стани, а кожну невідповідність призначайте відповідальній особі. Зберігайте виправлення як нові облікові записи, а не перезаписуйте історію.
Відрепетируйте повний шлях у тестовому середовищі до випуску. Включіть дубльовані запити, затримані події, відхилених одержувачів, недоступних осіб, що схвалюють, і виплату, для якої втрачено відповідь на відправлення.
Для майбутніх процесів за участю агентів дозволяйте AI Agents готувати лише дозволені політикою дії, а потрібні підписи залишайте за межею схвалення. Автоматизація повинна зменшувати обсяг підготовчої роботи, а не отримувати незадокументований обхід клієнтського контролю.
Контроль ризиків до запуску
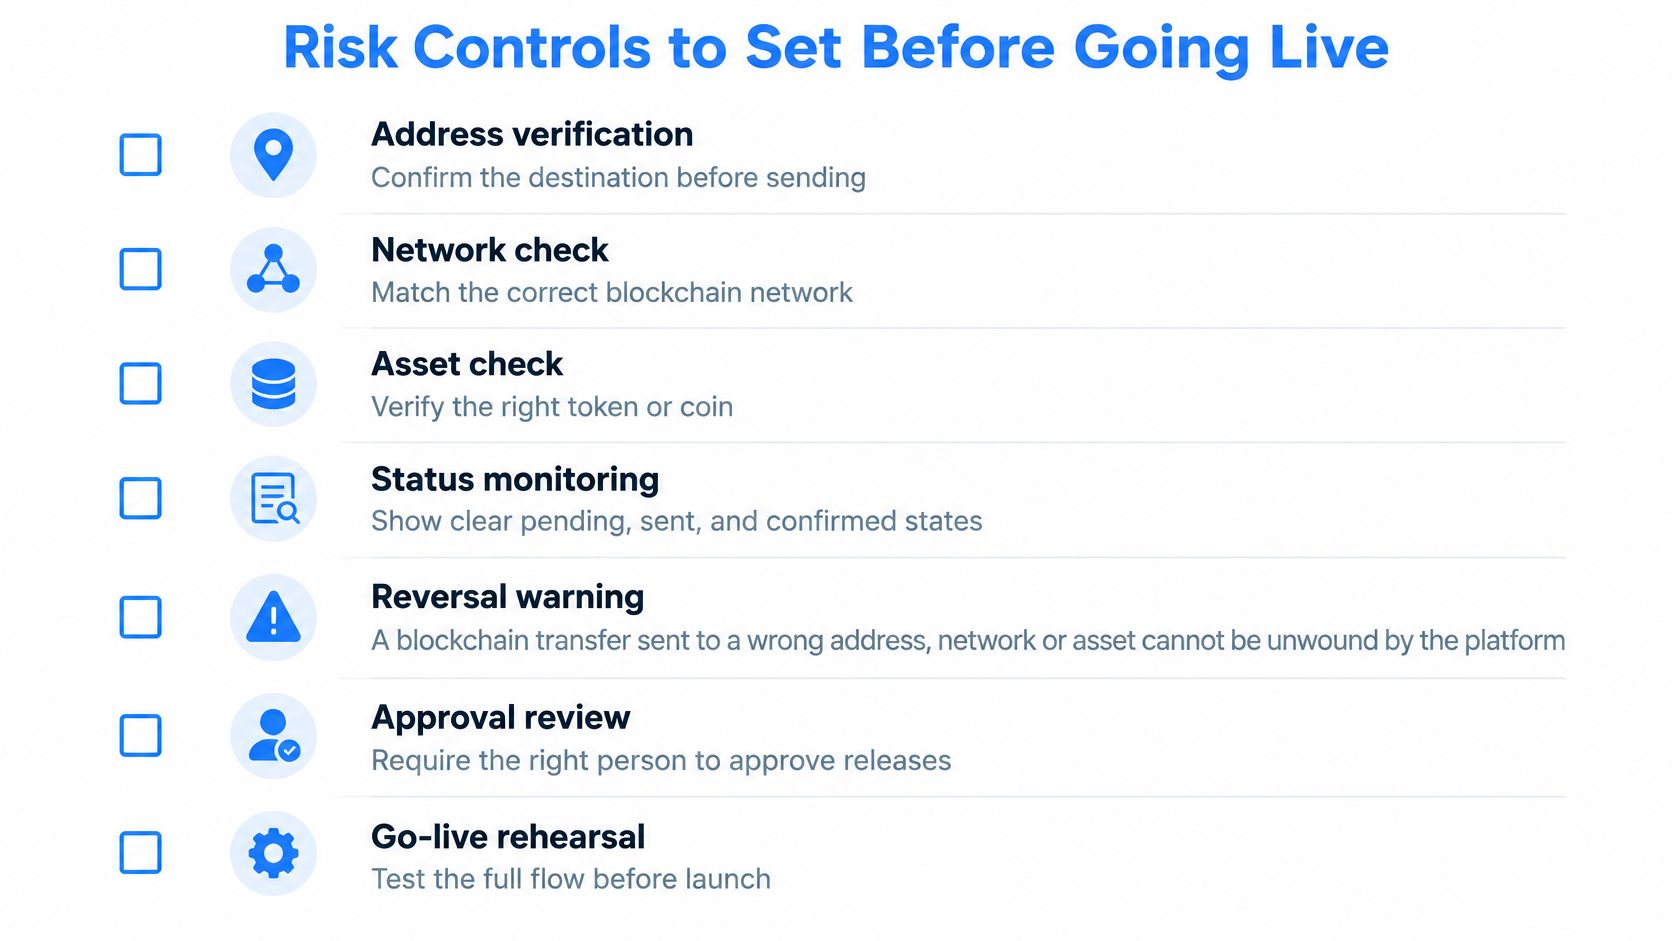
Блокчейн-переказ на неправильну адресу, у неправильну мережу чи неправильному активі платформа не може скасувати. Тому якість схвалення має значення до підписання, а якість станів — упродовж усього подальшого життєвого циклу.
Використовуйте перелік перевірок запуску як обов'язковий критерій випуску, а не неформальне нагадування.
Перевірте інструкцію та її фінансування
- Перевірка адреси призначення: звіряйте формат адреси, мережу, актив, суму й дані одержувача зі схваленим дорученням. Вимагайте нового схвалення за суттєвої зміни полів.
- Достатність комісії: тримайте у вихідному гаманці достатньо активу, потрібного для мережевої комісії. Мережеві комісії списуються з цього гаманця, не залежать від BroLabel і можуть змінитися між оцінюванням та виконанням.
- Докази схвалення: фіксуйте, хто схвалив відправлення, яка політика діяла та чи вимагали адреса або ліміт додаткової перевірки.
- Репетиція випуску: тестуйте відхилені й перервані шляхи, зокрема те, що бачить оператор, коли остаточного результату відправлення немає.
Визначте значення невизначеного стану
Публічні блокчейни, валідатори, емітенти токенів і незалежні провайдери можуть давати збої, змінюватися, затримувати або відхиляти транзакції, змінювати порядок блоків чи скасовувати видимий стан транзакції. Клієнти мають ураховувати ці ризики в порогах підтвердження, процедурах звірки та правилах обслуговування кінцевих користувачів.
Не перетворюйте кожну спостережену подію на остаточний баланс. Розрізняйте стани очікується, відправлено, підтверджено, не виконано, повернено й сторновано відповідно до каналу та забезпечте однакове розуміння цих визначень підтримкою й фінансовою командою.
Аналіз BIS щодо ролі стейблкоїнів у фінансовій системі визначає канали валютного заміщення й ліквідації резервів, що пов'язують активність токенів із традиційним фінансовим ризиком. Відстежуйте ризик емітента, склад резервів, концентрацію погашень, валютну невідповідність і доступну для виконання ліквідність, а не припускайте, що номінальна прив'язка гарантує негайне отримання грошей.
Критерій випуску: невирішений стан має власника, наступну дію й повідомлення клієнту.
Клієнт відповідає за правильні інструкції, адреси, вибір мережі й активу, суми, дані одержувача та власні рішення щодо відповідності й ризику. Операційна команда повинна налаштувати й перевірити контролі до підписання та зберігати аудиторські докази їх виконання.
Запитання покупців про крипто-фіатні процеси
Чи стейблкоїн тотожний доларам у банку?
Ні. Фіатний стейблкоїн — токен із забезпеченням і порядком погашення конкретного емітента, а не та сама вимога, що банківський депозит. Оцініть доступ до погашення, якість резервів, години роботи й концентрацію, перш ніж представляти його як еквівалент грошей.
Чому виплата триває дні, якщо блокчейн — хвилини?
Тому що підтвердження не є зарахуванням одержувачу. Перевірка, затримки через ризик, виконання конвертації, банківські граничні години й обробка виплати можуть залишатися незавершеними після надходження токена. Запитуйте поточний етап, його власника й наступну очікувану подію замість загального повідомлення про обробку.
Чи скасовує некастодіальний гаманець обов'язки відповідності?
Ні. Контроль ключа не визначає всі обов'язки, пов'язані з роботою біржі, платіжного сервісу чи клієнтського рахунку. Установлюйте регульовану особу та її обов'язки з належної перевірки й обміну інформацією окремо від технічної конструкції гаманця.
Чи потрібна ліцензія для фіатної конвертації?
Відповідь залежить від юрисдикції, діяльності й бізнес-моделі. Нехай кваліфікований юрист оцінить, хто конвертує, зберігає, передає або виплачує кошти, замість покладатися на загальний опис інфраструктури провайдера. Інтеграції для фіатного вводу/виводу також залежать від обраного провайдера й юрисдикції.
Що покупцям тестувати спочатку?
Змоделюйте повний шлях клієнта й відпрацюйте його збої. За порівнянням каналів визначте банківські обмеження, а потім випробуйте в тестовому середовищі схвалення, відновлення після тайм-ауту, усунення дублікатів і звірку. Корисний приймальний тест показує, чи здатна операційна команда пояснити кожний невирішений баланс без ручного відтворення транзакції.
BroLabel пропонує орієнтовану на API інфраструктуру MPC-гаманців, підписання під контролем клієнта, операційні записи й залежні від провайдера інтеграції для фіатного вводу/виводу командам, що пов'язують рух криптоактивів із банківськими процесами. Зверніться до BroLabel, щоб змоделювати перший розрахунковий процес і запланувати репетицію в тестовому середовищі з явними контрольними точками схвалення, стану й звірки. Bro has your back!