Найпоширеніша порада щодо фіатного стейблкоїна — перевірити забезпечення один до одного. Це необхідно, але не говорить казначейській команді, чи зможе вона вчасно погасити токен, чи будуть резерви доступні під час банківського збою та чи зможе фінансова команда звірити весь потік. Стейблкоїн — це насамперед система ліквідності й погашення, а вже потім токен.
Для засновників, продуктових керівників, операційних, фінансових і команд з відповідності практичне питання не в тому, що стоїть за токеном. Воно в тому, чи можуть емітент, банківські партнери, контроль гаманців і процеси розрахунку забезпечити обіцяну доларову вартість у звичайних і стресових умовах. Головний противник — розрив між опублікованою заявою про резерви й операційно доступною ліквідністю.
Зміст
- Чому фіатний стейблкоїн передусім є механізмом резервів
- Життєвий цикл випуску, зберігання, спалення й погашення
- Що насправді стоїть за токеном
- Погашення за номіналом як інженерна ціль
- Де фіатні стейблкоїни замінюють банківські канали
- Як відсікти ажіотаж навколо обсягу правильними запитаннями
- Ризики й контроль до запуску
- Операційна модель, що утримує прив’язку
- Поширені запитання
- Що допомагає фіатному стейблкоїну утримувати прив’язку?
- Чи означає «повністю забезпечений», що всі резерви зберігаються готівкою?
- Що казначейським командам перевірити перед вибором стейблкоїна?
- Чим переказ токена відрізняється від завершеного погашення?
- Чи доводять обсяги транзакцій стейблкоїнів широке впровадження платежів?
Чому фіатний стейблкоїн передусім є механізмом резервів
Фіатний стейблкоїн надійний не тому, що працює в блокчейні. Його вартість залежить від того, чи приймає емітент фіатні кошти, створює токени під резерви та виконує погашення для правомочних власників приблизно за один долар за токен. Федеральна резервна система описує забезпечення стейблкоїнів грошима та їх еквівалентами, зокрема банківськими депозитами, казначейськими цінними паперами США та комерційними паперами (аналіз Федеральної резервної системи щодо резервів стейблкоїнів і фінансової стабільності).
Це робить резерви та процедури погашення емітента ядром продукту. Банківські партнери зберігають або переміщують резервні активи й надають доступ до фіатного розрахунку. Якщо ці відносини недоступні, коли власники хочуть погасити токени, ончейн-передаваність не може сама виконати офчейн-обіцянку доларової вартості.
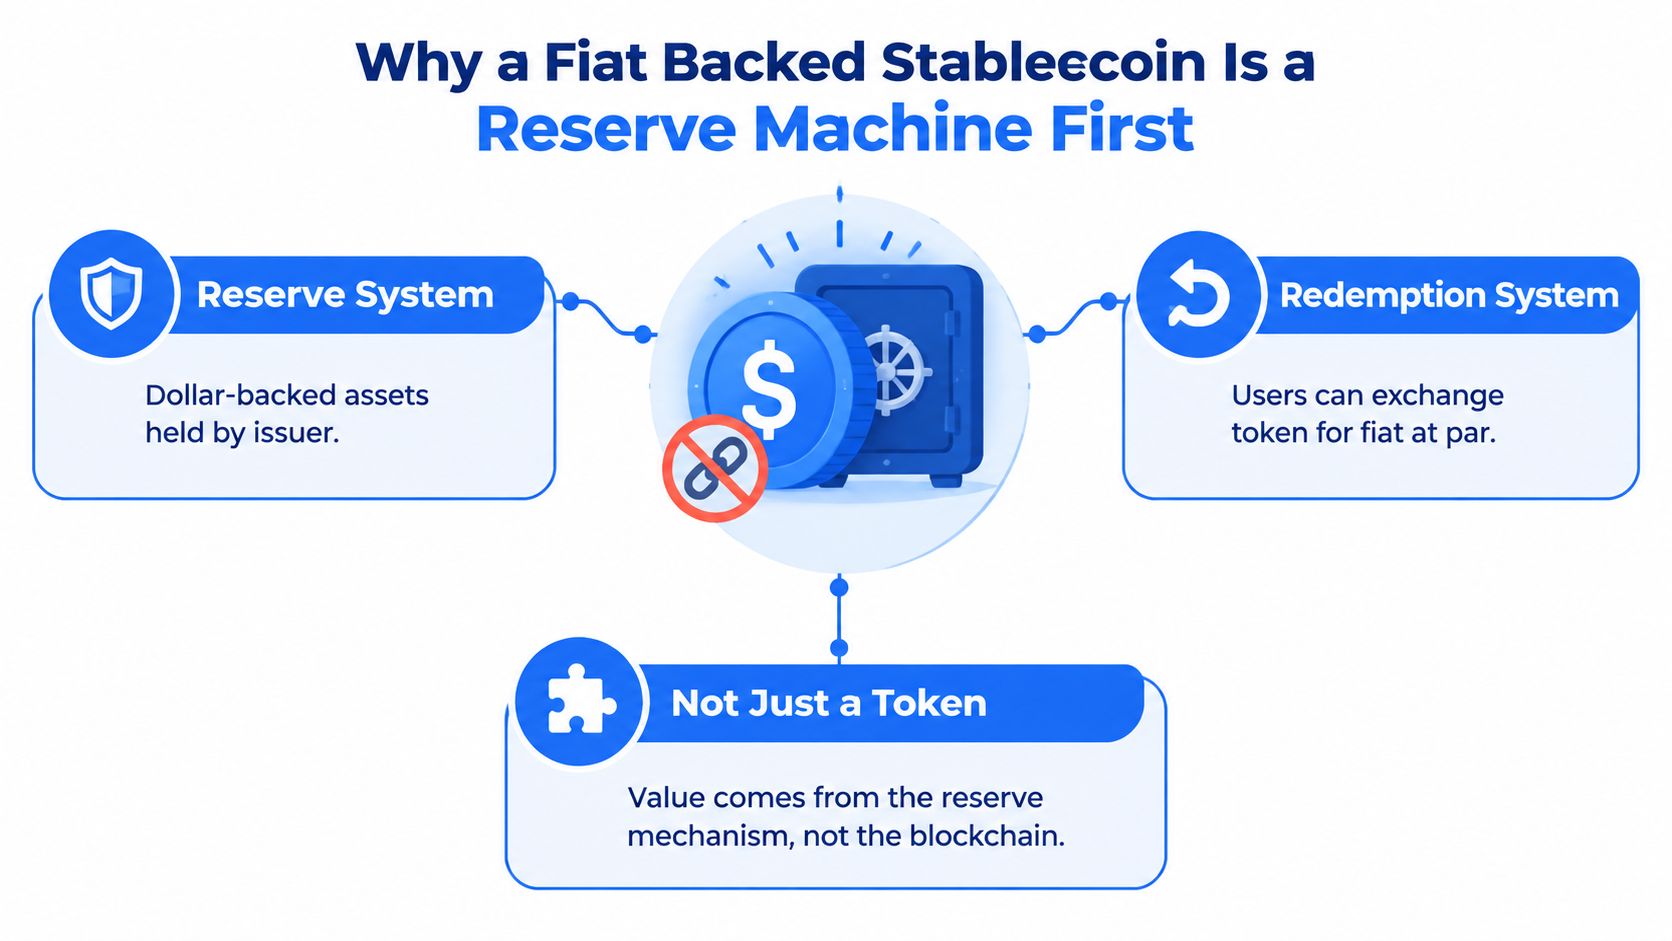
До вибору токена чи провайдера казначейській команді потрібні чіткі відповіді на чотири запитання: хто може погашати? Як швидко? На якій юридичній підставі? З яким аудиторським журналом? Якщо відповіді нечіткі, прив’язка менш захищена, ніж стверджує маркетинг.
| Маркетингова заява | Операційна вимога |
|---|---|
| «Повністю забезпечений» | Звіряти токени в обігу з придатними й доступними резервними активами. |
| «Погашення за номіналом» | Визначити, хто може погашати, умови, строк розрахунку та комісії. |
| «Швидкий розрахунок» | Відстежувати рух токенів окремо від банківського розрахунку й остаточного фіатного зарахування. |
| «Прозорі резерви» | Зберігати записи, що пов’язують дані резервів, випуск, погашення й звірку. |
Командам, які будують ширшу казначейську операцію, стане в пригоді посібник BroLabel із казначейського керування цифровими активами. Висновок простий: довіра виникає зі спостережуваного контролю, а не з фрази «повністю забезпечений».
Життєвий цикл випуску, зберігання, спалення й погашення
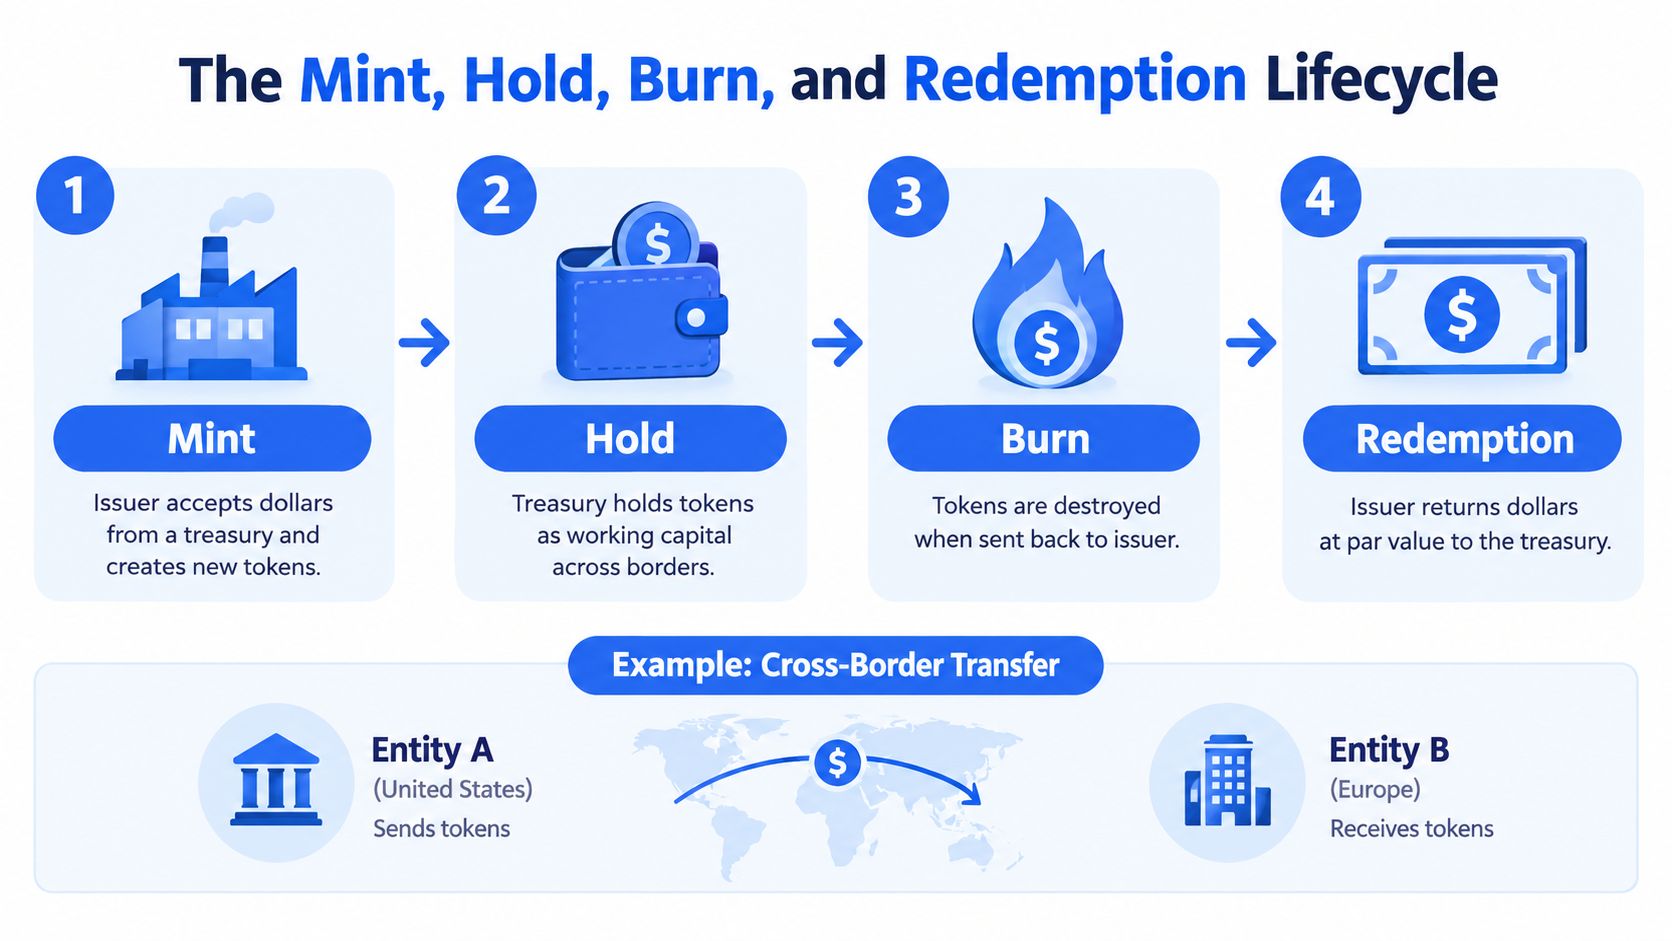
Транскордонний казначейський потік показує, чому операції зі стейблкоїнами слід записувати як бізнес-події, а не як низку не пов’язаних блокчейн-транзакцій. Спочатку казначейська команда надсилає фіатні кошти емітенту через схвалений канал. Після підтвердження отримання та права участі емітент створює токени й надсилає їх на визначений гаманець.
Записуйте кожну зміну стану
Операційний журнал має робити кожен перехід видимим і відновлюваним:
- Запит на випуск: запишіть організацію-заявника, гаманець призначення, суму, схвалення та ключ ідемпотентності.
- Резерв отримано: зафіксуйте підтвердження надходження фіатних коштів через банківський канал емітента.
- Токен випущено: запишіть створення токена й пов’яжіть його з отриманням резерву.
- Переказ підтверджено: відстежте переказ на гаманець казначейства, зокрема підтвердження й результати політик.
- Запит на погашення: збережіть заявника, дані банку призначення, перевірки права та суму.
- Спалення виконано: звірте спалення токена зі схваленим погашенням.
- Розрахунок ініційовано: відстежте інструкцію емітента повернути фіатні кошти через банківського партнера.
- Фіатні кошти зараховано: запишіть завершення на боці банку й звірте зарахування з початковим запитом.
Успішна транзакція в блокчейні не доводить виконання фіатного зобов’язання. Журнал має відрізняти підтверджений переказ токена від ініційованого банківського платежу й остаточного зарахування.
Коли кілька внутрішніх сервісів повторюють той самий запит, ідемпотентність запобігає подвійному виконанню. Обмежені ключі API дають кожному сервісу лише потрібні дії, а журнал із додаванням записів допомагає фінансовій і команді з відповідності простежити історію без мінливих полів статусу. Зберігайте зв’язок ідентифікаторів і переходів стану, щоб досліджувати затримане погашення без відтворення потоку з різних систем.
Що насправді стоїть за токеном
Фіатний стейблкоїн є проблемою ліквідності та звірки ще до того, як стає токеном. Казначейська й команда з відповідності мають знати, що забезпечує обіг, як швидко активи можна перетворити на готові до розрахунку фіатні кошти і чи простежується кожен рух резерву в незмінному записі.
«Забезпечений фіатом» не означає, що кожен токен відповідає лише грошам на банківському рахунку. Резерви можуть містити короткострокові державні цінні папери, угоди репо, фонди грошового ринку, забезпечені позики, банківські депозити та інші активи. Вони різняться ліквідністю, ризиком контрагента й часом перетворення у фіатні кошти.
Зрізи Федеральної резервної системи показують різні профілі. Станом на 30 червня 2025 року заявлені резерви USDT Tether містили 64,15% казначейських паперів США, 10,47% угод репо, 5,89% забезпечених позик, 13,91% фондів грошового ринку, 3,69% банківських депозитів і 1,89% інших активів. Резерви USDC Circle станом на 23 серпня 2025 року складалися з 33,59% казначейських паперів США, 50,79% угод репо, 14,24% банківських депозитів і 1,38% інших активів (аналіз структури резервів Федеральної резервної системи).
Ці частки — стартова точка, а не тест ліквідності. Запитайте, які активи емітент може монетизувати під час хвилі погашень, через яких контрагентів і в межах якого вікна. Заявлена вартість резерву не доводить негайного доступу під час закриття ринків, банківського збою чи затримки розрахунку.
Використовуйте розкриття резервів як дані для стрес-тесту
Епізод USDC у березні 2023 року показує, чому доступ важливий. Circle повідомила, що близько 8% резервів USDC зберігалося в Silicon Valley Bank, який 10 березня перейшов під управління FDIC. Збій виявив розрив між заявленою вартістю активу й негайним доступом емітента. Федеральна резервна система повідомила, що в березні 2023 року капіталізація USDC знизилася приблизно на $10 млрд, а USDT зросла близько на $9 млрд, коли власники переходили між емітентами (повідомлення FDIC про перехід Silicon Valley Bank під управління).
Будуйте нагляд за резервами на записах подій, а не статичних зрізах. Казначейська й команда з відповідності мають звіряти розкриття резервів, банківські ризики та погашення з журналом, де є датовані події й відповідальні схвалення. Запитуйте строки погашення й ліквідність активів, концентрацію банків, стан обтяжень, граничний час погашення та задокументовану процедуру хвилі запитів. Порівняння інших моделей є в посібнику BroLabel про стейблкоїни, забезпечені товарами. Інвестори також можуть звернутися до податкових порад для криптоінвесторів.
Погашення за номіналом як інженерна ціль
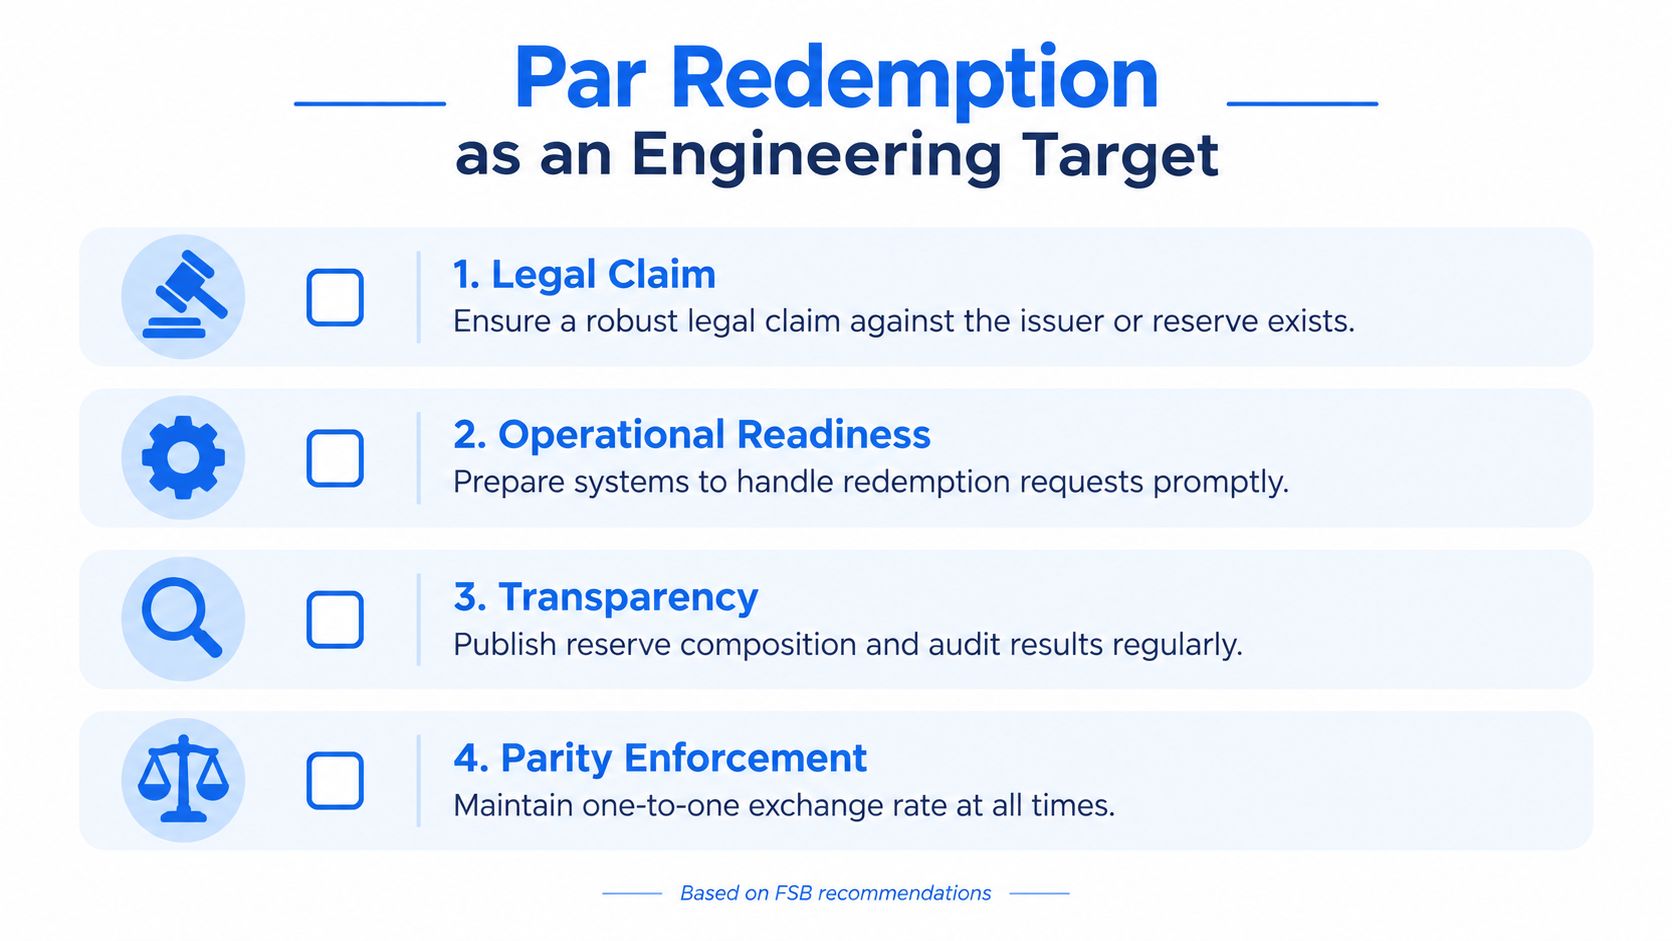
Погашення за номіналом — не автоматична властивість токена, а зобов’язання з юридичною основою, операційною спроможністю та доказовими записами. Рада з фінансової стабільності рекомендує, щоб стейблкоїн, прив’язаний до однієї фіатної валюти, надавав надійну юридичну вимогу до емітента та/або резервів, гарантував своєчасне погашення й погашався за номіналом у цю валюту (рекомендації FSB для глобальних стейблкоїнів).
Операційна команда має перетворити рекомендації на контроль, який можна перевірити:
- Юридична вимога: підтвердьте, хто має право на погашення та яка вимога діє щодо емітента чи резервів.
- Покриття резервами: постійно звіряйте обіг із придатними резервами. Ширші рекомендації FSB вимагають резервів не менше за токени в обігу, якщо немає рівнозначних пруденційних запобіжників (рекомендації FSB щодо стейблкоїнів).
- Відокремлення: де можливо, структуруйте резерви як юридично відокремлені й захищені від загальної конкурсної маси емітента.
- Умови погашення: зрозуміло для клієнта й операторів задокументуйте право, мінімуми, комісії, граничний час, вікна розрахунку та винятки.
- Аудит: зберігайте незмінні записи, що пов’язують випуск і погашення з рухом резервів, банківським розрахунком і результатами звірки.
Обіцянка погашення має працювати в реальні години та за обмежень банківських, кастодіальних і розрахункових схем. Резерв, недоступний в обіцяне вікно, операційно не рівнозначний негайно доступним коштам.
Практичне правило: зробіть кожне погашення простежуваним від запиту клієнта через спалення токена, рух резерву та банківський розрахунок до остаточної звірки.
Фінансова, ризикова й аудиторська команди мають відтворити цей ланцюг із системи обліку. Погашення за номіналом — спроєктована операційна властивість, а не успадкована риса класу активів.
Де фіатні стейблкоїни замінюють банківські канали
Найсильніший операційний сценарій стейблкоїнів полягає не в тому, що ними платитиме кожен споживач, а в тому, що бізнес може переміщувати доларову вартість між організаціями чи через кордони там, де банківські маршрути створюють затримки або тертя.
Уявімо компанію, яка платить постачальнику в іншій країні. Казначейство поповнює схвалений гаманець, застосовує політику виплати й надсилає стейблкоїн на гаманець постачальника. Постачальнику потрібен надійний локальний фіатний вивід. Перевага компанії залежить від усього шляху: хто авторизував переказ, які перевірки застосовано, який банківський партнер приймає запит на вивід і чи записує журнал доставку токена та завершення у фіатних коштах.
Та сама логіка стосується балансування казначейства між операційними компаніями й коридорів грошових переказів із повільним кореспондентським банкінгом. У кожному випадку стейблкоїн є платіжним інструментом у парі з доступом до ліквідності. Сам токен не вирішує конвертацію, відповідність вимогам чи банківський розрахунок одержувача.
Тому продуктові команди мають спроєктувати фіатний ввід і вивід до обіцянки швидшого платежу. Вбудовані гаманці, банківське чи карткове поповнення й фіатне виведення поєднують токен із фінансовими потребами користувача, але кожна інтеграція потребує чіткого власника перевірки, схвалень і звірки. Деталі конкретних коридорів наведено в посібнику BroLabel про стейблкоїни в транскордонних платежах.
Використовуйте стейблкоїни там, де маршрут має визначеного платника, одержувача, дозволену мету й робочий фіатний вивід. Не вважайте успішну ончейн-доставку завершеним платежем, якщо отримувач досі не може використати фіатні кошти.
Як відсікти ажіотаж навколо обсягу правильними запитаннями
Обсяг стейблкоїнів — це питання ліквідності й звірки до того, як стає питанням впровадження токенів. McKinsey оцінює платіжні потоки стейблкоїнів приблизно у $390 млрд у 2025 році, більш ніж удвічі більше за попередній рік, причому на Азію припадало близько $245 млрд, або 60% загального обсягу. Ці цифри важливі лише тоді, коли команди відрізняють платежі від іншої ончейн-активності та звіряють кожен переказ з економічною метою.
Visa повідомляє, що обсяг транзакцій роздрібного розміру для USDC, USDT і PYUSD у 2025 році досяг $69,8 млрд, а стейблкоїни становили близько 0,1% безготівкових платежів США (панель Visa з обсягами транзакцій стейблкоїнів). Розрив застерігає від трактування загального обсягу як доказу широкого впровадження в оплаті покупок. Казначейська й команда з відповідності мають оцінювати продукт за потоками, які можна підтвердити, фіатною ліквідністю на обох кінцях і записами, які можна захистити на аудиті.
Сегментуйте потоки до вибору продуктового напряму
Для кожного сценарію перевірте:
- Мету: це оплата постачальнику, казначейський переказ, грошовий переказ чи пов’язаний з біржею рух?
- Географію: де перебувають відправник, одержувач і фіатний вивід?
- Розмір переказу: чи відповідає він платіжному контексту?
- Повторюваність: чи здійснюють ті самі контрагенти регулярні економічні платежі?
- Доступ до виводу: чи може одержувач надійно конвертувати баланс у потрібні фіатні кошти?
Записуйте кожну подію життєвого циклу в журнал із додаванням записів, а потім використовуйте процеси на основі подій, щоб звіряти рух токенів із метою платежу й станом розрахунку. Це дає докази для оцінювання потоків, а не лише графік обсягу.
Починайте з транскордонних і казначейських потоків із чіткими контрагентами, особливо коли банківський доступ є суттєвим обмеженням. Не припускайте, що звичайна внутрішня оплата першою приведе до впровадження всюди. Будуйте для потоку, який можете підтвердити, а не для обсягу, який можете процитувати.
Ризики й контроль до запуску
Казначейська команда має оцінювати ризик, питаючи, що відмовить першим, хто це виявить і як відреагує система. Ризик відв’язки потребує моніторингу ліквідності резервів і лімітів концентрації, а не панелі лише із загальною вартістю. Ризик банківського каналу потребує моніторингу розрахунків та альтернативних банків, щоб граничний час або збій партнера не залишилися невидимими до скарг клієнтів.
Ризики зберігання й доступу до резервів потребують чіткого відокремлення, актуальних даних резервів і шляху ескалації після недоступності активів чи рахунків. Юрисдикційні обмеження вимагають диверсифікованого фіатного виводу та правил щодо учасників і місця транзакцій. Операційний ризик потребує контролю в самому шляху: журналу з додаванням записів, ідемпотентних API, WebSocket-сповіщень у реальному часі, обмежених ключів API та перевірок політики до підписання.
BIS зазначає, що досліджені стейблкоїни вторинного ринку не завжди утримували паритет і що здатність витримати хвилю погашень залежить від ліквідності, а не лише номінальної вартості резерву (аналіз BIS щодо стабільності стейблкоїнів і регуляторних відповідей). Це змінює позаробочий моніторинг: доступні й обтяжені резерви, погашення в очікуванні, стан розрахунку, ризик банківського партнера й час конвертації у фіат. Журнал має відрізняти спалення токена від руху резерву та завершеного банківського розрахунку.
| Ризик | Обов’язковий контроль |
|---|---|
| Відв’язка під час швидких погашень | Моніторинг ліквідності й концентрації резервів та попиту на погашення. |
| Граничний час банку або затримка розрахунку | Відстеження банківських вікон, станів розрахунку й резервних схем. |
| Замороження активів у зберігача | Перевірка доступу до резервів, відокремлення й процедур ескалації. |
| Юрисдикційне блокування | Наявність дозволених варіантів виводу та політика на основі місцезнаходження. |
| Дублікат або несанкціонована транзакція | Ідемпотентність, обмежені ключі, політики схвалення та контроль підписання. |
Моделі загроз потрібно регулярно переглядати зі зміною залежностей і припущень. Практичний підхід містить процес моделювання загроз DevArmor. Цей контроль не є доповненням до інституційного продукту. Це поверхня продукту, яка визначає здатність захистити прив’язку в операціях та аудиті.
Операційна модель, що утримує прив’язку
Захищувана операційна модель має одне джерело істини для руху коштів і один спостережуваний потік подій. Операційний журнал із додаванням записів фіксує випуск, погашення, рух резервів і банківський розрахунок. Події в реальному часі живлять казначейські, ризикові й процеси відповідності, а звірка поєднує їх із незалежними резервними та банківськими записами.
Контроль доступу має регулювати дію, а не лише рахунок. Обмежені ключі API визначають, які системи можуть ініціювати випуск, спалення чи виплату. Політики перевіряються до підписання, а ідемпотентність захищає від дублювання під час повтору. Контрольоване клієнтом підписання й схвалення Co-Signer можуть відокремити підготовку від авторизації; MPC розподіляє контроль підписання без непрозорого передавання процесу.
Для оцінювання інфраструктури BroLabel надає вбудовані гаманці, BroSettlement із контрольованим клієнтом Co-Signer, операційний журнал і WebSocket-події, а також BroWallet для гаманців і фіатних потоків, BroCard для карткових сценаріїв і гаманці AI-агентів для окремих потоків агентів. Оцінюйте ці компоненти за власними вимогами до підписання, відповідності та звірки; вони не замінюють зобов’язань емітента щодо резервів і погашення.
До запуску перевірте з казначейською, продуктовою, операційною й командою з відповідності:
- Погашення: чи можуть правомочні користувачі погасити за номіналом за явними придатними умовами?
- Ліквідність: чи показує емітент перетворення резервів на готові до розрахунку кошти під час стресу?
- Звірка: чи може команда зіставити обіг, резерви, події токена та банківський розрахунок?
- Авторизація: чи визначено й перевірено політики підписання, ролі Co-Signer та сфери API?
- Спостережуваність: чи чітко події розрізняють затримані, відхилені, часткові й завершені стани?
| Операційний ризик | Потрібний контроль | Допоміжний модуль |
|---|---|---|
| Незіставлені записи токена й фіатних коштів | Журнал із додаванням записів і звірка | Операційний журнал |
| Несанкціоноване підписання | Контрольоване клієнтом схвалення та політики | Co-Signer і MPC |
| Пропущені або затримані статуси | Моніторинг подій у реальному часі | WebSocket-події |
| Подвійне виконання під час повтору | Ідемпотентність і обмежений API-доступ | Рівень API |
| Фрагментований платіж і фіатний вивід | Пов’язані операції гаманців, карток і фіатних коштів | BroWallet і BroCard |
Прив’язку утримує спокійна інфраструктура, а не гасла.
BroLabel надає вбудовані гаманці, MPC-підписання, операційний журнал із додаванням записів, WebSocket-події в реальному часі та фіатні й карткові інтеграції для контрольованих операцій зі стейблкоїнами. Якщо ви оцінюєте поєднання політики транзакцій, звірки й платіжних потоків, відвідайте BroLabel та зіставте інфраструктуру зі своїми вимогами запуску.
Поширені запитання
Що допомагає фіатному стейблкоїну утримувати прив’язку?
Прив’язка залежить від якості й доступності резервів, надійної юридичної вимоги та робочого погашення за номіналом. Ринкова ціна токена може відхилитися, якщо власники сумніваються у своєчасності або надійності погашення.
Чи означає «повністю забезпечений», що всі резерви зберігаються готівкою?
Ні. Резерви можуть містити банківські депозити, казначейські папери США, угоди репо, фонди грошового ринку, забезпечені позики й інші активи. Команди мають оцінювати ліквідність, зберігання, обтяження й строки розрахунку, а не лише заявлену суму резервів.
Що казначейським командам перевірити перед вибором стейблкоїна?
Підтвердьте, хто може погашати, юридичну основу вимоги, комісії та граничний час, строк розрахунку, структуру резервів, банківські залежності й доступні аудиторські записи. Також перевірте, як провайдер повідомляє про запити в очікуванні, винятки й остаточний фіатний розрахунок.
Чим переказ токена відрізняється від завершеного погашення?
Переказ токена фіксує рух у блокчейні. Погашення також вимагає від емітента обробити запит, за потреби спалити токени, перемістити чи ліквідувати резерви, надіслати фіатні кошти банківськими каналами й підтвердити зарахування. Операційний журнал має записувати ці стани окремо.
Чи доводять обсяги транзакцій стейблкоїнів широке впровадження платежів?
Ні. Активність треба сегментувати за метою, географією, розміром переказу, повторюваністю й доступністю фіатного виводу. Високі обсяги можуть співіснувати з обмеженим використанням у звичайних роздрібних платежах.