Цифровий цінний папір — це фінансовий інструмент, який уже відповідає юридичному визначенню цінного папера та оформлений як криптоактив або представлений ним, а запис про право власності ведеться в одній чи кількох криптомережах або через них.
Поширена порада спочатку вибрати блокчейн порушує правильну послідовність. Почніть із визначення того, чим володіє власник, хто може володіти цим інструментом, який реєстр визначає право власності та які докази дають операційній команді підставу передати вартість. Головна помилка — вважати баланс токена повним записом про право власності та остаточний розрахунок.
Корисне визначення цифрових цінних паперів має витримувати невдалий переказ, неприйнятного отримувача, відсутній грошовий платіж і запит аудитора на докази. Це операційний стандарт для продуктової, казначейської, інженерної та команди з відповідності.
Зміст
- Що вважається цифровим цінним папером
- Як токенізація фіксує вимогу
- Які правила продовжують діяти у 2026 році
- Зберігання й переказ без єдиного ключа
- Інституційні сценарії, сумісні з обмеженнями переказу
- Контроль до визнання вартості остаточно розрахованою
- Запитання покупців і наступний крок
Що вважається цифровим цінним папером
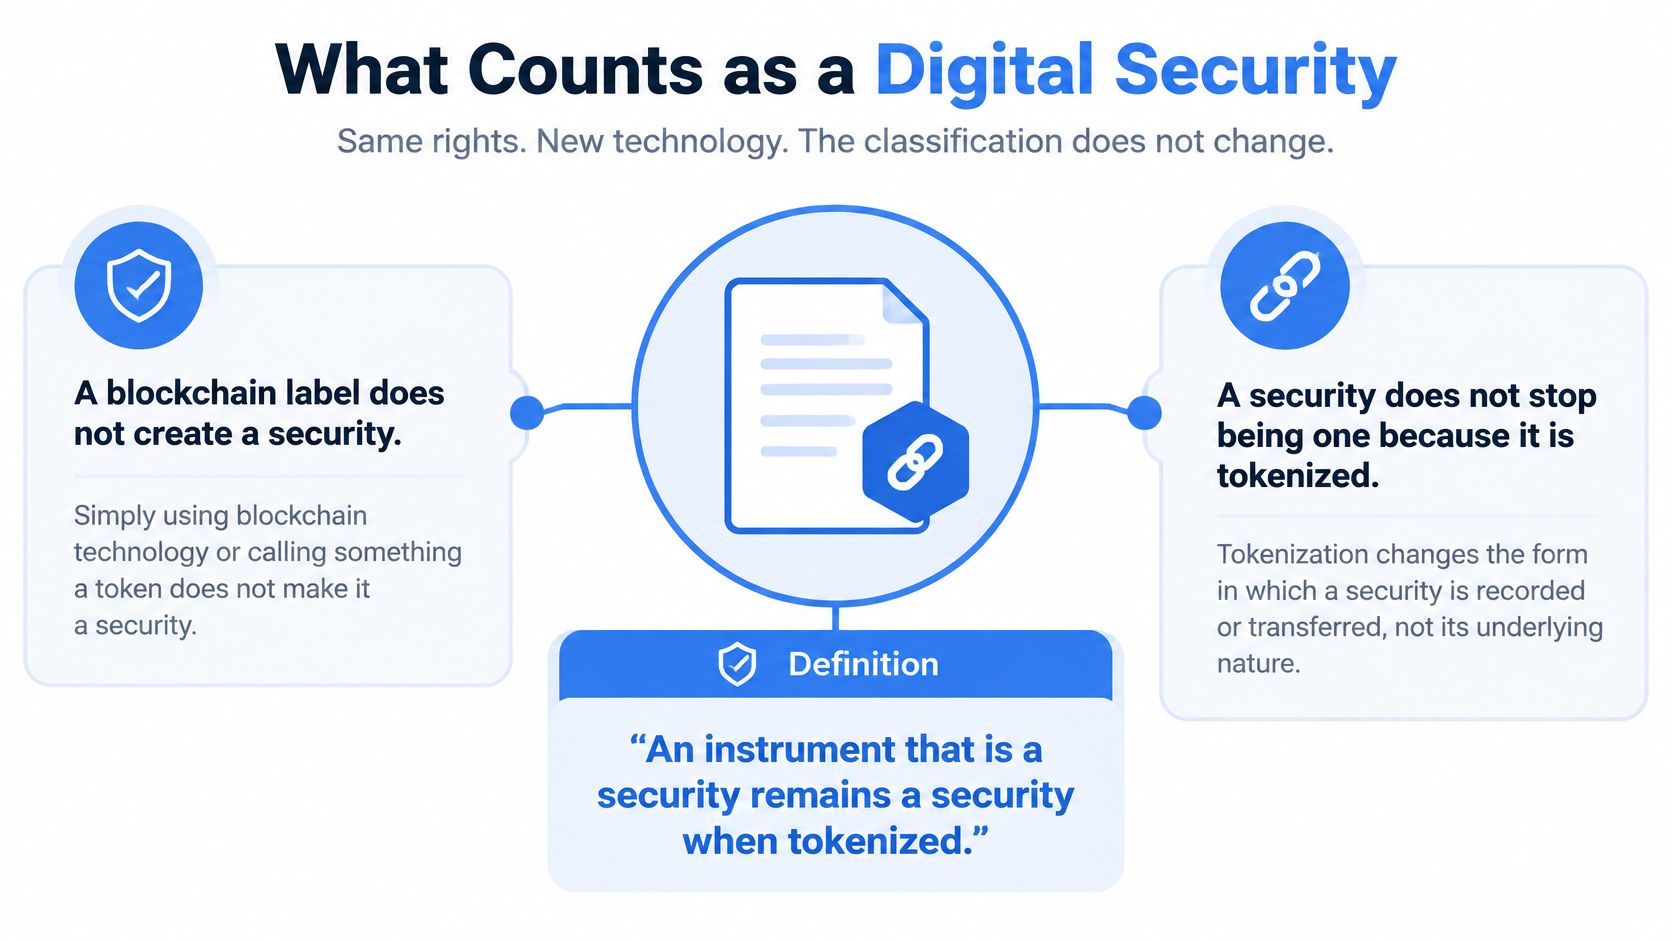
Позначка «блокчейн» не створює цінний папір, а цінний папір не перестає ним бути через токенізацію. Пояснення SEC щодо криптоактивів і федерального законодавства про цінні папери пов'язує базовий фінансовий інструмент із його цифровим представленням, зокрема токенізованими акціями, облігаціями та частками фондів.
Цифровий цінний папір — це інструмент, який уже відповідає юридичному визначенню цінного папера, представлений як криптоактив, а записи про право власності ведуться в криптомережах або через них.
Спочатку виникає юридична вимога. Інтерфейс гаманця може показувати назву активу й баланс, але не пояснювати, чи має власник частку в капіталі, право вимоги за договором зберігання або лише договірну вимогу до іншої сторони. Ці відмінності визначають, до кого інвестор може звернути вимоги.
Чотири структури цифрового цінного папера
| Структура | Чим є токен | Авторитетне джерело прав | Що не змінюється |
|---|---|---|---|
| Нативний цінний папір у DLT | Цінний папір випущено в журналі | Документи інструмента й застосовне законодавство | Реєстрація, винятки, розкриття та обмеження переказу |
| Цифровий двійник | Представлення наявного цінного папера | Позамережевий цінний папір і керівні документи | Юридичний характер базового цінного папера |
| Розписка або право вимоги | Доказ вимоги на цінний папір, що зберігається | Умови зберігання та права вимоги | Ризик неплатоспроможності й посередника |
| Лише договірна експозиція | Договірне право, а не сам цінний папір | Договір, який може не містити голосів чи економічних прав | Може не надавати прав власника на базовий актив |
Власник нативного інструмента володіє випущеним інструментом відповідно до його умов. Для власника цифрового двійника потрібен документований зв'язок токена з наявним цінним папером. Власник розписки має право, визначене домовленістю про зберігання, а власник договірної експозиції володіє договірною обіцянкою, не обов'язково базовим активом.
Посібник Investor.gov із токенізованих цінних паперів попереджає, що права власника токена можуть істотно відрізнятися від прав на базовий цінний папір, зокрема щодо економічних і голосувальних прав. Не робіть висновків про дивіденди, погашення чи право голосу з назви токена.
Класифікуйте до початку розробки
Практичний висновок: зафіксуйте обґрунтування класифікації, статус реєстрації або винятку та права власника до створення процесів гаманця, переказу чи казначейства. Юрист має визначити керівні документи, а команда з відповідності — погодити операційне тлумачення.
Наша інфраструктура гаманців не робить BroLabel емітентом, юридичним радником клієнта чи стороною, відповідальною за баланси кінцевих користувачів, права за сертифікатами або регуляторні рішення. Якщо підписаний договір не передбачає іншого, клієнти відповідають за свої продукти, програми емітентів, відносини з кінцевими користувачами, інструкції, правила авторизації та застосовні юридичні вимоги.
Як токенізація фіксує вимогу
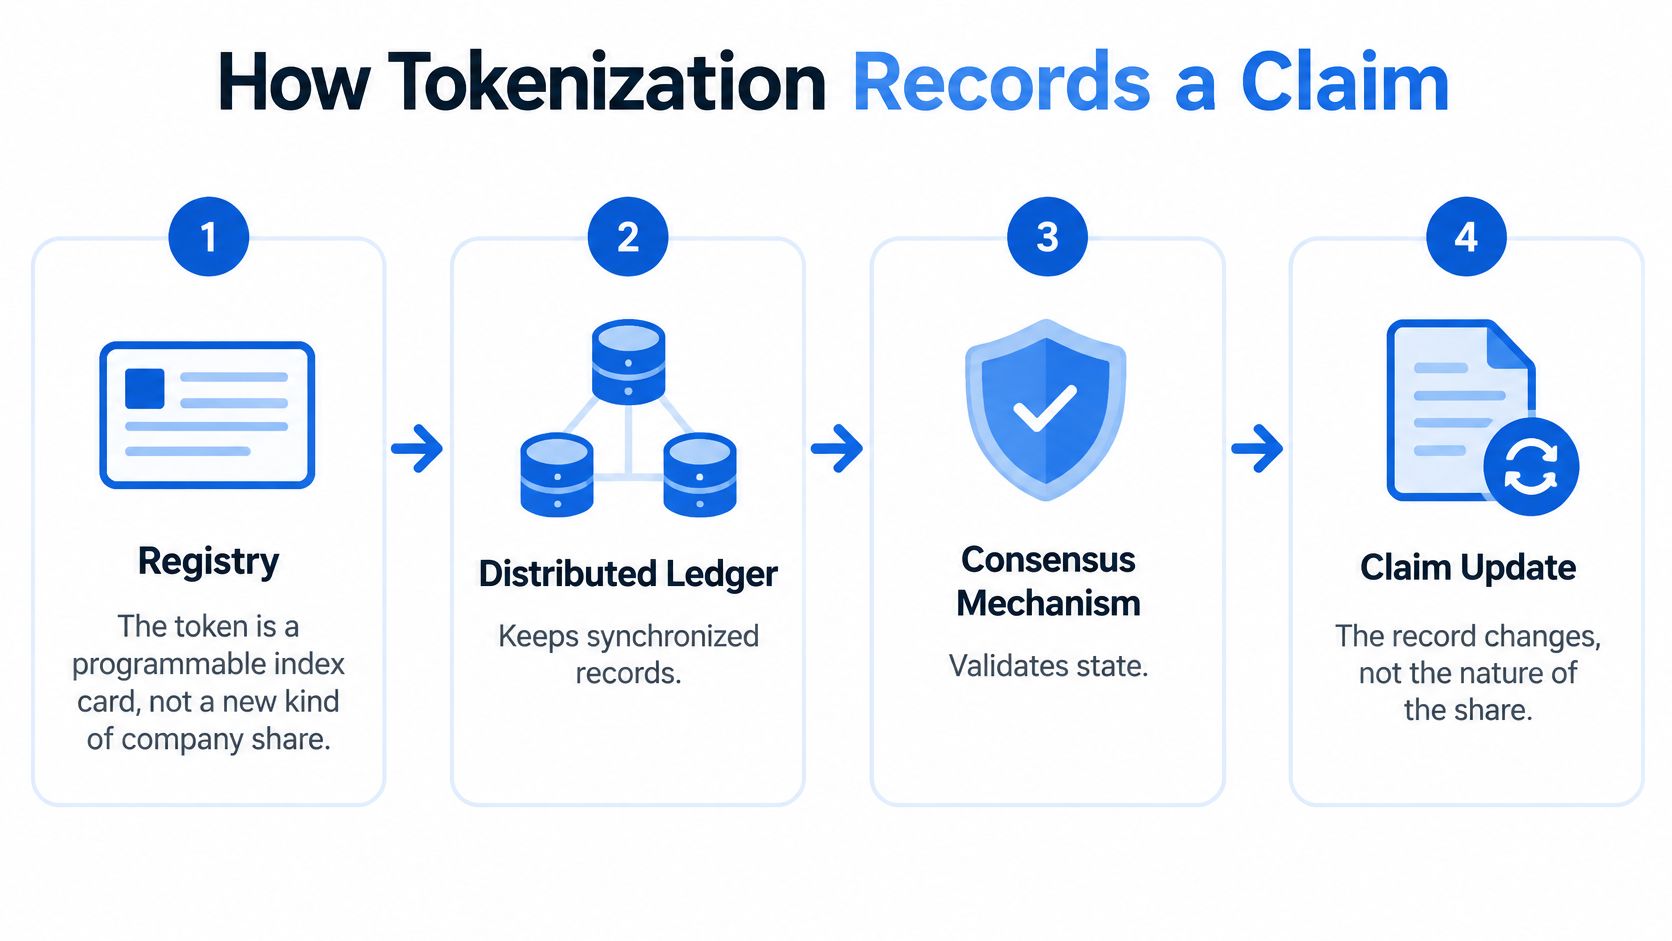
Сприймайте токен як програмовану картку в реєстрі, а не новий вид акції компанії. Він може ідентифікувати вимогу, посилатися на її умови й містити інструкції щодо дозволених переміщень. Для вимоги все одно потрібні емітент, керівні документи й авторитетний реєстр власності.
Інфраструктура розподіленого журналу підтримує синхронізовані записи транзакцій, а механізм консенсусу підтверджує зміни спільного стану. Визначення технології розподіленого журналу ESMA дають технічну термінологію для розмежування журналу, його вузлів і механізму погодження транзакцій.
Визначте, що представляє журнал
Для цифрового двійника інженерна команда пов'язує токен із традиційно випущеним цінним папером. Інтеграція має пояснювати, як прийнятий переказ токена змінює наявний реєстр або створює запит на його зміну. Без цього зв'язку застосунок може показати завершений рух, якого емітент не визнав.
За нативного випуску інструмент випускається в DLT, але специфікація продукту все одно має визначати записи й документи, що встановлюють юридично захищене право власності. Нативний випуск не означає, що кожна подія блокчейну автоматично має бажані юридичні наслідки.
Командам, які переносять звичайний випуск акцій у цифровий процес, стане в пригоді посібник Lighthouse Consultants про те, як британські компанії випускають акції. Спочатку визначте корпоративний процес випуску, а вже потім вирішуйте, які його частини представлятиме токен.
Конструкція токена може містити операційні засоби контролю:
- Списки дозволених адрес обмежують перекази схваленими адресами.
- Юрисдикційні правила обмежують дозволених отримувачів відповідно до правил розповсюдження інструмента.
- Періоди утримання забороняють переказ до дозволеної дати.
- Логіка корпоративних дій підтримує розподіли та інші інструкції життєвого циклу.
Ці засоби працюють лише тоді, коли хтось підтримує актуальність вхідних даних. Схвалена адреса може застаріти через зміну права участі, завершення мандата або заміну гаманця інвестором.
Побудуйте зіставлення власників
Підтримуйте придатний до аудиту зв'язок у такому порядку: адреса гаманця → перевірена особа інвестора → статус права участі → баланс токена → юридично чинний реєстр власності. В операційному зіставленні використовуйте внутрішній ідентифікатор інвестора, а не розміщуйте документи особи в публічному журналі.
Припустімо, облігація змінює гаманець поблизу дати фіксації власників для виплати відсотків. Блокчейн показує переказ, але керівні документи визначають реєстр довірчого керуючого як джерело права на виплату. Операційна команда має застосувати цей запис, зберегти розбіжність і виправити її через погоджений процес, а не платити адресі, яка зараз утримує токен.
Правило проєктування: остаточність журналу не є юридичною остаточністю.
Зафіксуйте правило пріоритету в специфікації продукту. Коли баланс гаманця й записи емітента не збігаються, команда має знати, який реєстр переважає, хто розслідує і які дії залишаються заблокованими до вирішення.
Які правила продовжують діяти у 2026 році
Правила, що й надалі регулюють токенізований цінний папір
| Режим | Що охоплює | Операційний наслідок | Чого він не робить |
|---|---|---|---|
| Федеральне законодавство США про цінні папери | Інструменти, що відповідають визначенню цінного папера | Зареєструвати або застосувати виняток; аналізувати кожний актив | Формат не скасовує законодавство про цінні папери |
| Цифровий актив і цифровий цінний папір | Активи, випущені в журналі, та ті, що є цінними паперами | Розділяти продуктові, операційні й процеси зберігання та відповідності | Цифровий актив не стає цінним папером автоматично |
| MiCA в ЄС із грудня 2024 року | Ринки криптоактивів поза чинним законодавством про цінні папери | Не використовувати MiCA як звід правил для токенізованих цінних паперів | Не замінює банківське законодавство або законодавство про цінні папери |
| Пілотний режим DLT ЄС | Токенізовані акції, облігації та UCITS у тестовому середовищі | Очікувати цільових винятків із MiFID II та CSDR | Не скасовує захист інвесторів і цілісність ринку |
Почніть з інструмента, а потім визначте пропозицію, продаж, посередника й залучену юрисдикцію. Для цінного папера США процес пропозиції потребує реєстрації або застосовного винятку. Загальна назва платформи на кшталт «цифрові активи» не замінює аналіз кожного активу.
У ЄС MiCA повністю застосовується з грудня 2024 року, але токенізовані цінні папери й надалі регулюються чинним банківським законодавством і законодавством про цінні папери. Звіт опитування BIS також описує контрольоване тестове середовище Пілотного режиму DLT і цільові винятки. Участь у ньому не дозволяє відмовитися від захисту інвесторів або контролю цілісності ринку.
Перетворіть юридичний аналіз на конфігурацію активу
Команда з відповідності має зберігати класифікацію, статус пропозиції та обмеження переказу поруч із записом активу, а не в окремій від робочої системи записці. Продуктовій та інженерній командам потрібні виконувані рішення: хто може підписатися, хто може отримувати перекази, термін яких доказів спливає і які зміни потребують повторного схвалення.
Відокремлюйте статус класифікації від права інвестора на участь. Інструмент може бути правильно класифікований, але конкретний отримувач не мати права його отримати. Так само схвалений інвестор не означає, що кожна доступна в застосунку пропозиція придатна для розповсюдження цьому інвестору.
Використовуйте процес керування відповідністю вимогам, щоб призначити відповідальних, докази схвалення й підстави для перегляду. Зміна умов погашення, географії розповсюдження або посередницьких домовленостей має потрапляти в контрольовану чергу перевірки, а не з'являтися як незадокументована зміна конфігурації.
Податковий режим потребує окремого напряму роботи. Для вступного контексту Allied Tax Advisors пояснює податок на приріст капіталу, але цей матеріал не визначає класифікацію інструмента як цінного папера й не замінює актуальну податкову консультацію для конкретної юрисдикції.
До запуску призначте відповідальних за:
- Юридичне тлумачення: схвалення структури інструмента та способу розповсюдження.
- Конфігурацію: перетворення схвалених обмежень на продуктові засоби контролю.
- Керування змінами: недопущення неперевірених змін прав або умов участі.
- Відповідальність за зберігання активів: фіксацію сторони, яка контролює кожний операційний компонент.
Наша модель зберігання активів і відповідальність кожної сторони залежать від конфігурації сервісу та договірних умов. Будь-яка регульована послуга або роль зі зберігання активів має бути окремо визначена в підписаному договорі й підкріплена належними дозволами. Сама технічна інтеграція не створює такої регульованої ролі.
Зберігання й переказ без єдиного ключа
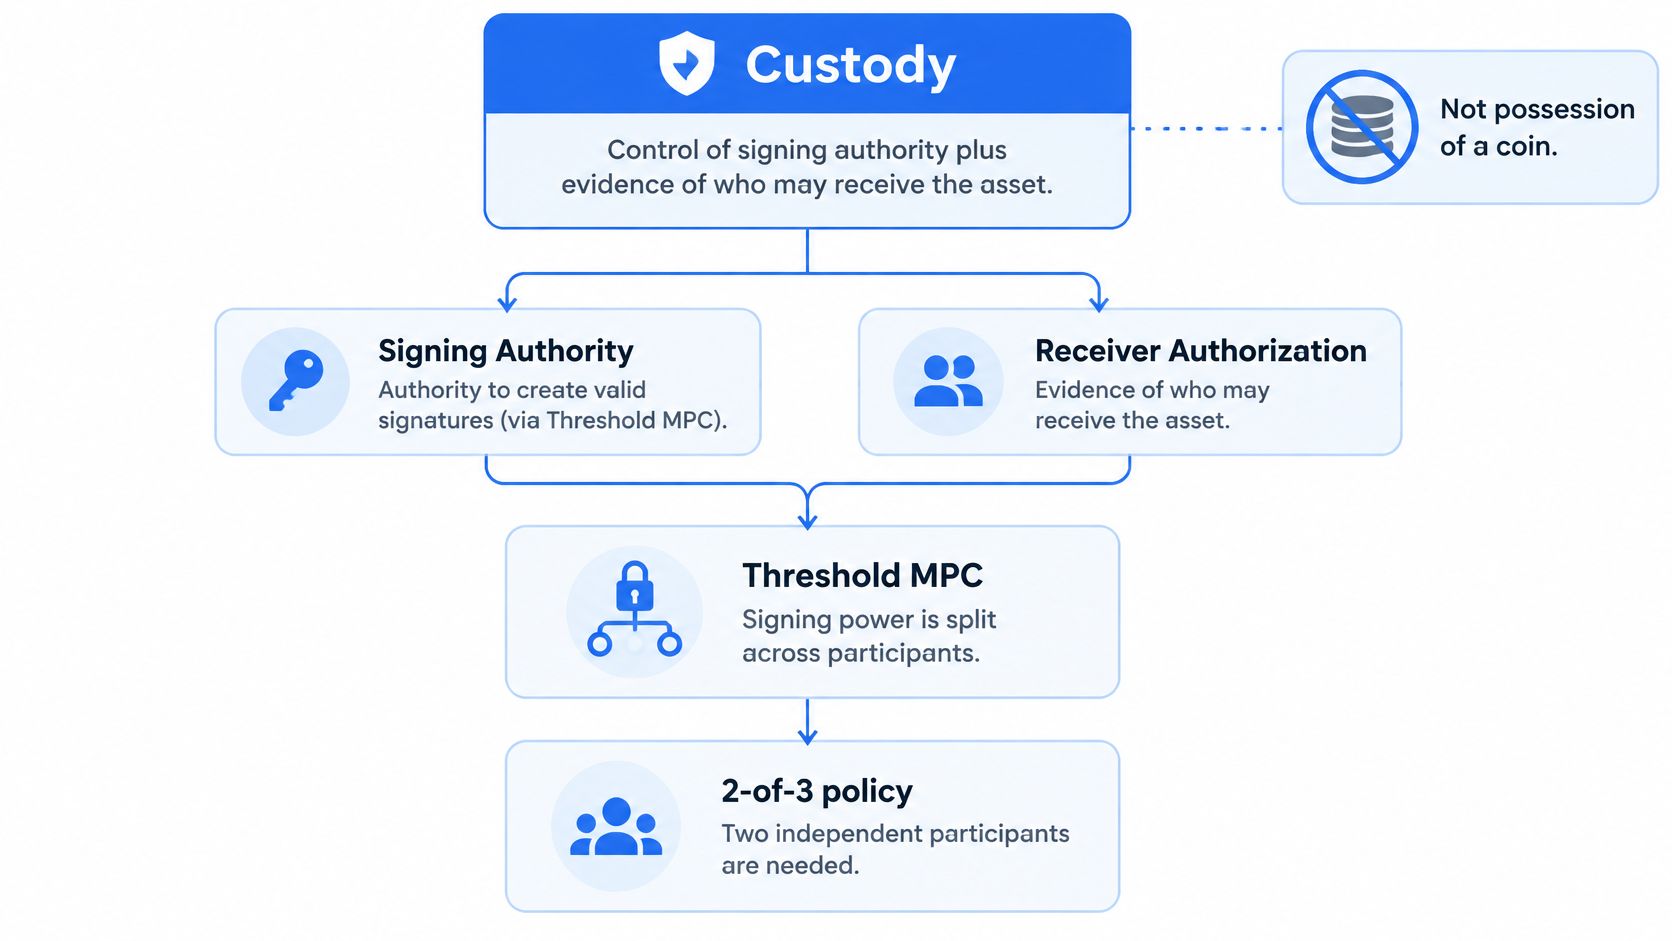
Архітектура зберігання починається з контролю повноважень на підписання та доказу того, хто може отримати актив, а не з володіння монетою. Відокремте можливість авторизувати транзакцію від можливості застосунку створити запит. Інакше скомпрометований застосунок перетворить дійсний API-запит на неавторизований рух активу.
Матеріал NIST про керування ключами MPC описує розподіл криптографічних операцій між компонентами-учасниками. Наприклад, правило 2-з-3 вимагає участі двох сторін для авторизації підписання. У звичайній роботі жодному компоненту не потрібно зберігати повний приватний ключ.
Відокремте оркестрацію від авторизації
Розмістіть Co-Signer під контролем клієнта між оркестрацією транзакції застосунком і остаточною авторизацією підпису. Його правила мають перевіряти отримувача, актив, суму, бізнес-мету та докази схвалення. Учасники підписання зі спільним необмеженим адміністратором не забезпечують змістовної операційної незалежності.
Коли клієнти керують Co-Signer або контролюють матеріали підписання чи відновлення, вони відповідають за захист та експлуатацію цих компонентів. Це охоплює контроль доступу, резервні копії та правила схвалення. Відновлення має зберігати дисципліну авторизації, а не ставати обхідним шляхом для оператора під тиском.
Застосовуйте контроль на рівні запиту до підписання:
- API-ключі з обмеженими правами: обмежуйте операції, які може запитувати кожний застосунок або сервісний обліковий запис.
- Ліміти адреси отримувача та суми: обмежуйте дозволені переміщення до схвалення людиною.
- Захист від повторного відтворення: відхиляйте повторно використані матеріали авторизації.
- Журнали схвалення: зберігайте, хто схвалив конкретне тіло транзакції.
Наш посібник зі зберігання цифрових активів допомагає розподілити ці обов'язки. Також ураховуйте вимоги до регульованих посередників: заява SEC про зберігання брокерами-дилерами розглядає Правило 15c3-3, зокрема загальну вимогу зберігати повністю оплачені та надлишкові маржинальні цінні папери без обтяжень у місці належного контролю.
Розділіть рух активу, платежу та реєстру
Операція з цінним папером може містити переказ токена, рух коштів і оновлення юридичного реєстру. Розглядайте їх як окремі дії з явними залежностями. Успішне підписання доводить авторизацію конкретної транзакції, а не виконання всього бізнес-зобов'язання.
Пояснення BIS щодо розрахунків за цінними паперами визначає поставку проти платежу як умову, за якої цінні папери переміщуються тоді й лише тоді, коли відбувається відповідний платіж. Без цього зв'язку контрагент може незворотно поставити актив, не отримавши оплати, що створює ризик основної суми.
Якщо гроші й цінний папір використовують різні системи, задокументуйте механізм координації та обробку збоїв. Не називайте послідовний процес атомарним лише тому, що обидві інструкції походять з одного застосунку. Створена або відправлена в мережу транзакція ще не є завершеним переказом.
Інституційні сценарії, сумісні з обмеженнями переказу
Можливість переказу не дорівнює ліквідності. В опитуванні Broadridge 2025 року 63% зберігачів активів уже пропонували послуги для токенізованих активів, а ще 30% планували вийти на ринок протягом двох років, тоді як лише 15% керуючих активами запустили токенізовані пропозиції. Готовність інфраструктури зберігання й доступність інвестиційних продуктів — різні показники.
Інтерес інвесторів — ще один окремий показник. Опитування EY-Parthenon 2024 року показало, що 50% із 277 інституційних інвесторів цікавилися токенізованими активами, зокрема фондами й цінними паперами. Інтерес не підтверджує наявність виконуваних заявок, надійних цін або дозволу на переказ.
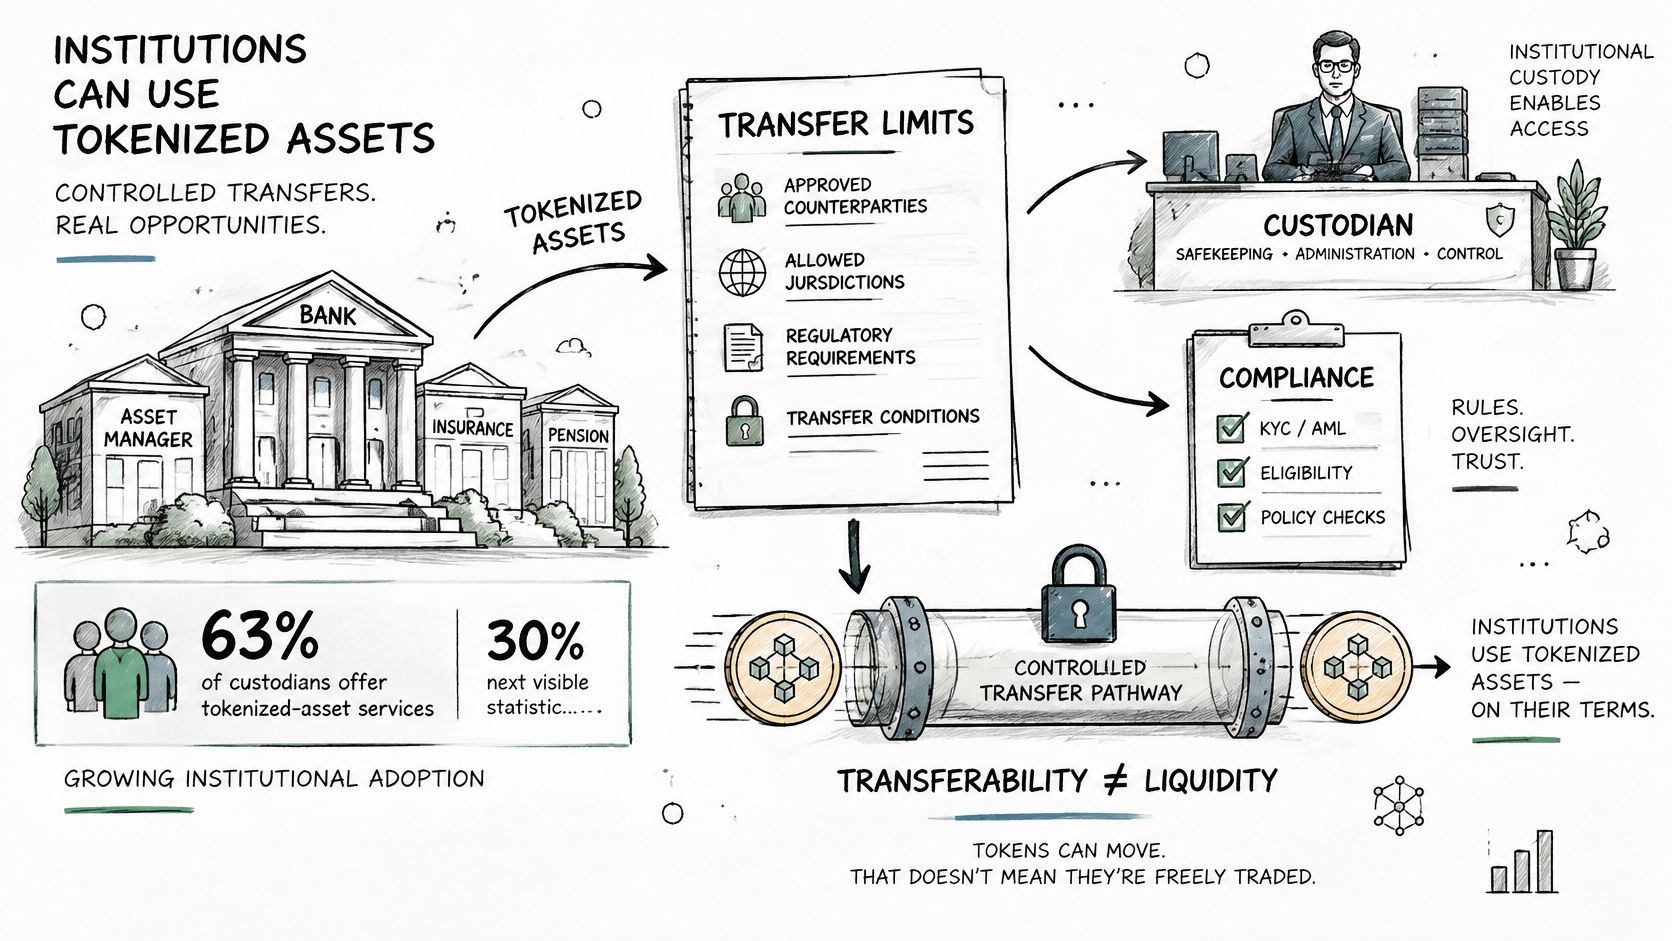
Контрольовані процеси та їхні обов'язкові обмеження
| Робочий процес | Обов'язкова умова | Ключове обмеження |
|---|---|---|
| Підписка на токенізований фонд | Право участі перевірено до випуску | Право інвестора на участь і перевірка особи |
| Казначейський переказ застави | Рух лише на адресу дозволеного майданчика | Сумісність майданчика й обмеження переказу |
| Контрольований розподіл облігацій | Корпоративні дії залишаються в реєстрі емітента | Авторитет реєстру емітента й ціноутворення |
Фонди, казначейські рухи та застава є корисними початковими сценаріями, оскільки оператори можуть визначити контрагентів, вікна схвалення й відповідальних за винятки. Програмованість і зрозуміліші записи можуть покращити ці процеси без необмеженої роздрібної торгівлі.
Вторинному покупцеві все одно потрібні прийнятний продавець, прийнятна ціна, дозволений майданчик і робочий платіжний шлях. Якщо обмеження або практики продажу призводять до спору, матеріал Kons Law про варіанти відшкодування збитків від обмежених цінних паперів дає контекст, але не гарантує відшкодування.
Описуйте припущення щодо ліквідності продукту як обмежену, планову або безперервну. Не обіцяйте безперервне виконання лише тому, що блокчейн доступний постійно.
Будуйте інтерфейс відповідно до цього припущення. Показуйте вікна погашення, статус перевірки переказу й умови ціноутворення замість кнопки продажу, яка натякає на негайно доступного покупця.
Контроль до визнання вартості остаточно розрахованою
Моделюйте розрахунок як машину станів: угода, фінансування, авторизація, відправлення, підтвердження, остаточність, виняток і звірка. Для кожного переходу потрібні доказ і відповідальний. Передавайте вартість лише після виконання потрібних умов щодо активу та платежу.
Коли рух цифрового цінного папера ще не завершено
| Стан | Наявний доказ | Передавати вартість | Потрібний контроль |
|---|---|---|---|
| Спостережено | Подію депозиту або переказу побачили | Ні | Записати подію один раз зі стабільним ідентифікатором |
| Надіслано | Транзакцію відправлено в мережу | Ні | Ідемпотентна повторна спроба; не створювати другий рух |
| Підтверджено | Отримано підтвердження мережі | Ні | Порівняти підтвердження з платежем і правом участі |
| Остаточно | Виконані умови активу й коштів | Так, за правилами | Перевірити авторизацію підписання й передати лише після проходження обох частин та правил |
| Виняток або сторнування | Збій, відхилення чи юридичне сторнування | Ні | Зберегти виняток видимим для фінансової та команди з відповідності |
Спільне підписання відбувається до відповідного надсилання в мережу. Його правила мають забезпечувати схвалену модель розрахунку, а перевірка остаточного стану — підтверджувати досягнення потрібних результатів. Не намагайтеся заднім числом встановити поставку проти платежу на підставі успішного підпису.
Матеріал BIS про токенізацію та записи розрахунків відрізняє операційний переказ від юридично остаточного розрахунку. Ведіть операційний журнал лише з доповненням для станів запиту, авторизації, надсилання, підтвердження, сторнування та звірки замість заміни історії останнім балансом гаманця.
Зробіть повторні спроби безпечними, а винятки видимими
Подіям WebSocket про депозити, підтвердження, виведення й результати перевірки правил потрібні стабільні ідентифікатори. Ключ ідемпотентності має пов'язувати повторні спроби з початковою бізнес-інструкцією, щоб дубльована подія не створила дубльованого зарахування, списання чи виведення. Потім звірка порівнює внутрішні записи з доказами мережі, платіжними записами й рішеннями за правилами.
Використовуйте API-ключі з обмеженими правами, щоб обмежити коло тих, хто може запитувати рух коштів, і захищайте облікові дані та контрольовані клієнтом матеріали підписання. Негайно повідомляйте про підозру на компрометацію. AI-агенти мають отримувати обмежені права й чіткі межі схвалення, а не необмежені повноваження через автоматизований характер запитів.
Публічні блокчейни, валідатори, емітенти й незалежні провайдери можуть затримувати, відхиляти, змінювати порядок або видимий стан транзакції. Обмеження нашого сервісу не деактивують адреси публічних блокчейнів і не скасовують транзакції. Клієнти мають ураховувати ці обмеження у правилах підтвердження та обслуговуванні кінцевих користувачів.
Перевірки ризиків, шахрайства й санкцій виконуються лише тоді, коли їх налаштовано для конкретного сервісу та погоджено з клієнтом. Вони не застосовуються автоматично до кожної послуги. Клієнти відповідають за адреси, мережі, активи, суми, дані отримувача, інструкції та власні рішення з питань відповідності, оскільки блокчейн-перекази можуть бути незворотними.
Для перевірки реалізації використовуйте наші матеріали про підписання й Co-Signer, операційний журнал і звірку, а також події WebSocket щодо депозитів і результатів правил. Оцінюйте їх разом за таблицею станів, а не як незалежні переліки функцій.
Запитання покупців і наступний крок
Хто відповідає за файл класифікації?
Призначте команду з відповідності відповідальною за класифікацію інструмента, статус пропозиції та докази прав власника. Продуктова команда відповідає за зіставлення гаманця, перевіреної особи, права участі, балансу й юридичного реєстру, а інженерна — за реалізацію схвалених правил.
Які докази підготувати для аудитора?
Підготуйте обґрунтування класифікації, зіставлення власників і експорт операційної історії лише з доповненням. Додайте журнали схвалення й спільного підписання, пов'язані з ідентифікаторами транзакцій та ключами ідемпотентності, щоб рецензенти могли відтворити інструкцію без скриншотів.
Чи замінює інфраструктура юридичну консультацію?
Ні. Технічна роль BroLabel не замінює обов'язки клієнта як емітента або юридичну консультацію, а контрольовані клієнтом компоненти підписання все одно потребують керованого клієнтом контролю доступу, резервних копій і правил схвалення.
Що покупець має перевірити до підключення гаманців?
Складіть один перелік перевірок щодо структури інструмента, прав власника, правил участі, авторитету реєстру й станів розрахунку, а потім отримайте погодження команди з відповідності. Посібник про те, як інвестувати в токенізацію, дає ширший контекст для окремої оцінки інвестиційної пропозиції й операційної інфраструктури.
На операційному рівні BroSettlement надає орієнтовану на API інфраструктуру гаманців із DKG, MPC-підписанням, відправленням у мережу, Co-Signer під контролем клієнта та вбудованими MPC-гаманцями в 10 мережах. Стандартний доступ починається з реєстрації й активації тарифу в застосунку без окремої генеральної угоди про надання послуг для стандартного плану самообслуговування.
BroWallet, карткові продукти й окремі гаманці AI-агентів мають власні умови та доступність і не включаються до такого доступу автоматично. BroCard перебуває в розробці, а доступність залежить від емітентів, партнерів і ринків.
BroLabel пропонує модульну інфраструктуру гаманців, підписання, операційного журналу й подій для команд, яким потрібно узгоджувати інструкції щодо цифрових цінних паперів з аудиторськими доказами. Зверніться до BroLabel із переліком перевірок інструмента та моделлю станів розрахунку, щоб оцінити операційний рівень до підключення робочих гаманців. Bro has your back!