Оберіть платформу, купіть частку, чекайте ліквідності. Це популярна порада про те, як інвестувати в токенізацію, але вона ставить усе з ніг на голову. Рішення про платформу до перевірки юридичної вимоги, моделі зберігання та шляху виходу — це не інвестування, а підключення. Головний противник на цьому ринку — не волатильність, а сприйняття тикера токена чи прогнозованого розміру ринку як інвестиційної тези. Команди, які тут виживають, купують забезпечені правом вимоги на реальні грошові потоки під контролем, який можуть пояснити аудитору.
Зміст
- Що насправді означає інвестування в токенізовані активи
- Вибір токенізованих ринків для входу
- Комплексна перевірка токенізованого активу
- Налаштування зберігання, розрахунків і контролю підписання
- Керування регуляторним та операційним ризиком
- Утілення плану інвестицій у токенізовані активи
- Поширені запитання про інвестування в токенізовані активи
Що насправді означає інвестування в токенізовані активи
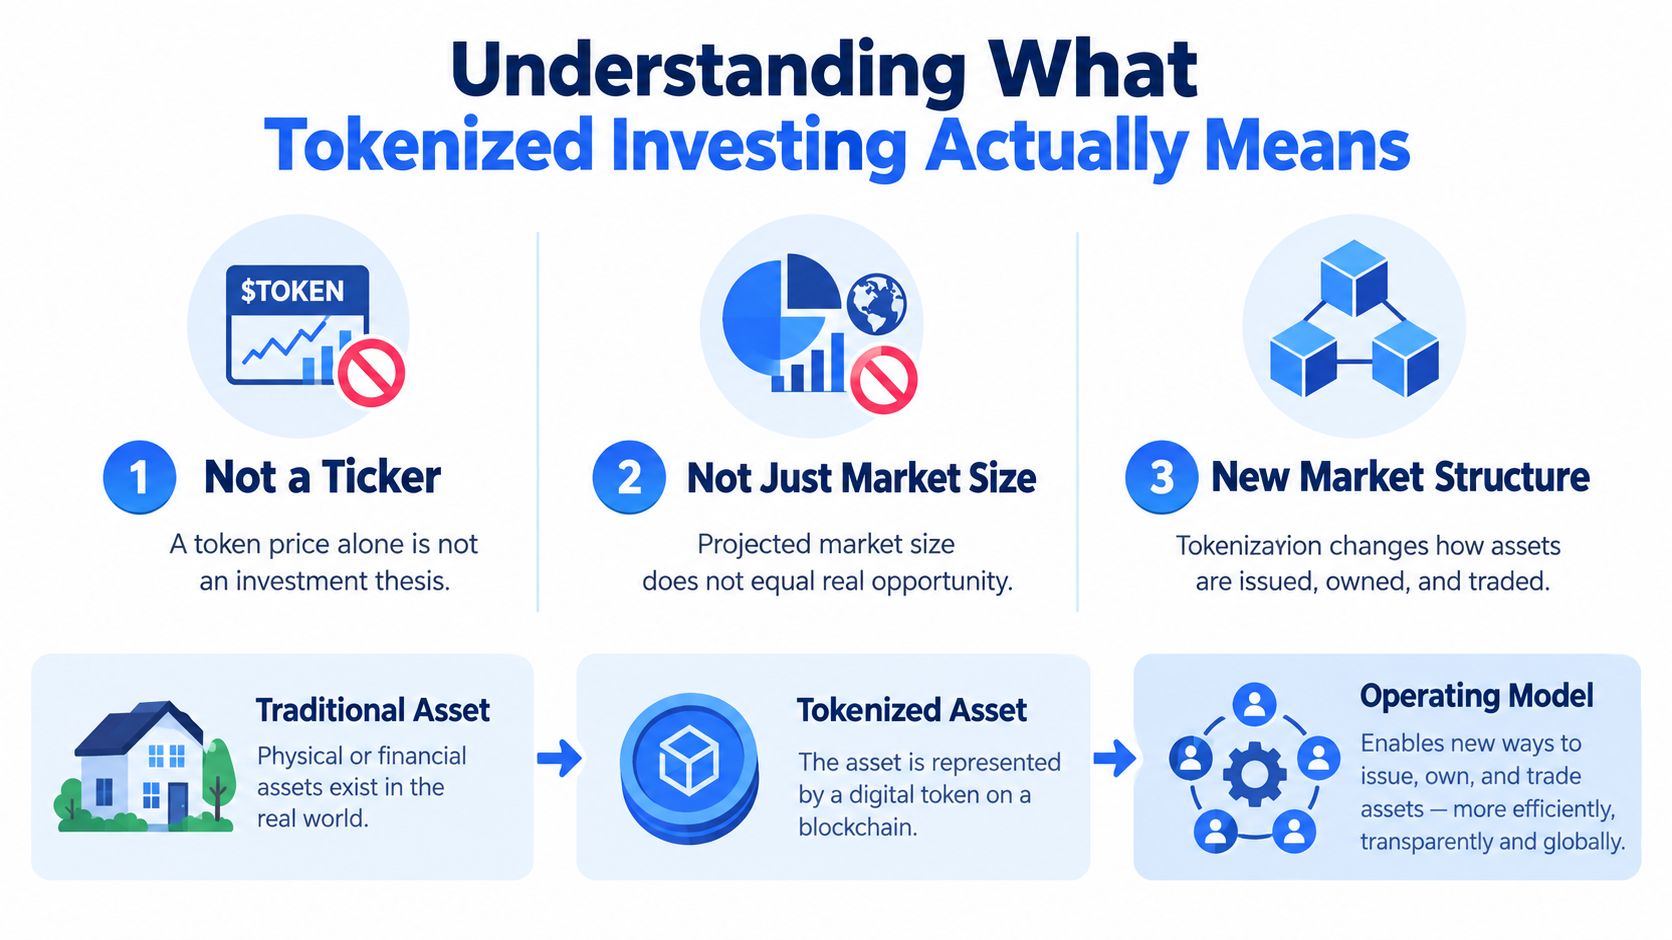
Токенізація — не єдиний клас активів. Це зміна структури ринку: способу запису, передавання, розрахунку та юридичного забезпечення власності. Токенізований фонд грошового ринку й токенізована приватна позика мають спільну технологію реєстру, але не профіль ризику, регулятора чи базу покупців. Оцінювати їх як одну категорію «токенізація» — типова помилка першого розподілу капіталу.
Що ви насправді купуєте
Є кілька різних форм доступу, і вони не замінюють одна одну. Ви можете безпосередньо володіти регульованими токенізованими фондами та борговими інструментами. Можете мати частку в інвестиційних структурах приватних ринків, де токени є записом власності. Або володіти акціями провайдерів інфраструктури, що обслуговують випуск, зберігання й розрахунок, отримуючи доступ до зростання без прив’язки до юридичної структури одного активу. У кожного шляху свій контрагент, вимога в разі неплатоспроможності та шлях виходу. Читачам, менш знайомим із частковими структурами, варто переглянути, як володіння нерухомістю через Pie Assets відокремлює юридичну частку від цифрового запису, перш ніж порівнювати продукти.
Як чесно читати прогнози
Оцінки масштабу реальні, але широкі, і саме ширина важлива. McKinsey прогнозує, що токенізовані фінансові активи без криптовалют і стейблкоїнів можуть досягти приблизно $2 трлн до 2030 року в діапазоні сценаріїв від близько $1 трлн до $4 трлн, згідно з аналізом ринкової капіталізації токенізованих активів до 2030 року. Той самий прогноз відводить приблизно $400 млрд взаємним фондам та ETF, близько $300 млрд кожній із категорій позик і сек’юритизації та облігацій і біржових нот, а також близько $200 млрд альтернативним фондам.
Практичний висновок: прогнози — не реалізована дохідність. Визначайте розмір кожної позиції з урахуванням того, що впровадження може прийти пізніше або в інших класах активів.
Ця дисципліна важлива, бо токенізація існує всередині банківської та платіжної системи, яка досі вирішує, як спільні реєстри співіснують із наявними каналами. Цю напругу розглянуто в огляді BroLabel про блокчейн у банківських операціях. До створення переліку платформ запишіть одним реченням, чим саме володітимете, хто зобов’язаний здійснити погашення та де ви зможете продати. Якщо не можете — інвестиційної тези ще немає.
Вибір токенізованих ринків для входу
Починайте там, де випуск уже працює, а обслуговування стало буденним. Токенізовані продукти грошового ринку та взаємних фондів зазвичай доступні через регульованих дистриб’юторів і зберігачів фондів, розраховуються у звичних грошових інструментах, а першим слабким місцем зазвичай є обробка погашення, а не якість активу. Токенізовані облігації й біржові ноти йдуть слідом. На кінець 2024 року облігації були найпоширенішим напрямом ініціатив токенізації, за даними опитування Банку міжнародних розрахунків про токенізацію в різних юрисдикціях: організації в 48% опитаних юрисдикцій працювали над токенізацією, а в 38% випуск уже відбувся.
Оцінювання зрілості за юрисдикціями
Географія — це інвестиційне рішення, а не примітка. Те саме опитування повідомляє про активність токенізації в 86% розвинених економік, серед яких 12 мали робочі приклади, проти близько 32% юрисдикцій ринків, що розвиваються, де більшість проєктів залишалися на етапі дослідження чи перевірки концепції й лише п’ять повідомили про випущені активи. Розвинені ринки загалом пропонують сильнішу інфраструктуру розрахунків і захисту інвесторів. Ранні ринки можуть дати зростання, але ви самостійно оцінюватимете більше регуляторного й виконавчого ризику.
Токенізовані позики та сек’юритизація потребують інших навичок, бо вартість залежить від обслуговування, перевірки застави й черговості грошових потоків поза блокчейном. Альтернативні фонди та фонди приватних ринків додають непрозоре оцінювання й періоди блокування, яких токен не усуває. Акції та складні структури мають найвищий ризик виконання, бо правила переказу, реєстри акціонерів і вторинні майданчики мають узгоджуватися. Інвестори в нерухомість упізнають цю дисципліну: спосіб, у який досвідчені покупці оцінюють ризики інвестицій у нерухомість, відокремлюючи актив, оператора й вихід, прямо застосовується до токенізованих приватних ринків.
| Токенізований ринок | Приклади інструментів | Зрілість сьогодні | Основний ризик для перевірки |
|---|---|---|---|
| Фонди | Фонди грошового ринку, взаємні фонди | Найготовіші до робочого використання | Обробка погашення та контроль резервів |
| Борг | Облігації, біржові ноти | Живі випуски на розвинених ринках | Остаточність розрахунку й записи зберігача |
| Кредит | Позики, сек’юритизація | Зростає, потребує складного обслуговування | Перевірка застави та черговість грошових потоків |
| Альтернативи | Приватні фонди, реальні активи | Переважно рання стадія | Оцінювання, блокування та глибина виходу |
| Інфраструктура | Провайдери випуску й розрахунку | Будується раніше за обсяг активів | Темп впровадження та концентрація провайдерів |
Свідомо оберіть одну точку входу. Перша інвестиція, тонко розподілена між п’ятьма незрілими ринками, нічого не навчить і помножить навантаження перевірки.
Комплексна перевірка токенізованого активу
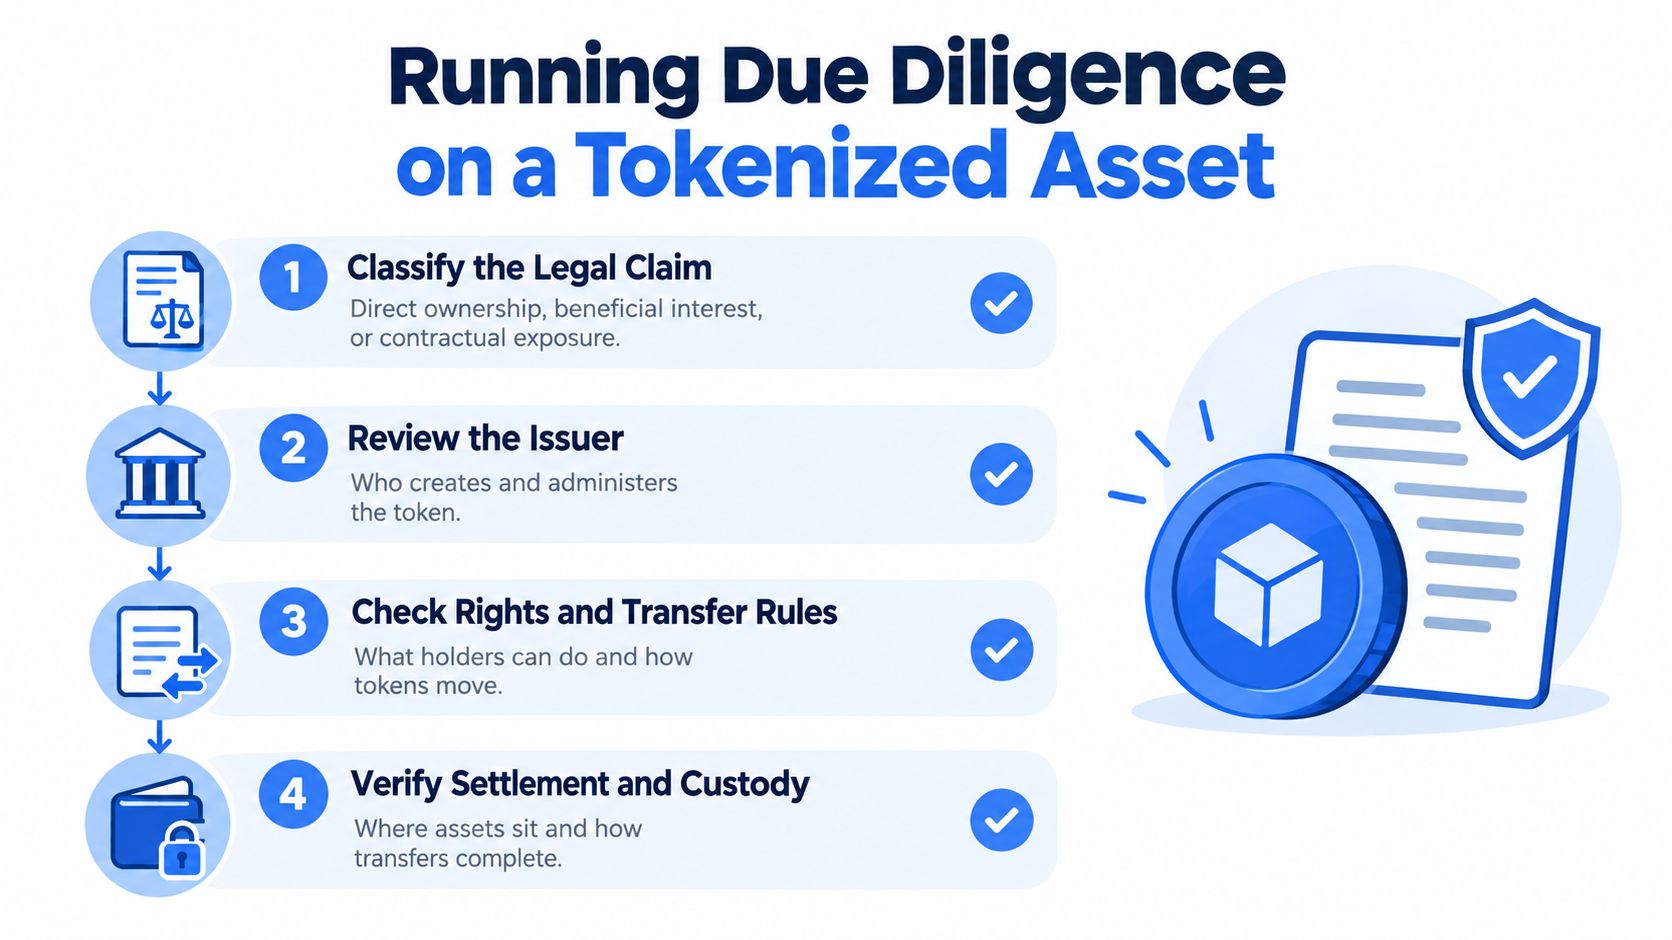
Проводьте перевірку як послідовність підтверджуваних кроків. Перехід до дохідності чи репутації платформи до перевірки юридичної вимоги знецінює решту роботи.
Крок перший: класифікуйте вимогу
Точно визначте, що представляє токен. Це може бути пряма власність на базовий актив, бенефіціарна частка у спеціальній юридичній особі, боргова вимога до емітента або токен, що лише посилається на вартість активу. Це не варіанти одного й того самого. У спорі чи неплатоспроможності вони дають зовсім різне відшкодування. CFA Institute в оголошенні дослідження токенізації виділяє невирішені питання захисту інвесторів, придатності, обмежень ліквідності приватних ринків, комісій, часових горизонтів та вимірювання результативності. Тому основним джерелом є документи пропозиції, а не контракт токена.
Незмінний запис транзакції не виправить слабку юридичну вимогу, неточне розкриття або недоступну заставу.
Крок другий: позначте кожну залежність
Розглядайте емітента, адміністратора, зберігача, оракул, аудитора смартконтракту та вторинний майданчик як окремі точки відмови. Запитайте, хто юридично володіє базовим активом, яка організація зобов’язана виконати погашення, чи можна перевірити аудит резервів та обмеження переказу і суди якої юрисдикції розглядають спори. Потім запитайте, що станеться в разі відмови кожної сторони. За резюме остаточного звіту IOSCO про токенізацію фінансових активів, 91% опитаних юрисдикцій не мали живих випадків токенізації або мали їх дуже мало. Отже, більшість продуктів ближчі до пілотів, ніж до перевірених ринків. Урахуйте це в ціні.
Крок третій: перевірте економіку
Токен має виправдовувати свою складність. Виміряйте, чи дає він менше тертя під час розрахунку, частковий доступ або автоматизований контроль відповідності після врахування витрат на випуск, зберігання, брокера, gas, юридичний супровід і вихід. Якщо сукупна вартість дорівнює традиційному аналогу, а єдина перевага — менший мінімум, прямо напишіть це в інвестиційній записці.
Крок четвертий: оцініть ліквідність виходу
Технічна можливість торгувати не є ліквідністю. Для ліквідності потрібні незалежні покупці, маркет-мейкери, сумісні з вимогами майданчики та надійне погашення. Галузевий аналіз 2025 року виявив, що відсутність ліквідності вторинного ринку може зупинити токенізовані ринки після первинного випуску, особливо коли режим капіталу для маркет-мейкерів нечіткий. Докладніше — у документі Baker McKenzie та Deutsche Bank про токенізовані ринки. Оцініть кожного кандидата до розподілу коштів.
- Актив перевірено: незалежне підтвердження існування базового активу й відсутності обтяжень.
- Вимога юридично забезпечена: задокументоване право власності або погашення в названій юрисдикції.
- Розповсюдження регулюється: законний шлях купівлі та перепродажу для вашої категорії інвестора.
- Код і ключі контролюються: перевірені контракти та задокументовані процедури відновлення ключів.
- Вихід визначено: вікна погашення, блокування, спреди й концентрацію власників виміряно, а не припущено.
Відразу відхиляйте дві структури: власність лише в базі даних без юридично забезпечених прав і дохідність, що залежить від емісії стимулів, а не грошових потоків базового активу.
Налаштування зберігання, розрахунків і контролю підписання
Те, як ви зберігаєте актив, важливіше за сам актив. Зберігання — це рішення про розташування повноважень підписання, яке визначає, чи переживуть операції компрометацію підписувача, недоступність провайдера або спірний переказ.
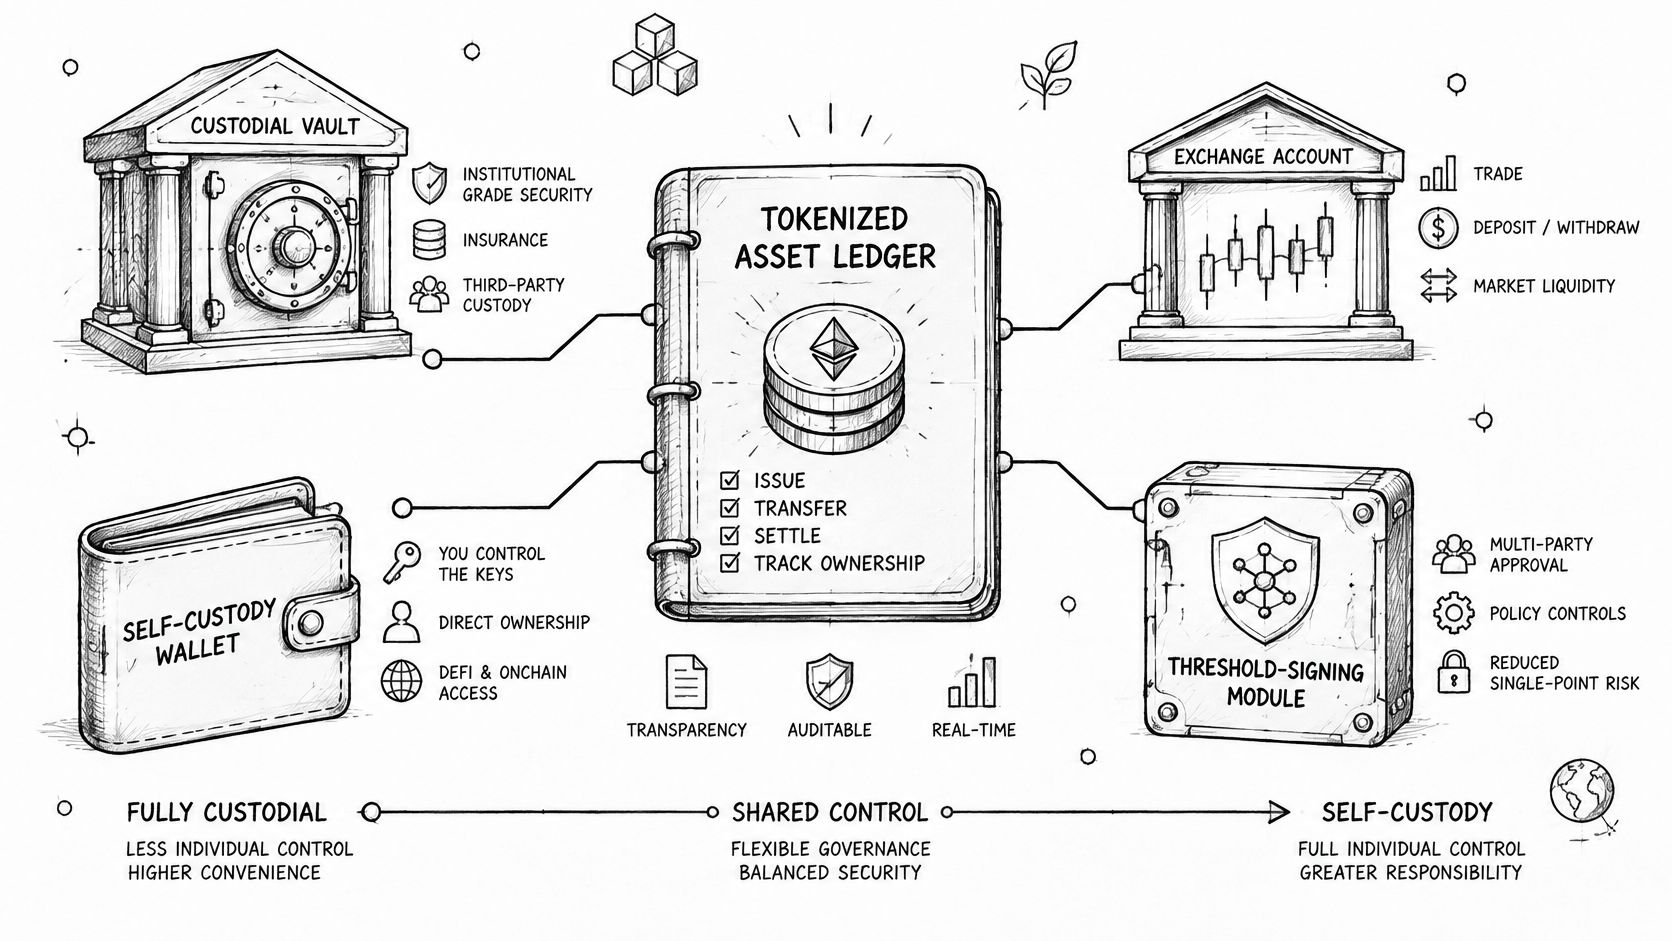
Спектр зберігання активів
Повністю кастодіальні платформи зберігають ключі й політику в провайдера: це просто, але концентрує ризик в одному контрагенті. Біржові рахунки додають зручність торгівлі та питання змішування активів. Самостійне зберігання залишає контроль у вас і покладає керування ключами, резервні копії та реагування на інциденти повністю на команду. Порогові моделі розподіляють підписання, щоб жоден ключ або працівник не переміщував кошти самостійно. Більшість інституційних покупців обирає порогове підписання, бо воно розділяє обов’язки відповідно до казначейської політики. Компроміси розглянуто в посібнику BroLabel про моделі зберігання цифрових активів.
Розрив остаточності розрахунку
Ончейн-переказ може виглядати завершеним до настання юридичної остаточності. Банк міжнародних розрахунків визначає остаточність розрахунку як момент, коли переказ стає безвідкличним і безумовним та не може бути скасований через неплатоспроможність учасника, у документі BIS про токенізацію грошей та інших активів. Тому операційний журнал потребує трьох станів: транзакцію виявлено, операційно передано та юридично завершено, а виплати мають залежати від третього. Хеш транзакції — доказ відправлення, а не завершення.
Реалізація засобів контролю
На цьому рівні інфраструктурні рішення стають конкретними. MPC-підписання 2-of-3 не дозволяє одній частці ключа самостійно авторизувати рух. Контрольований клієнтом Co-Signer залишає схвалення політики оператору, тому провайдер не може підписувати поза вашими правилами навіть після компрометації його систем. BroSettlement реалізує цю модель пороговим підписанням і відправленням у кілька мереж, а BroWallet надає кінцевим користувачам контрольований інтерфейс до тієї самої політики.
Політика підписання також має протистояти повторному відтворенню. NIST визначає стійкість до нього через одноразові значення або виклики, що доводять актуальність транзакції, у NIST Special Publication 800-63B-4 про автентифікацію цифрової ідентичності. На практиці кожну авторизацію пов’язують з унікальним ідентифікатором запиту, одноразовим значенням, строком дії, активом, сумою, адресою та версією політики, а дублікати ідентифікаторів відхиляють на сервері. Це дає ідемпотентність: повторний запит після тайм-ауту не створить друге виведення.
- Обмежені ключі API: облікові дані з мінімальними привілеями, розподілом ролей та автентифікацією запитів Ed25519.
- WebSocket-події: машинозчитувані сигнали депозитів, підтверджень, виведень і результатів політик для фінансових та ризикових систем.
- Операційний журнал із додаванням записів: незмінні записи для звірки балансів активів, коштів і токенів без ручної перевірки блокчейну.
Для казначейських команд це не позначки в переліку функцій, а різниця між інцидентом, який можна відтворити, та інцидентом, який можна лише описати.
Керування регуляторним та операційним ризиком
Порушення вимог на токенізованих ринках рідко починаються з поганого наміру. Вони починаються з класифікації, яку ніхто не записав.
Класифікуйте до розподілу капіталу
Регулювання структури як цінного папера залежить від її економіки, а не оболонки. Комісія з цінних паперів і бірж США застосовує тест Howey, за яким структура є інвестиційним контрактом, якщо відбувається інвестиція грошей у спільне підприємство з обґрунтованим очікуванням прибутку від зусиль інших осіб. Це пояснено в рамці SEC для аналізу інвестиційних контрактів цифрових активів. Задокументуйте, що отримують покупці, чи об’єднуються кошти, як формується дохід і чиї управлінські зусилля створюють очікуваний прибуток. Ця класифікаційна записка визначає вимоги до пропозиції, розкриття, переказу та ведення записів у кожній юрисдикції.
Контроль права участі та переказу
Право інвестора потрібно забезпечувати на рівні переказу, а не лише під час підключення. Дозволи мають відповідати обмеженням продукту, щоб токен не перейшов до гаманця без перевірки ідентичності та придатності. Це частина ширшої системи контролю; команди можуть скористатися оглядом процесу керування відповідністю BroLabel, визначаючи схвалення змін політик і журналювання винятків.
Транскордонні перекази підвищують вимоги. Оновлена Рекомендація 16 FATF вимагає стандартизованих даних відправника й одержувача, зокрема імені, адреси та дати народження, для транскордонних прямих платежів понад USD/EUR 1 000, а зміни мають набути чинності до кінця 2030 року, як описано в найкращих практиках FATF щодо нагляду за Travel Rule. Travel Rule для віртуальних активів також вимагає негайно й безпечно отримувати, зберігати та передавати ці дані. Метадані відповідності стають транзакційною інфраструктурою, а не перевіркою після події.
Контроль, який має довести контрагент
- Контроль даних: перекази зупиняються або спрямовуються на перевірку, якщо бракує потрібних даних відправника чи одержувача.
- Незмінний аудиторський журнал: кожне рішення перевірки, результат політики та схвалення записується для регуляторного контролю.
- Рольовий доступ: автоматизовані агенти й казначейські процеси діють за визначеними повноваженнями, а AI-агенти мають окремі гаманці замість спільних облікових даних.
- Обмежені ключі: скомпрометована інтеграція може дістатися лише наданих функцій і лімітів.
Просіть докази, а не запевнення. Якщо контрагент не може показати журнал рішень перевірки, запис призупиненого переказу й звіт про звірку з робочого середовища, його контроль існує лише на слайдах.
Утілення плану інвестицій у токенізовані активи
Перетворіть усе вище на виконувану послідовність зі шлюзами, які не дозволять масштабуватися лише на ентузіазмі. Орієнтир простий: кількісно оцініть вартість і час поточного процесу, змоделюйте токенізований потік, а потім перевірте сумісність, перевантаження, кіберризик і відмову смартконтракту та порівняйте докази з аналогічними розгортаннями. Серед 300 опитаних фінансових установ 63% зберігачів уже пропонували послуги для токенізованих активів, ще 30% планували ввійти протягом двох років, але регуляторна невизначеність, технологічні ризики, ризики безпеки та обмеження інфраструктури залишалися головними перешкодами, за звітом OECD про токенізацію активів і технології розподіленого реєстру. Стратегічний інтерес поширений. Готовність до робочого режиму — ні.
Поетапна операційна послідовність
- Підтвердьте вимогу: задокументуйте юридичну класифікацію й забезпечене право погашення до розміщення будь-якого замовлення.
- Обмежте початковий ризик: визначте першу позицію так, щоб повна втрата не змінила ваш операційний план.
- Вимагайте повного циклу: щонайменше один завершений первинний випуск і погашення до збільшення інвестиції.
- Перевірте реєстри: звірте записи активів, коштів і токенів та перевірте контроль призупинення й відновлення на практиці.
- Щомісяця відстежуйте: активних власників, повторний торговий обсяг, спреди попиту й пропозиції, невдалі перекази, затримку розрахунку, час погашення, винятки резервів та інциденти підтримки.
Правило масштабування: розширюйтеся лише тоді, коли використання органічне, а ліквідність зберігається після припинення стимулів.
Плутати субсидований запуск із робочим ринком — найдорожча помилка цієї категорії. Обсяг заради винагород доводить, що винагороди працюють, а не що покупці існують за вашою ціною виходу. Чекайте повторного обсягу від власників, яким не платять за торгівлю.
Команди, які будують цей рівень самостійно, можуть вивчити документацію з розрахунків, вбудованих гаманців, гаманців AI-агентів і засобів розробника на brolabel.io, щоб побачити єдиний стек політики підписання, подій та звірки. Наступний крок непоказний, але дієвий: створіть прототип підписання й звірки в пісочниці, проведіть повний цикл погашення, навмисно спричиніть збій і подивіться, як реагує контроль. Зробіть це до руху капіталу. Bro has your back!
Поширені запитання про інвестування в токенізовані активи
Якою має бути початкова частка токенізованих активів
Обмежте першу інвестицію сумою, яку портфель або казначейство може втратити без зміни операційного плану, а збільшення потрібно заслужити. Масштабуйтеся лише після повного циклу випуску й погашення, чистої звірки та вторинної активності без залежності від стимулів. Повторюваний критерій: не збільшуйте інвестицію, доки фактичний час погашення й успішність переказів не задокументовано в робочому режимі, а не пообіцяно під час підключення.
Що станеться в разі неплатоспроможності емітента або платформи
Відшкодування залежить від типу вимоги, перевіреного раніше. Пряма власність або належно відокремлена частка у спеціальній юридичній особі може пережити відмову оператора, тоді як незабезпечена боргова вимога до емітента ставить вас у чергу з іншими кредиторами. Сам запис токена не покращить позицію. Повторюваний критерій: якщо режим неплатоспроможності не викладено в документах пропозиції, вважайте себе незабезпеченим кредитором.
Чи закон вимагає кваліфікованого зберігача для токенізованих активів
Це залежить від класифікації інструмента й юрисдикції пропозиції, бо обов’язки зберігання прив’язані до регульованого статусу, а не формату токена. Якщо кваліфікований зберігач не обов’язковий, порогове MPC-підписання з контрольованим клієнтом Co-Signer може забезпечити подібний розподіл обов’язків без передачі контролю ключів. Повторюваний критерій: узгодьте модель зберігання з класифікаційною запискою й підтвердьте, хто може переміщати активи після зникнення провайдера.
Чим купівля токенізованого активу відрізняється від інвестиції в інфраструктуру
Купівля токенізованого активу прив’язує дохід до одного базового активу, юридичної структури та ринку виходу. Інвестиція в інфраструктуру токенізації — компанії, що забезпечують випуск, зберігання, підписання й розрахунок, — розподіляє ризик між багатьма емітентами й типами активів. Ви обмінюєте грошові потоки конкретного активу на ризик впровадження. Повторюваний критерій: обирайте актив для дохідності, яку можете перевірити, а інфраструктуру — коли вірите у впровадження, але ще не здатні оцінити окремі продукти.
Якщо ви з’ясовуєте, як інвестувати в токенізацію без чужих проблем зі зберіганням і звіркою, BroLabel надає для цього операційний рівень: порогове підписання BroSettlement, вбудовані гаманці, події в реальному часі та операційний журнал, доступний для аудиту фінансовою й командою з відповідності. Почніть у пісочниці, доведіть роботу підписання й погашення за власною політикою та вкладайте капітал лише після того, як контроль це заслужив.