Електронний платіж — це передавання грошової вартості через електронний канал і платіжну систему, а не окремий продукт, мережа чи валюта.
Звична порада — замінити готівку швидшим оформленням платежу. Вона не враховує операційну проблему: електронний не означає миттєвий, фінальний або зворотний. Клієнт може побачити зелену позначку, коли кошти торговця ще не розраховані, ризик спору залишається відкритим, а операційний журнал потребує звірки.
Для засновників і фінансових керівників корисне запитання полягає не лише в тому, чи пройшов платіж. Важливо, що саме пройшло, яка установа заборгувала кошти та який доказ дозволяє наступне надання доступу до них.
Зміст
- Що таке електронний платіж
- Як кожна платіжна рейка визначає статус «сплачено»
- Як платіж рухається від наміру до розрахунку
- Хто бере участь у реальному платіжному процесі
- Засоби контролю до визнання коштів фінальними
- Проводьте платежі через окремі стани розрахунку
- Запитання покупців після визначення
Що таке електронний платіж
Електронний платіж передає грошову вартість електронно замість обміну фізичною готівкою або паперовим інструментом. Він охоплює карткові платежі, перекази мобільних грошей, онлайн-покупки, платежі між рахунками й електронну оплату рахунків.
Припустімо, клієнт купує підписку через ваш застосунок. Він може ввести карткові дані, авторизувати банківський переказ або сплатити з балансу мобільних грошей. Кожен варіант є електронним платежем, але ваш застосунок отримує різні докази й бере на себе різні зобов'язання.
Global Findex Світового банку вимірює використання цифрових платежів за повідомленою активністю з картками, мобільними телефонами, мобільними грошима, інтернет-покупками або оплатою рахунків протягом попереднього року. В опитуванні 2021 року 64% дорослих у світі, тобто 84% власників рахунків, повідомили, що здійснили або отримали принаймні один цифровий платіж, згідно з методологією й результатами Global Findex Світового банку.
Інтерфейс — це не платіж
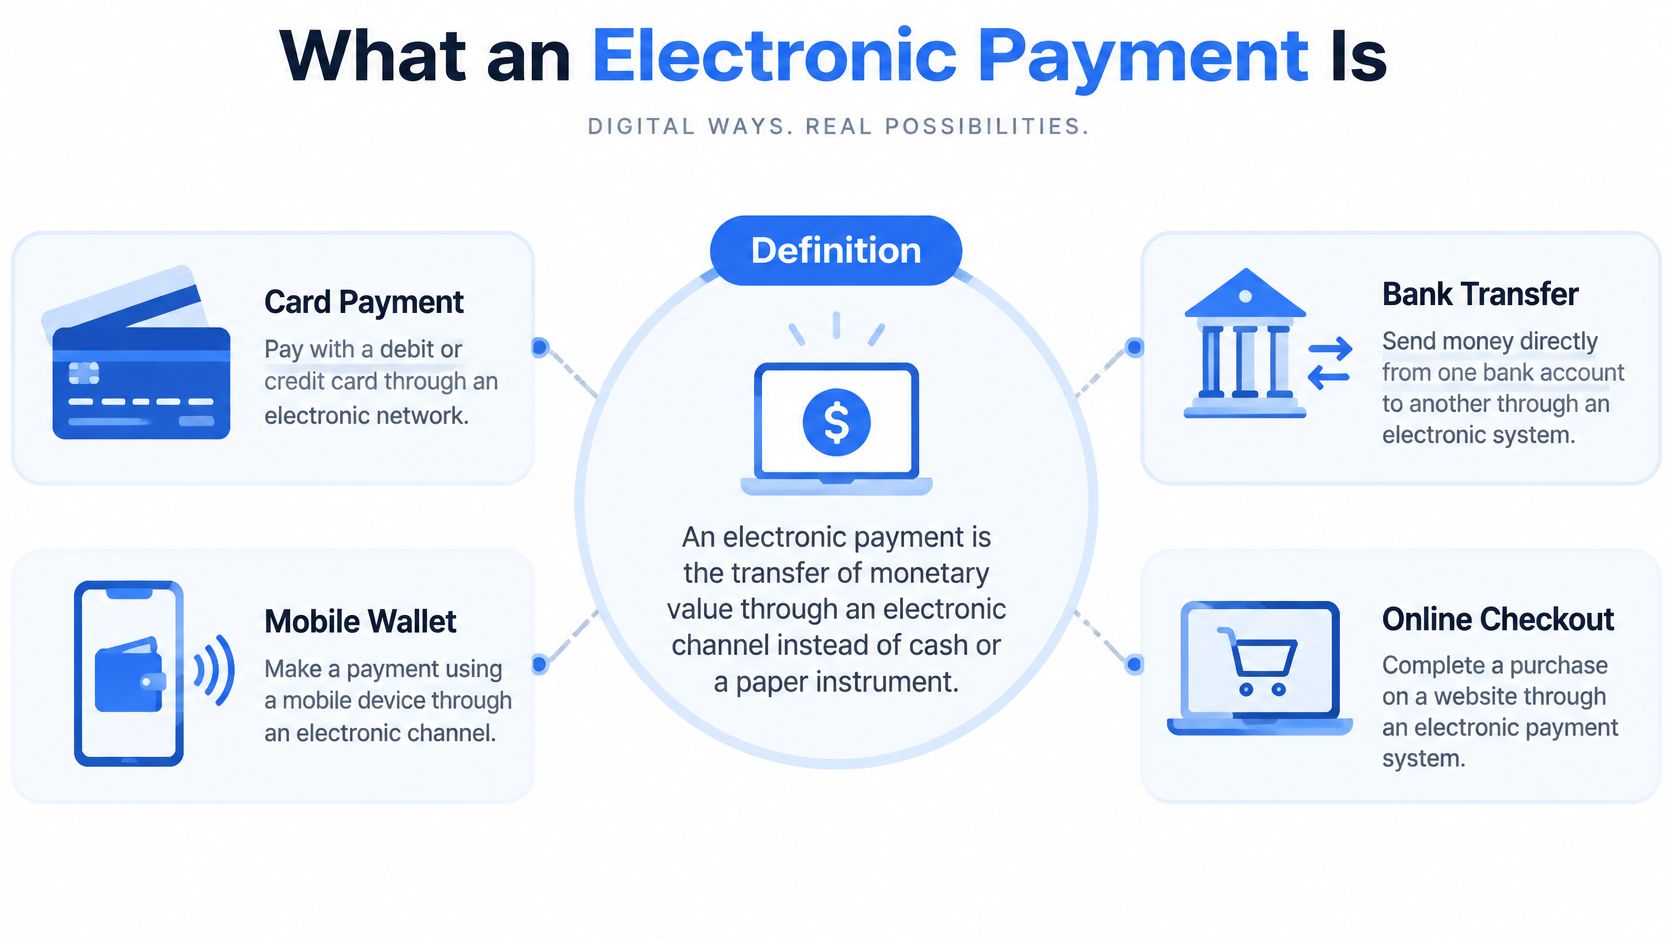
Механізм може працювати через банківський рахунок, платіжну картку, рахунок мобільних грошей або інший регульований цифровий канал. Кнопка гаманця пояснює, як клієнт ініціював транзакцію. Вона не обов'язково визначає базову рейку, якою перемістилася вартість.
Для бізнесу підписок платіжний екран — лише точка входу. За ним операційний процес потребує:
- Рахунку або механізму збереженої вартості, що визначає, звідки надходить і куди спрямовується вартість.
- Автентифікації й авторизації, які встановлюють, хто діє та чи може запит продовжитися.
- Електронного обміну повідомленнями, що передає інструкції між системами-учасниками.
- Механізмів розрахунку, що погашають утворене фінансове зобов'язання.
Ворог — хибна зелена позначка: видимий користувачеві успіх, який ваш застосунок записує як розраховані кошти без доказу розрахунку.
Ця помилка може залишатися непомітною за малих обсягів. Вона стає дорогою, коли застосунок дозволяє клієнтам виводити попередньо зараховані кошти або фінансовій команді — витрачати гроші, які ще не надійшли.
Тому багаторазово придатна відповідь на запитання «що таке електронний платіж?» потребує обох частин: вартість переміщується електронним механізмом, а установи-учасники застосовують правила до цього переміщення. Процес оплати має відображати ці правила, а не приховувати їх.
Як кожна платіжна рейка визначає статус «сплачено»
| Рейка | Що бачить платник | Коли переміщується вартість | Шлях повернення | Хто зазвичай сплачує |
|---|---|---|---|---|
| Картка | Авторизація за секунди | Розрахунок карткової системи часто наступного дня або пізніше | Чарджбек і представлення доказів | Торговець сплачує інтерчейндж і комісії системи |
| ACH | Пакет прийнято, але не миттєво | Оператор сортує файли й проводить записи на розрахункових рахунках банків | Коди повернення в межах часових вікон мережі | Ініціатор або отримувач за угодою |
| Банківський переказ wire або RTGS | Часто того самого дня | Кожен платіж розраховується окремо | Дуже складно після надсилання | Відправник зазвичай сплачує комісію за переказ |
| Миттєвий платіж між рахунками | Повідомлення за секунди | Правила системи встановлюють фінальність | Часто обмежений або відсутній | Низька комісія з платника, отримувача або обох |
| Мобільні гроші | Підтвердження на пристрої | Операційний журнал збереженої вартості, потім розрахунок постачальника | Правила постачальника, а не картковий чарджбек | Комісії за внесення, виведення й переказ |
| Стейблкоїн або крипторейка | Відправлення в мережу, потім підтвердження | Фінальність відповідає політиці підтверджень блокчейну | Зазвичай незворотний | Мережева комісія з гаманця-відправника |
Сприймайте це як операційні характеристики, а не договірні обіцянки. Угода з постачальником і застосовні правила системи визначають фактичну доступність, ціни, права на повернення й умови розрахунку.
Швидкість не визначає, хто несе втрату
Карткова авторизація може підтримувати негайне рішення під час оплати, не доводячи, що торговець отримав кошти. Чарджбек також створює шлях спору після опрацювання, тому доступ торговця до коштів не усуває всі подальші зобов'язання.
Прийняття ACH означає, що інструкція увійшла до пакетного опрацювання. Розклад того самого або наступного дня описує механізм опрацювання, а не гарантує, що повернення не відбудеться. Для wire-переказу важливішим запитанням перед купівлею може бути підтримка відкликання, а не швидкість оплати.
Продукти миттєвих платежів між рахунками потребують особливо точної мови. Запитайте, чи означає реальний час доставлення повідомлення, доступність коштів або незворотний розрахунок. Це різні зобов'язання.
Для мобільних грошей відрізняйте операційний журнал збереженої вартості постачальника від розрахунку між постачальниками. Для криптоактивів відрізняйте публічне відправлення в мережу від політики підтверджень, яку приймає ваш бізнес, і не припускайте однакової механіки фінальності в усіх блокчейнах.
Телефонний гаманець також може показувати картковий досвід поверх іншого базового механізму фінансування. Для цього інтерфейсного питання корисний контекст дає посібник NomadCards із мобільних гаманців для власників криптоактивів, але сумісність гаманця не повинна замінювати визначення розрахункової рейки.
Автентифікація не доводить усвідомленої згоди
Звіт Національного банку Бельгії про платіжне шахрайство повідомляє, що понад 99% шахрайських кредитових переказів, про які повідомили в Бельгії у 2024 році, були ініційовані дистанційно, а соціальна інженерія спричинила понад половину їхньої шахрайської вартості. Ця відмінність важлива: технічно автентифікована інструкція все одно може походити від обманутого платника.
Вибирайте рейку за умовами її відмови, а не за анімацією, яку клієнти бачать після натискання кнопки сплати.
До продажу будь-якого способу платежу дайте відповідь на такі запитання:
- Скасування: чи може платник зупинити інструкцію й до якої події?
- Розподіл втрат: хто несе втрату від авторизованого шахрайства за застосовними правилами?
- Фінальність: яка подія робить вартість незворотно розрахованою?
- Докази: які записи підтримують повернення, відкликання або спір?
Як платіж рухається від наміру до розрахунку
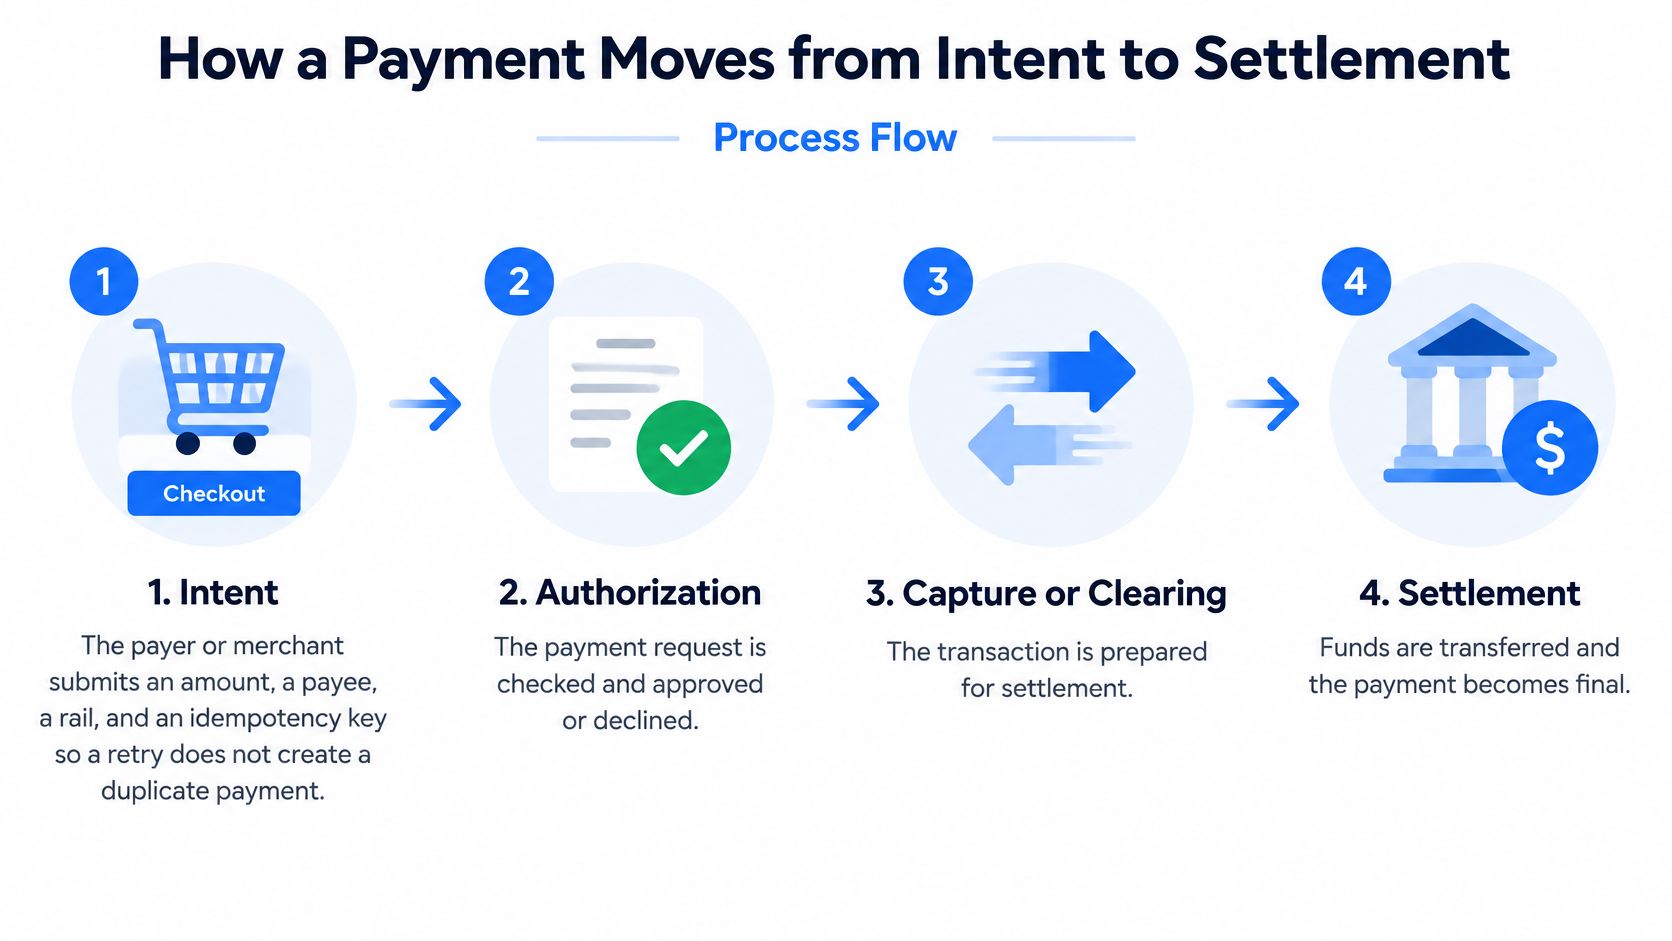
Оплата торговця має створювати простежувану послідовність, а не один змінний прапорець успіху. Клієнт може негайно отримати схвалення, тому що схвалення й міжбанківський розрахунок є окремими операціями.
Для ACH у США операційний опис FedACH Федеральної резервної системи пояснює, що установи обмінюються пакетами, оператори редагують і сортують файли, установи-отримувачі отримують інструкції, а розрахунок дебетує та кредитує розрахункові рахунки учасників. Ця послідовність дає продуктовим командам конкретну причину розділяти стани застосунку.
Тримайте етапи окремими
Намір отримано. Платник або торговець надсилає суму, отримувача й вибрану рейку. Додайте ключ ідемпотентності під час створення, щоб завершення часу очікування мережі й повторна спроба не створили ще одного платежу. Збережіть початковий запит і його бізнес-посилання.
Авторизацію схвалено або інструкцію надіслано. Постачальник застосовує перевірки, що відповідають рейці, як-от ідентичність, доступний баланс, кредит або політика транзакцій. Карткове схвалення належить до цього етапу. У криптопроцесі прийняття до відправлення в мережу записує факт надсилання, а не доводить, що отримувач має розрахований банківський баланс.
Кошти пройшли кліринг. Учасники передають, звіряють і, де застосовно, підтверджують платіжну інформацію. Опрацювання файлу ACH належить до цього етапу. Поступ підтверджень у блокчейні може бути операційним аналогом, але це не банківський кліринг і його не слід подавати як банківське зарахування.
Розрахунок фінальний. Кошти або розрахункові баланси переміщуються для погашення зобов'язання. Ваша система має застосувати умову фінальності рейки до запису незворотного й безумовного переказу.
Застосунок має зберігати намір отримано, авторизацію схвалено, кошти пройшли кліринг і розрахунок фінальний як окремі стани. Деякі рейки стискають етапи або використовують іншу термінологію; ваш адаптер має зберігати ці відмінності, а не вигадувати подію клірингу, якої постачальник ніколи не надає.
Чітко визначайте обліковий наслідок
Припустімо, маркетплейс отримує авторизацію й негайно робить виручку продавця доступною для виведення. Платформа перетворила попередню подію на грошове зобов'язання. Якщо вхідний платіж не буде розрахований, платформа має профінансувати виплату продавцеві сама або спробувати повернути кошти.
Помилка полягає не лише в оманливій позначці статусу. Фінансова команда може завищити доступні кошти, казначейство — передчасно надати кошти, а фахівці зі звірки повинні будуть пояснювати виплату без відповідного розрахованого надходження.
Для кожного переходу стану створюйте подію, зберігайте докази в операційному журналі лише з додаванням і записуйте посилання постачальника, потрібне для звірки. Розділяйте валову суму транзакції, комісії, дебіторську заборгованість і розраховані кошти замість постійного перезаписування балансу.
Посібник із процесу цифрового платежу стане корисним доповненням для зіставлення цих обов'язків між межами застосунків.
Практичний урок: схвалення може дозволити наступну бізнес-дію, але ніколи не повинно непомітно ставати доказом розрахованих коштів.
Хто бере участь у реальному платіжному процесі
Власникові платіжного процесу недостатньо назви постачальника. Операційна команда має визначити, хто створює інструкцію, хто її авторизує, хто керує рейкою, хто отримує вартість і який операційний журнал записує бізнес-зобов'язання.
Учасники кожного реального платіжного процесу
| Процес | Сторони | Платник комісії | Джерело правди |
|---|---|---|---|
| Карткова оплата | Платник, банк-емітент, карткова система, банк-еквайр, торговець | Торговець сплачує інтерчейндж, комісії системи й націнку процесора | Розрахункове зарахування еквайру й операційний журнал торговця |
| Кредит ACH | Ініціатор, банк-ініціатор, оператор ACH, банк-отримувач, отримувач | Ініціатор або отримувач за угодою плюс витрати на повернення | Дебет і кредит розрахункового рахунку, що відстежуються протягом вікна повернення |
| Рахунок у стейблкоїні | Гаманець платника, публічна мережа, адреса отримувача, операційний журнал продавця | Гаманець-відправник сплачує мережеву комісію | Підтвердження блокчейну, зіставлені із сумою, токеном і політикою підтверджень у внутрішньому журналі |
Простежуйте зобов'язання через усіх учасників
Під час карткової оплати емітент авторизує транзакцію власника картки. Система підтримує кліринг, розрахунок надходить стороні еквайрингу, а еквайр або процесор платить торговцеві відповідно до погодженого механізму фінансування. Торговець отримує виручку після застосовних відрахувань, тому фінансовій команді потрібні і валовий продаж, і деталізація розрахунку.
Посібник про банк-емітент картки допомагає відрізнити роль емітента від еквайрингових відносин торговця. Код авторизації належить до запису транзакції, а не замінює грошове надходження торговцеві.
Для кредитового переказу ACH на кшталт виплати зарплати роботодавець створює пакет через свій банк. Оператор спрямовує інструкції, а розрахункові рахунки банків проводять відповідні дебети й кредити. Після видимого зарахування може відбутися повернення, тому казначейству слід створити резерв повернень, що відповідає процесу, замість припущення, ніби кожне проведене надходження можна вільно використовувати.
Публічна видимість усе одно потребує внутрішнього зіставлення
Для рахунку в стейблкоїні гаманець платника надсилає транзакцію в публічну мережу, наприклад Ethereum або Tron. Банку-емітента, який авторизує оплату рахунку, немає, а гаманець-відправник сплачує мережеву комісію. Оператор продавця має зіставити отримувача, контракт токена, суму й політику підтверджень до закриття дебіторської заборгованості.
Самого хешу транзакції недостатньо, щоб підтвердити правильну оплату рахунку. Переказ може надійти на очікувану адресу в неправильному активі або недостатній сумі.
Призначте відповідального для кожної межі:
- Платник і постачальник платника: інструкція, джерело фінансування й доказ надсилання.
- Оператор рейки й постачальник отримувача: опрацювання, доказ розрахунку й робота з винятками.
- Отримувач і джерело обліку: розподіл, комісії, дебіторська заборгованість і рішення про надання доступу до коштів.
Вимоги доступу також впливають на операційну архітектуру. Обговорення BIS про платіжну інфраструктуру й поширення безготівкових платежів підкреслює важливість ринкових відмінностей у цифровому доступі. Глобальному продукту потрібен резервний сценарій для втрати з'єднання, недоступності пристроїв, бар'єрів ідентифікації чи обмежень доступу до рахунку, а не просто ще одна кнопка повторної спроби.
Засоби контролю до визнання коштів фінальними
Розрив до розрахунку створює ризик між прийняттям інструкції й отриманням фінальної вартості. Якщо ваш бізнес здійснює вихідний платіж у цей проміжок, він може стати стороною, що фінансує відмову вхідного платежу.
Основні принципи BIS для системно важливих платіжних систем розрізняють валовий розрахунок у реальному часі й відкладений нетто-розрахунок. Валовий розрахунок опрацьовує платежі окремо й загалом зменшує кредитний ризик між учасниками, але потребує негайно доступної ліквідності; відкладений нетто-розрахунок взаємозаліковує зобов'язання й заощаджує ліквідність, залишаючи ризик до розрахунку.
Кредитний ризик виникає, якщо платник або його постачальник відмовляє до розрахунку. Ризик ліквідності виникає, якщо учасник не може профінансувати зобов'язання в належний час. Попереднє фінансування, забезпечення, ліміти й утримання усувають різні частини цього ризику.
Розмістіть умову надання доступу до підписання
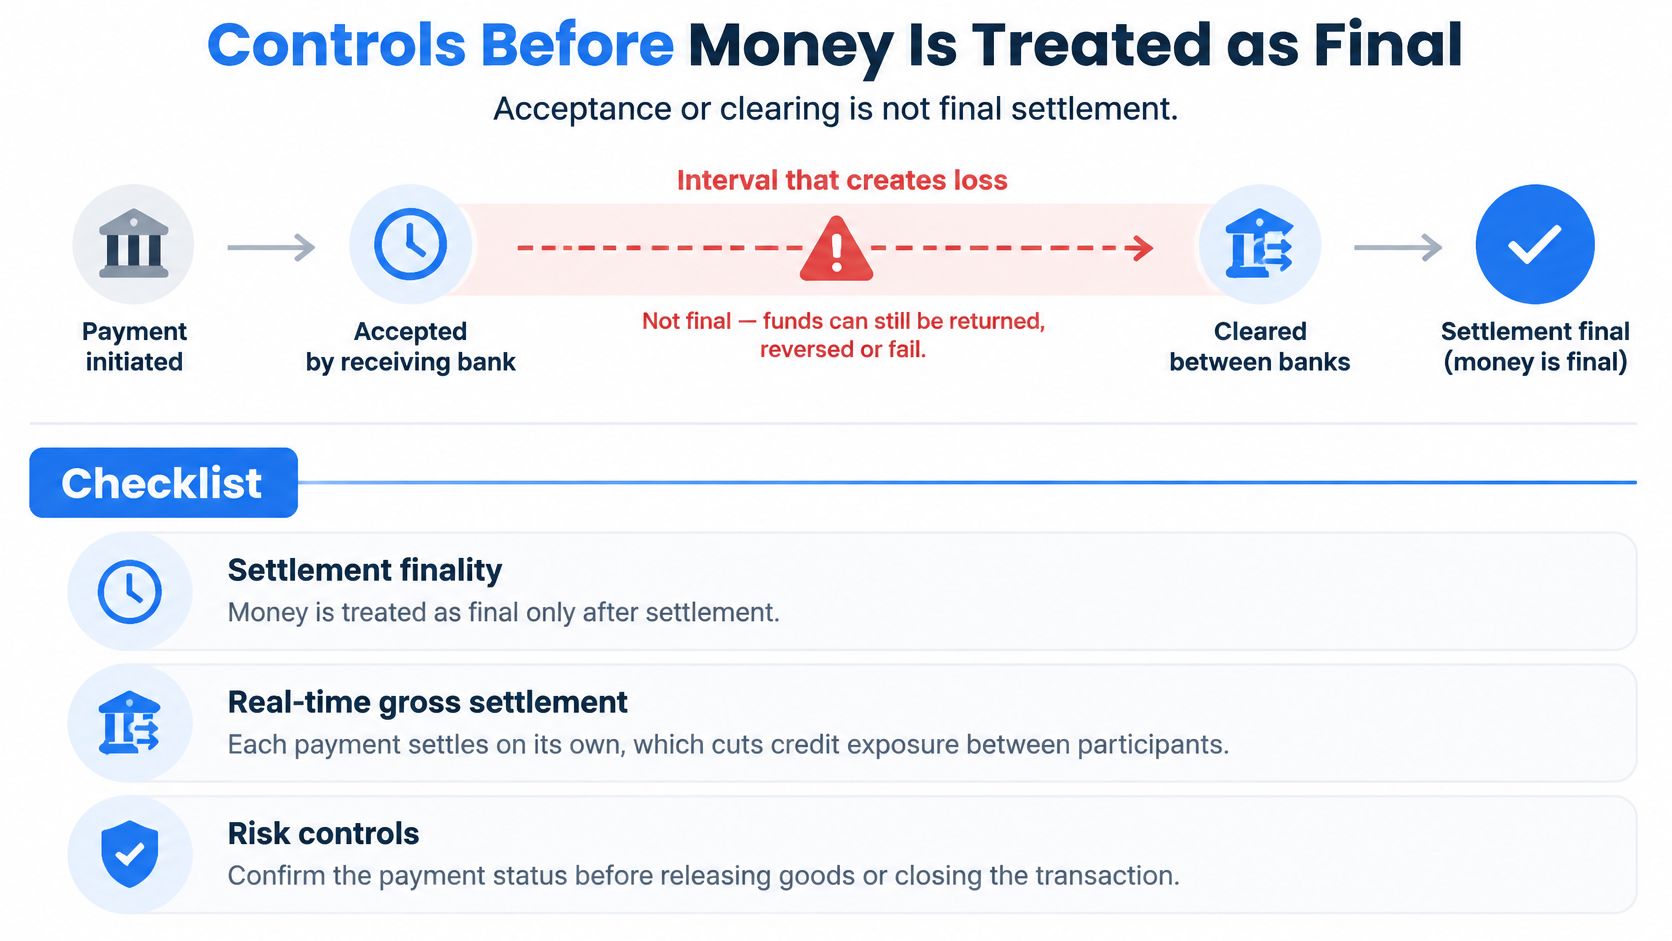
Успіх карткової операції, попередній банківський запис про кредит або раннє підтвердження блокчейну можуть бути попередніми. Здійснення платежу постачальникові чи виведення гравця за таким сигналом передає ризик вашому бізнесу.
Вимагайте таких засобів контролю до надання доступу:
- Незалежний статус розрахунку: зберігайте прийняття окремо від фінальності разом із доказами, що підтверджують кожен стан.
- Політика балансу й частоти: перевіряйте доступні для надання кошти, ліміти транзакцій, обмеження бенефіціарів і вимоги схвалення до підписання чи надсилання.
- Докази звірки: зберігайте автентифіковані або підписані події, записи операційного журналу лише з додаванням і підтвердження постачальника. Спрямовуйте незбіги сум і відсутні події до черги винятків.
- Контроль сторін і бенефіціарів: перевіряйте відповідні сторони, зберігайте потрібну інформацію про бенефіціарів і рішення про схвалення чи відхилення разом із записом платежу.
Швидші рейки скорочують очікування клієнта, але також скорочують можливість зупинити шахрайство або помилково введену адресу. Перенесіть перевірку на раніший етап процесу, а не очікуйте, що операційний аналітик зупинить уже фінальний переказ.
Не обліковуйте доступні кошти й не підписуйте їх надання, доки не буде виконано власну умову фінальності рейки й дані операційного журналу не збігатимуться.
Відповідність вимогам належить до запису транзакції
Рекомендація 15 FATF застосовує заходи AML/CFT до віртуальних активів і постачальників послуг віртуальних активів; цільове оновлення щодо віртуальних активів і VASP за 2025 рік повідомляє, що 99 юрисдикцій ухвалили або перебували в процесі ухвалення законодавства Travel Rule, яке підтримує прозорість ініціаторів і бенефіціарів для переказів, що відповідають вимогам.
Це не універсальне правило для кожного платежу на кожному ринку. Команда з відповідності має визначити застосовні обов'язки, потрібну інформацію, зберігання й опрацювання винятків для кожного операційного маршруту.
Задокументуйте, хто може авторизувати надання коштів і що відбувається, коли перевірка чи інформація про бенефіціара неповна. Посібник із безпечних платіжних рішень доповнює цей матеріал під час перетворення вимог на засоби контролю застосунку. Підтвердьте умови рейки й ринкові обов'язки у відповідного платіжного постачальника та юриста до запуску.
Проводьте платежі через окремі стани розрахунку
Зелена позначка є подією авторизації. Надайте їй окремий стан, а доступність коштів нехай очікує клірингу й фінального розрахунку. Виберіть операційну модель до постачальника: намір, авторизація, кліринг і розрахунок залишаються окремими; отримання коштів не може автоматично ставати повноваженням виведення; фінансова команда отримує операційний журнал, який можна звірити.
Застосуйте модель до криптоінфраструктури
BroSettlement від BroLabel надає орієнтовану на API інфраструктуру гаманців із розподіленою генерацією ключів, MPC-підписанням, надсиланням у мережі й підтримкою 10 мереж. Його Co-Signer під контролем клієнта підтримує модель підписання 2-of-3, не передаючи повний ключ підписання одному учасникові.
Модель порогової криптографії NIST підтримує спільні операції з окремими приватними вхідними даними або частками ключа без відновлення повного ключа. Операційний захист усе одно потребує ролей підписувачів, політики схвалення, процедур відновлення й придатних для аудиту запитів підписання.
BroWallet охоплює досвід гаманців користувачів, агентів або гравців, зокрема купівлю, продаж, обмін і поповнення з банківського рахунку чи картки там, де це дозволено. AI Agents можуть працювати через окремі гаманці агентів із рольовим доступом та аудиторськими слідами замість спільних необмежених облікових даних казначейства.
- Події WebSocket: відстежуйте депозити, підтвердження, виведення й результати політик, не переводячи початкове спостереження у стан сплаченого.
- Операційний журнал і звірка: зіставляйте операційні записи лише з додаванням із результатами в мережі й розслідуйте винятки.
- Контроль доступу до API: автентифікація Ed25519, список дозволених IP-адрес і захист від повторного відтворення захищають запити; пісочниця доступна до запуску.
Ця модель обслуговує біржі, необанки, шлюзи, DeFi-платформи, казначейські команди, стейблкоїн-платформи й операторів iGaming, яким потрібні окремі адреси депозитів гравців і контроль виплат. Мережеві комісії списуються з гаманця-ініціатора; BroLabel не додає окремої сторонньої комісії.
Цього тижня складіть карту одного реального процесу. Позначайте його як сплачений лише тоді, коли фінальність мережі, результат політики й запис операційного журналу вказують на той самий стан.
Запитання покупців після визначення
Електронний і цифровий платіж — це те саме?
У повсякденному операційному використанні — так. Обидва поняття описують переміщення вартості електронним каналом. «Цифровий платіж» часто є терміном опитувань або клієнтської комунікації; розмови про електронні платежі частіше наголошують на учасниках системи, правилах опрацювання й відповідальності за розрахунок.
Чи може платник скасувати платіж після натискання?
Іноді — до того, як інструкція стане незворотною. Запит на скасування, спір, повернення ACH і відкликання wire-переказу є різними процедурами з різними правилами доступності. Не обіцяйте, що надісланий wire-переказ або підтверджений переказ стейблкоїна можна повернути, і не подавайте картковий спір як гарантоване повернення коштів.
Коли криптоплатіж є фінальним?
Для прийняття рахунку він має відповідати політиці мережі й токена та збігатися з внутрішнім записом розрахунку. Перевірте адресу призначення, контракт токена, суму й потрібний доказ підтвердження. Спостережуваного хешу транзакції недостатньо, а політики підтверджень мають враховувати механіку фінальності мережі.
Чи потрібен банківський рахунок для електронного платежу?
Ні, не обов'язково повноцінний банківський рахунок. Мобільні гроші й механізми збереженої вартості можуть надавати доступ до електронних платежів через іншу структуру рахунку. Вони все одно потребують автентифікації, надійного операційного журналу й механізмів постачальника для переміщення чи погашення вартості, а користувач має розуміти умови доступу й виведення.
BroLabel пропонує інфраструктуру вбудованих гаманців, підписання, надсилання в мережі, подій та операційного журналу для команд, яким потрібна відповідність платіжного статусу операційній реальності. Відвідайте BroLabel з одним процесом від депозиту до виплати й складіть карту його політики надання коштів, доказів розрахунку та вимог звірки до реалізації. Bro has your back!