Зазвичай радять порівняти комісії за конвертацію й вибрати найдешевшого провайдера. Цього недостатньо. Головний ворог — міф про кнопку продажу: припущення, що перетворення криптоактиву на доступні в банку гроші є ще одним швидким і дешевим переказом.
Для продуктової команди корисна ціна — вартість виплати, яка завершилася й пройшла звірку. Для фінансової та команди з відповідності успішна конвертація також потребує зрозумілого запису схвалень, руху, комісій і винятків.
Зміст
- Скільки насправді коштує завершений фіатний ввід і вивід
- Чотири способи вбудувати фіатну конвертацію
- AML-контроль до руху криптоактиву або фіату
- Як відбуваються розрахунок і звірка
- Де попит не зводиться до оформлення покупки
- Контроль ризиків до запуску
- Відповіді на запитання покупців
Скільки насправді коштує завершений фіатний ввід і вивід
Повна вартість завершеного маршруту
| Рівень витрат | Чого очікувати | Коли виникає | Що обліковувати |
|---|---|---|---|
| Заявлена комісія | Орієнтовно 0,5–3% залежно від коридору, провайдера й суми за Bessemer Venture Partners | Ціна до відправлення | Комісія завершеної конвертації; невдалі спроби окремо |
| Валютний спред | Часто не входить у котирування | Місцева валюта проти USD-стейблкоїна | Фактичний FX окремо від комісії |
| Газ блокчейну | Додаткові витрати мережі | Відправлення або консолідація до фіатної виплати | Витрати мережі, не провайдера |
| Затримка виплати | Від хвилин до кількох банківських днів | Швидкість каналу й черга перевірки | Строк доступності коштів, не завершений дохід |
| Відмова, замороження чи ліміт банку | Усю суму затримано або повернуто | Невідповідність імені, санкції, джерело коштів, ліміти | Немає завершеної виплати до розрахунку дозволеним шляхом |
| Повтор після ручної перевірки | Додатковий час і робота | Швидкий ввід-вивід, спільний отримувач, невирішені перевірки | Фактичні платежі й операційна вартість повтору |
Фіатний ввід — регульований шлях від банківських грошей, карткового платежу або місцевого каналу поповнення до блокчейн-активу. Фіатний вивід проходить цей шлях у зворотному напрямку, перетворюючи блокчейн-актив на придатний до використання фіат. Переказ стейблкоїна між гаманцями може бути майже миттєвим і недорогим, але конвертація в місцеву валюту перетинає іншу операційну межу.
Таблиця розділяє ціну, витрати й доступність коштів. Ці поняття не взаємозамінні. Провайдер може завершити конвертацію, тоді як банк-одержувач ще не зарахував кошти, а невдала виплата може залишити мережеві витрати чи плату за обробку, які фінансова команда все одно має облікувати.
Порівнюйте завершені маршрути, а не котирування
Припустімо, казначейська команда вибрала маршрут, заявлена комісія якого близька до нижньої межі діапазону. Банк одержувача відхиляє платіж, бо ім'я рахунку не збігається зі схваленим одержувачем. Операційна команда розслідує повернення, отримує виправлені дані й подає схвалений платіж на заміну.
Початкове котирування не охоплювало повного результату. Команда може понести ще один спред конвертації, додаткові витрати руху в мережі чи ручної обробки, а запланований одержувач і далі не має доступних грошей. Дорожчий за заявленою ціною маршрут міг забезпечити нижчу вартість кожної успішно звіреної виплати.
Аналіз Bessemer також оцінює, що реальний обсяг платежів у стейблкоїнах у 2025 році подвоївся приблизно до $400 млрд, причому близько 60% припало на B2B-платежі. Цей контекст важливий, бо бізнесу, який платить постачальникам, потрібні обліковий запис і передбачувана доступність фіату, а не лише хеш транзакції.
Практичний висновок: визнавайте завершену виплату після звірки. Комісії й витрати невдалих спроб записуйте при виникненні, а не приховуйте до успішної заміни.
Будуйте звітність навколо чистої суми доставленого фіату, фактичних витрат, невирішених балансів і обробки винятків. Не вважайте основну суму, що проходить через канал, доходом лише тому, що провайдер повернув успішну відповідь API.
Чотири способи вбудувати фіатну конвертацію
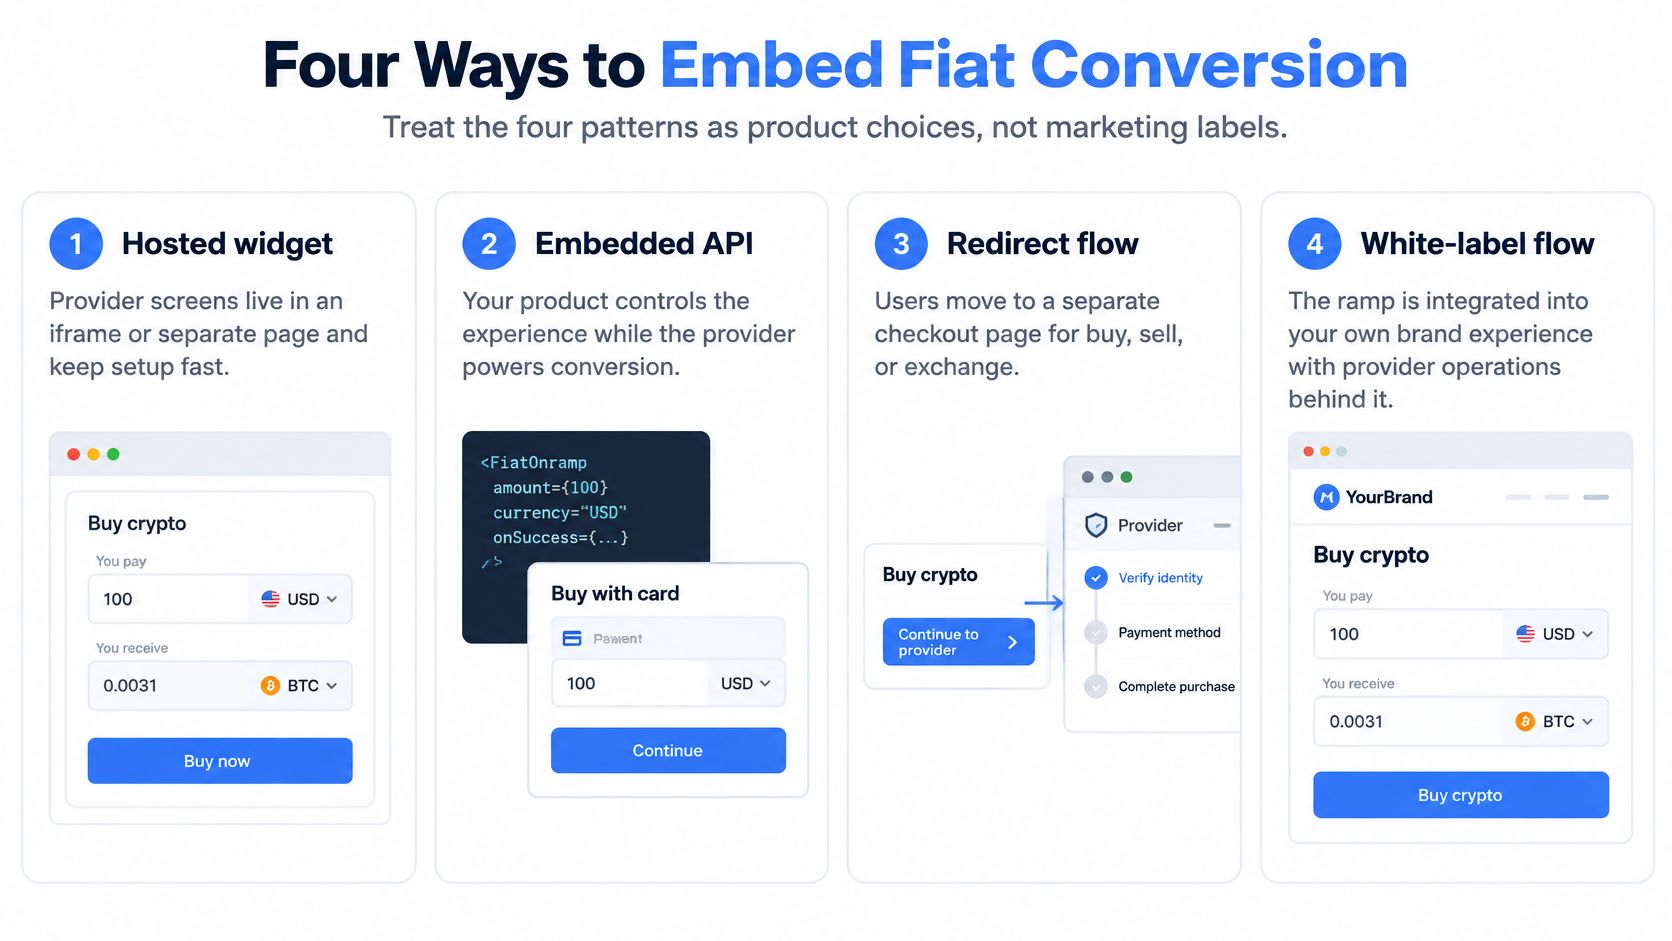
Моделі інтеграції фіатного вводу й виводу
| Модель | Хто контролює досвід | Ваш контроль | Найкраще застосування | Що ламається першим |
|---|---|---|---|---|
| Віджет | Екран або iframe провайдера | Низький, крім бренду й лімітів | Швидка купівля та продаж | Непрозорий стан і слабка звірка |
| Прямий API | Ваш продукт | Високий за обмежених правил, ключів і подій | Біржі, необанки, вбудовані застосунки | Немає ідемпотентності або підпису станів |
| Випуск карток | Витрати через карткову мережу | Ліміти, замороження, зв'язок із гаманцем | Щоденний вивід без банківської виплати | Юрисдикція емітента, MCC і відмови |
| Банківські канали | Місцевий банк, wire або карткове поповнення | Перевірки отримувача й повернення | B2B, казначейство, великі виплати | Ліквідність коридору, ім'я й відмови |
Сприймайте їх як операційні рішення, а не взаємозамінні способи оформлення покупки. Розміщений провайдером інтерфейс зменшує обсяг розробки екранів, тоді як API покладає на вашу команду відповідальність за весь шлях і його винятки. Випуск карток і банківські канали описують, як гроші стають придатними до використання, а не лише вигляд екрана конвертації.
Визначте, хто може зупинити рух
У розміщеному віджеті або перенаправленні провайдер контролює більшість взаємодії з клієнтом. Це може підходити для початкового споживчого процесу, але вашому застосунку все одно потрібні довговічне посилання на транзакцію та змістовні оновлення стану. Брендований екран завершення не доводить, що банківську виплату зараховано.
За прямого API ваш продукт створює інструкцію й показує перебіг. Сервер повинен автентифікувати запити, обробляти прострочені котирування, відрізняти помилки, які можна повторити, від відхилених інструкцій та споживати результати політик. Вебхук або повідомлення WebSocket провайдера потрібно автентифікувати й зіставити з правильною інструкцією до зміни клієнтського балансу.
Для випуску карток виходом є витрати в продавця, а не зарахування на банківський рахунок. Віртуальні чи фізичні картки, зокрема з підтримуваним додаванням до Apple Pay або Google Pay, потребують контролю кодів категорій продавців, доступного балансу, заморожування та відмов авторизації. Не описуйте відхилену карткову авторизацію як невдале банківське виведення.
Банківські канали роблять дані одержувача й обробку повернення центральними. Казначейські та B2B-команди повинні знати, яка юридична особа отримує платіж, яким каналом він проходить і що відбувається, коли банк його повертає.
Вибирайте з урахуванням непередбачуваного обсягу
Посібник Suby з вибору провайдера конвертації фіату в криптоактив — корисна відправна точка для вибору. Перетворіть порівняння на операційні запитання: хто може призупинити виплату, які події надходять вашому серверу і хто розслідує неоднозначний результат?
За непередбачуваного обсягу операційні сліпі зони можуть бути важливішими за якість інтерфейсу. Розміщений провайдером процес може стати складним для підтримки, коли користувачі запитують про кошти в очікуванні; процес через API може зламатися раніше, якщо команда не реалізувала обробку повторних спроб.
Наші фіатні інтеграції залежать від провайдера й юрисдикції. Працездатна модель в одному коридорі не є глобальною обіцянкою доступності.
AML-контроль до руху криптоактиву або фіату
Канал фіатного вводу/виводу — це регульована межа конвертації, а не просто платіжний віджет. Настанови FATF щодо віртуальних валют вимагають ризик-орієнтованих контролів AML/CFT для обмінників конвертованих віртуальних валют і належної перевірки клієнта для разових обмінів віртуальної валюти на фіат або навпаки понад USD/EUR 15 000. Та сама вимога стосується охоплених банківських переказів.
Цей поріг не є безпечною гаванню. Менші транзакції також можуть стосуватися санкцій, структурування, сукупного ризику або незрозумілого джерела коштів. Застосовуйте відповідні місцеві вимоги й ризик-політику замість проєктування обходу нижче певної суми.
Пов'яжіть особу з рухом
Зберігайте єдиний запис транзакції, який пов'язує особу клієнта, банківський рахунок, адресу гаманця, мережу, актив, суму, хеш блокчейн-транзакції й результат перевірки. Зберігайте історію схвалень поруч із цими ідентифікаторами, щоб рецензент міг відтворити причину дозволу на рух.
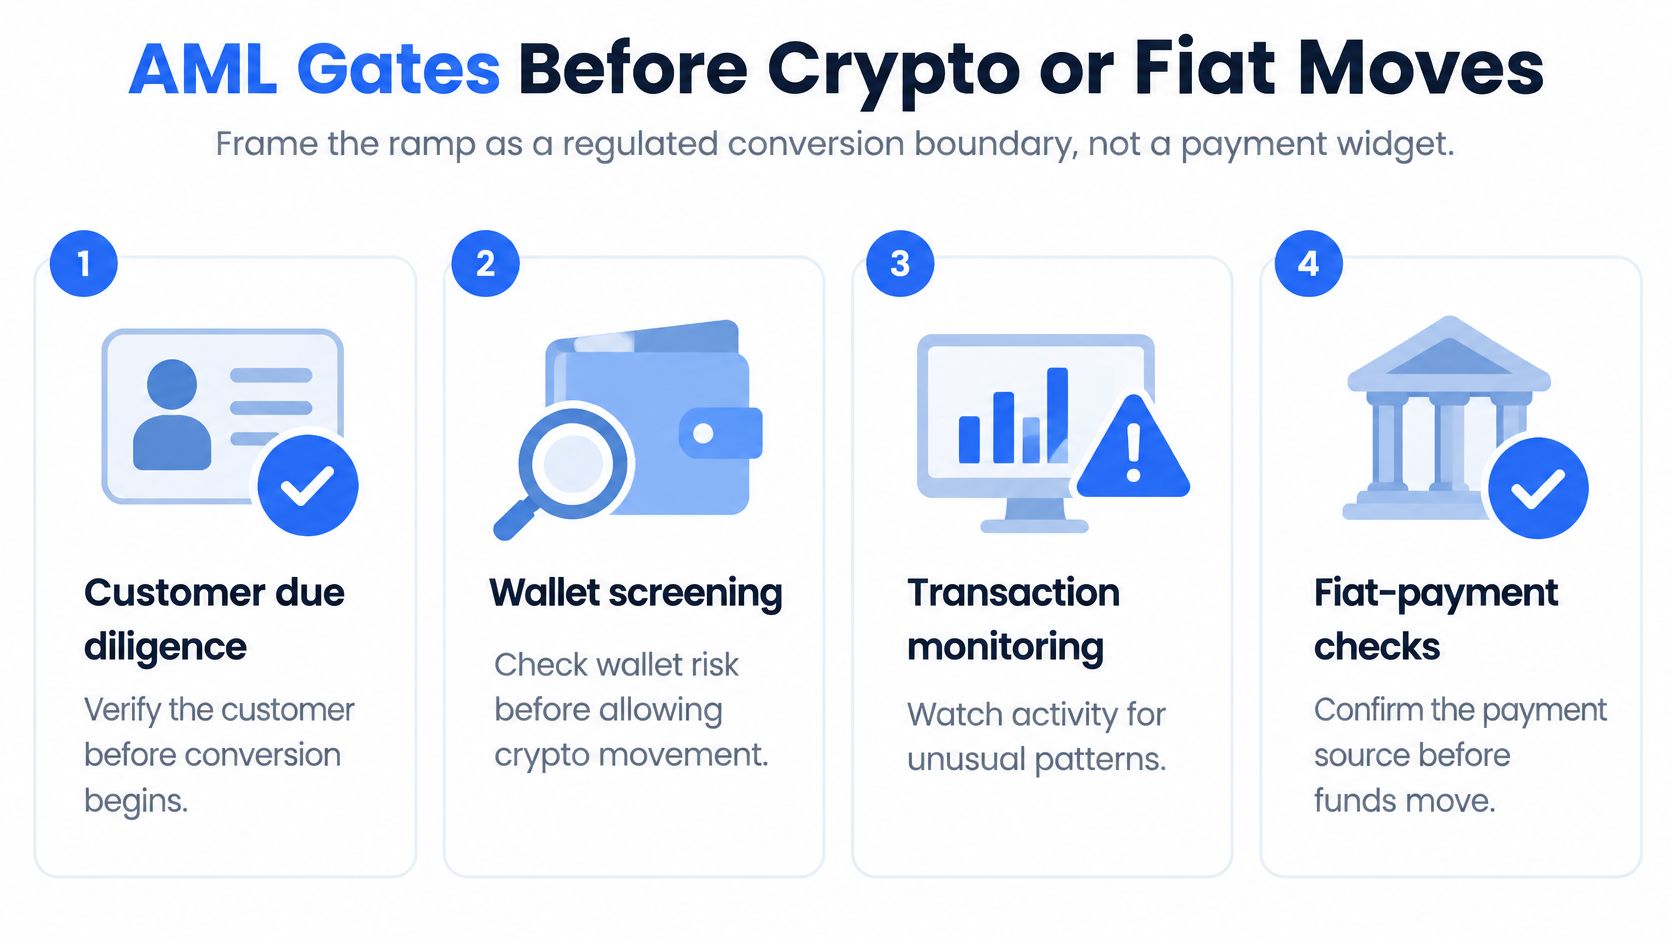
Використовуйте окремі етапи контролю з явно визначеними власниками:
- Належна перевірка клієнта: установіть, хто є клієнтом і чи відповідає запланована активність схваленим відносинам.
- Перевірка гаманця: оцініть відповідну адресу та ризик до дозволу руху.
- Моніторинг транзакцій: аналізуйте поведінку в кількох транзакціях, а не вважайте кожен переказ непов'язаним.
- Перевірка фіатного платежу: перевірте джерело фінансування або рахунок одержувача та усуньте розбіжності у власності.
Докладніше роль перевірки в транзакційному процесі пояснює наш посібник про AML-перевірку транзакцій. Для вужчого прикладу підготовки доказів корисні поради MyFundedCapital щодо підтвердження джерела коштів, але вони не замінюють власних вимог оператора каналу.
Зробіть невирішені перевірки обов'язковими
Ставте розрахунок у чергу або блокуйте його, доки не вирішено питання ідентичності, власності одержувача, санкційного статусу, аналітики мережі чи джерела коштів. Попередження в інтерфейсі недостатньо, якщо окремий процес усе ще може відправити платіж.
Показуйте результат політики через API, зокрема чи інструкцію схвалено, затримано або відхилено. Обмежуйте схвалення винятків рольовим доступом, ключами API з вузькими дозволами та аудиторським слідом, який визначає виконавця й причину.
Відправлена транзакція доводить надходження інструкції в блокчейн, а не схвалення банківської виплати чи карткової авторизації.
AI Agents потребують еквівалентних контролів для кожного агента. Прив'яжіть кожного автоматизованого виконавця до відповідального власника, дозволених активів, схвалених адрес і шляху перевірки; автоматизований підписувач не повинен ставати винятком із політики клієнта.
Як відбуваються розрахунок і звірка
Інтерфейс продукту має показувати зрозумілий перебіг. Фінансовій команді потрібні докази того, що перемістилося, що залишається невиконаним і які платежі належать до інструкції. Реалізуйте обидві потреби через довговічну машину станів транзакції, а не єдине поле успіху.
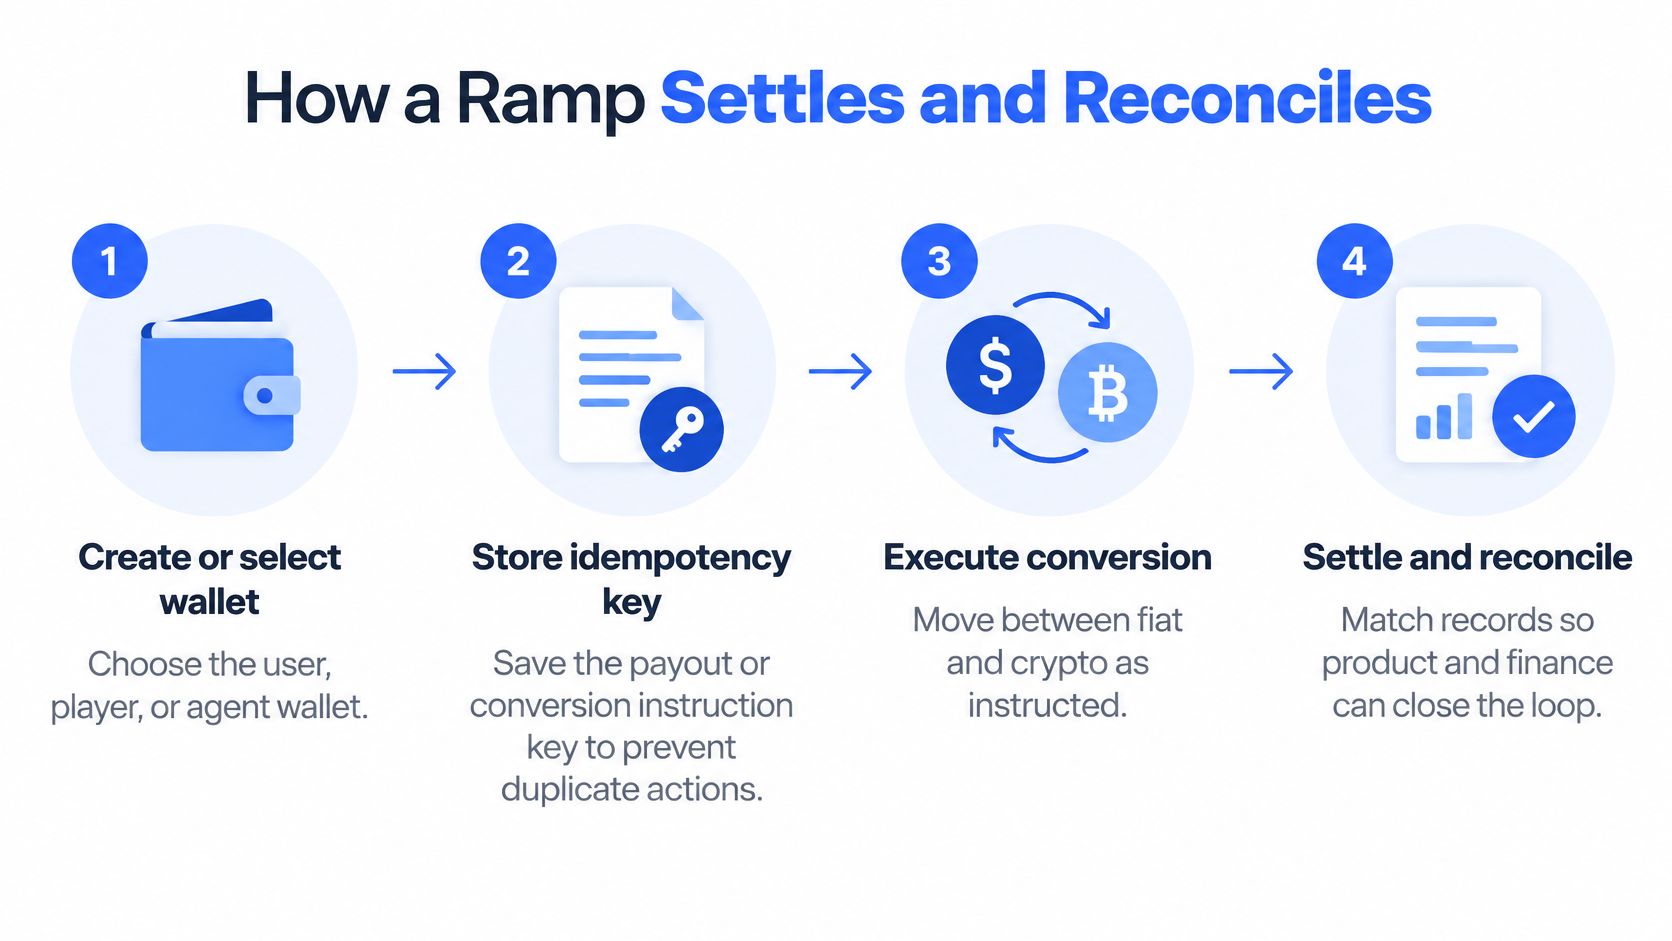
Виконуйте через явні стани
- Створіть або виберіть гаманець. Пов'яжіть користувача, гравця чи агента з інструкцією. Збережіть ключ ідемпотентності й заплановані деталі транзакції до будь-якого відправлення.
- Виконайте перевірку й застосуйте політику. Переходьте зі стану ініційовано до перевірено, а потім до схвалено лише після проходження застосовних етапів. Зберігайте рішення та посилання на докази.
- Авторизуйте криптографічну частину. Вимагайте Co-Signer під контролем клієнта за налаштованою політикою MPC 2-з-3 до відправлення в мережу замість покладатися на один розміщений ключ підписання.
- Надішліть і підтвердьте. Зафіксуйте стан відправлено, надішліть транзакцію в обрану мережу й дочекайтеся потрібної глибини підтвердження до запису підтверджено. Потрапляння транзакції до одного блока недостатньо, якщо політика вимагає більшої глибини.
- Публікуйте операційні події. Передавайте події WebSocket про спостережені депозити, підтвердження, виведення й результати політик. Споживачі мають зберігати ідентифікатори подій і витримувати повторну доставку чи перепідключення.
- Виконайте фіатну частину. Подавайте її лише після виконання потрібних криптографічних і регуляторних умов. Збережіть посилання провайдера та подальший результат.
- Звірте й закрийте. Додайте результати до незмінного операційного журналу. Зіставте записи блокчейну й фіатного провайдера та зберігайте результати розраховано, відхилено й сторновано замість перезапису історії.
Тайм-аут показує, чому важлива ідемпотентність. Якщо після втрати початкової відповіді операційна команда повторно надсилає те саме посилання на виплату, система повинна повернути початковий результат, а не створити ще один платіж. Відхиляйте повторне використання цього посилання з іншими деталями транзакції.
Зберігайте зв'язок підписання, фінансування й обліку
BroSettlement надає підписання MPC із Co-Signer під контролем клієнта; BroWallet підтримує розміщені процеси купівлі, продажу, обміну й банківського або карткового поповнення. AI Agents використовують окремі гаманці для кожного агента, а BroCard пов'язує підтримувані карткові витрати з балансами гаманців. Події WebSocket, незмінний операційний журнал, підтримка звірки й ключі API з вузькими дозволами дають командам змогу працювати з цими модулями як із контрольованим процесом, а не набором непов'язаних функцій.
Операційний посібник із платежів цифровими активами пов'язує вимоги до підписання, поповнення гаманця, карткового зв'язку й операційного журналу. Для переліку критеріїв фінансової команди поради BankStatementWizard щодо вибору програмного забезпечення для банківської звірки дають корисну відправну точку для оцінювання зіставлення та роботи з винятками.
Зберігайте внутрішні стани журналу окремо від назв станів провайдера. Стан «завершено» у провайдера може описувати лише його власний етап обробки.
Депозит або виведення завершено, коли журнал, блокчейн і банківський чи картковий запис збігаються.
Де попит не зводиться до оформлення покупки
Опитування ринків, що розвиваються, наведене в аналізі стейблкоїнів Spark, показало: 47% користувачів стейблкоїнів назвали доступ до долара й заощадження сценарієм використання, порівняно з 39%, які назвали міжнародні перекази. Той самий аналіз оцінює пропозицію стейблкоїнів у понад $270 млрд до грудня 2025 року, водночас описуючи концентровану активність і нерівномірну ліквідність фіатного виводу.
Ці мотиви змінюють вимоги до продукту. Користувач, який стикається зі знеціненням валюти або обмеженим доступом до долара, може хотіти зберігати стейблкоїн, а не негайно конвертувати його в місцеві гроші для витрат. Швидше оформлення покупки не відповідає цій потребі.
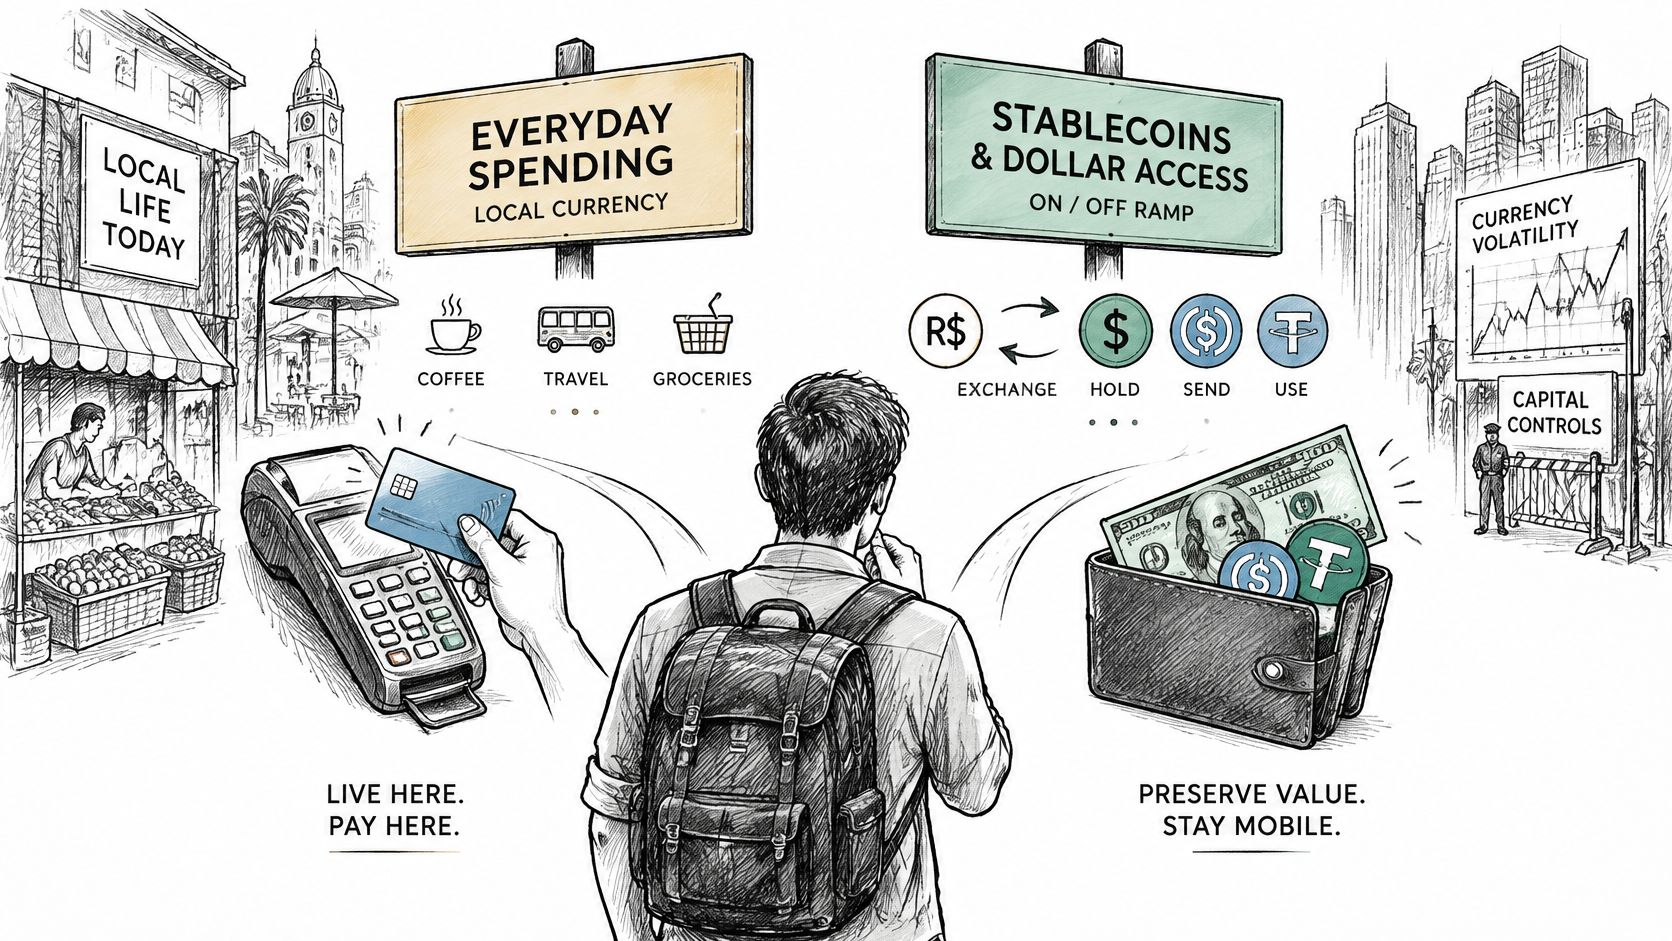
Простежте гроші до цільового використання
Припустімо, клієнт отримує USDT або USDC і вирішує зберігати актив до настання витрат домогосподарства. Отримання активу розв'язує лише першу частину проблеми. Клієнту все одно потрібен допустимий і відповідний вимогам шлях до місцевого банківського рахунку, сервісу отримання готівки або підтримуваного карткового процесу витрат.
Не обіцяйте кожний спосіб виходу лише тому, що гаманець підтримує актив. Підтримка мережі, ліквідність виплат, право одержувача, вимоги перевірки й місцеві канали повинні працювати разом. Володіння стейблкоїном також не гарантує збереження вартості; продукт має пояснювати ризики активу й сервісу, а не представляти доступ до долара як безризикові заощадження.
Різні оператори стикаються з тією самою прогалиною останньої милі по-різному:
- iGaming-оператору потрібна окрема депозитна адреса для кожного гравця, події спостереження й підтвердження депозиту та політика оператора до підписання виплати. Зарахований баланс гравця має залишатися відмінним від виведення, схваленого до відправлення.
- Необанку потрібні пов'язані з гаманцем карткові витрати з точним доступним балансом. Авторизації в очікуванні, сторнування й заблоковані витрати мають залишатися видимими клієнту й операційній команді.
- Казначейській або B2B-команді потрібні передбачувана доступність фіату й обліковий запис, пов'язаний із рахунком-фактурою чи зобов'язанням. Отримання стейблкоїнів не закриває кредиторську заборгованість, якщо постачальник вимагає місцеві банківські гроші.
Проєктуйте коридор, а не глобальну кнопку
Створіть таблицю коридору навколо запланованого місця призначення клієнта. Укажіть підтримуваний актив і мережу, місцевий канал виплати, допустимого одержувача, ліміти перевірки й схвалений резервний шлях.
Посібник із міжнародних платіжних рішень дає пов'язану операційну модель для з'єднання цих етапів. Окремі гаманці для користувача чи агента, виплати під контролем політики, події підтвердження, картки й придатне до аудиту зіставлення фіату — інструменти для досягнення цього результату.
Продуктове рішення має показувати, чи можуть користувачі досягти запланованого фінансового результату. Не вимірюйте успіх лише кількістю людей, які відкрили екран конвертації.
Контроль ризиків до запуску
Chainalysis повідомила, що 71,7% незаконних коштів, надісланих сервісам фіатного виводу у 2023 році, припало лише на п'ять сервісів, порівняно з 68,7% у 2022 році. Фіатний вивід — це цінна точка виходу, де підозрілі кошти можуть перетворитися на придатний до використання фіат, а не просто останній виклик API.
Концентрація фінансових злочинів і операційна залежність — різні ризики, але обидва потребують уваги. Якщо оператор залежить від одного банківського або біржового каналу, збій чи обмеження сервісу можуть залишити схвалені виведення в очікуванні.
Погодьте реєстр контролю
Реєстр контролю ризиків до запуску
| Контроль | Правило | Запобігає |
|---|---|---|
| Оцінка ризику | Прямий і непрямий ризик клієнтів, адрес, контрагентів і отримувачів | Ізольована перевірка однієї адреси |
| Ліміт швидкості | Межі для нових або нещодавно поповнених адрес | Швидке спустошення |
| Ручна перевірка | Швидкий ввід-вивід, міксери/санкції, ризиковий гемблінг, спільні дані виплат | Перетворення підозрілих коштів у фіат |
| Резервування розрахунку | Два перевірені шляхи | Зависання при збої каналу |
| Ідемпотентні виплати | Те саме посилання повертає результат | Подвійна виплата |
| Глибина підтвердження | Явний поріг до settled | Виплата за одним блоком |
| Звірка журналу | Мережа, фіатний провайдер і журнал, включно з відмовами | Невідповідні кошти й тихі розриви |
Призначте названого власника кожному рядку. Команда з відповідності повинна володіти політикою ризику й ескалацією перевірки; інженерна команда — цілісністю запитів і примусовим застосуванням станів; казначейство й операційна команда — фінансуванням, маршрутизацією та невирішеним розрахунком. Фінансова команда має володіти правилами зіставлення й вирішенням облікових розривів.
Резервні шляхи потребують власного схвалення. Не надсилайте затриману транзакцію через іншого провайдера лише тому, що перший її відхилив. Переносьте початковий контекст ризику в кожне рішення про зміну маршруту.
Навмисно протестуйте шлях збою
Відпрацюйте відхилених одержувачів, затримані підтвердження, дубльовані відправлення, втрачені з'єднання подій і повернуті фіатні платежі. Для кожного сценарію визначте видимий клієнту стан, внутрішню обробку балансу, відповідальну особу й доказ, потрібний для закриття винятку.
Керуйте ризиками ліквідності, операційними, кібернетичними, юридичними й ризиками відповідності разом. Політика підписання не розв'яже проблему відсутньої фіатної ліквідності, а поповнений банківський рахунок не виправить неавторизовану інструкцію.
Наші робоче й тестове середовища відокремлені. Тестовий доступ не підтверджує доступність, ліміти чи продуктивність у робочому середовищі, тому лише поведінка тестового середовища не може обґрунтовувати комерційний запуск.
Відповіді на запитання покупців
Скільки насправді коштує фіатний вивід?
Почніть із заявленої комісії конвертації, а потім додайте FX, мережеві витрати й платежі, пов'язані з невдалими виплатами чи ручною перевіркою. Обліковуйте затримані кошти окремо від витрат і вимірюйте завершений результат за операційним журналом замість того, щоб вважати котирування остаточною вартістю.
Чи починаються AML-перевірки лише вище порога разової транзакції?
Ні. Менші потоки також можуть потребувати перевірки, моніторингу, санкційного контролю та підтвердження джерела коштів. Налаштуйте застосовні вимоги юрисдикції й ризик-політику клієнта замість використання суми транзакції як дозволу пропустити контролі.
Починати з віджета чи API?
Починайте з інтеграції, яку команда може експлуатувати й відстежувати, а не з найбільш налаштовуваного екрана. Обирайте API, коли потрібно контролювати шлях клієнта й команда здатна підтримувати автентифікацію, довговічні стани, повторні спроби та обробку винятків; карткові витрати чи додаткові банківські канали додавайте після підтвердження операційної потреби.
Як зрозуміти, що інтеграція готова до запуску?
Погодьте критерії приймання для фактичного коридору, зокрема підтримувані канали, примусове застосування політики, звірку й власників винятків. Ми окремо погоджуємо конкретні критерії запуску й план виконання для кожного проєкту; доступ до тестового середовища не підтверджує доступність, ліміти чи показники робочого середовища.
Що підготувати до першої розмови?
Підготуйте таблицю коридору з активом, мережею, фіатною валютою, каналами поповнення й виплати, типом одержувача, власником політики, глибиною підтвердження й полями журналу, які зіставлятиме фінансова команда. Додайте запланований шлях користувача, очікувану обробку винятків і визначте, хто може схвалити відправлення або сторнування.
Використовуйте таблицю, щоб узгодити продуктову, інженерну, казначейську команди та команду з відповідності до вибору інтерфейсу. Bro has your back! Операційний план має поєднувати API, потік подій і журнал із виплатою, яку команда може пояснити.
BroLabel пропонує модульні гаманці, підписання, операційний журнал, картки й інтеграції для фіатного вводу/виводу, доступність фіату в яких залежить від провайдера й юрисдикції. Зверніться до BroLabel із таблицею коридору, щоб обговорити контролі, розрахункові записи й індивідуальні критерії запуску, потрібні вашому процесу конвертації.